Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden deckt die Teilkasko-Versicherung in verschiedenen Bereichen wie Auto, Motorrad und Wohngebäude ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse wie Sturm, Hagel oder Überschwemmung verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug bei einem Unfall ab. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. Für Motorräder und Wohngebäude gelten ähnliche Unterschiede und Deckungsumfänge wie für Autos. **
Ähnliche Suchbegriffe für Fretronics-RSW-Auto-Redundancy
Top-Angebote
Produkte zum Begriff Fretronics-RSW-Auto-Redundancy:
-
Schalk Schaltrelais RSW 2Ausführung des elektrischen Anschlusses=SchraubanschlussMit abnehmbaren Klemmen=neinMit LED-Anzeige=jaBemessungssteuerspeisespannung Us bei AC 50 Hz=12..230 VBemessungssteuerspeisespannung Us bei AC 60 Hz=12..230 VBemessungssteuerspeisespannung Us bei DC=12..230 VSpannungsart zur Betätigung=AC/DCSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=1Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=jaNennstrom=16 ABreite=18 mmHöhe=88 mmTiefe=58 mm38,71 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Jacob Kabelverschraubung 50.620 PA/RSWGewindeart=metrischGewindenennmaß metrisch/PG=20Gewindesteigung=1,5 mmGewindelänge=8 mmSchlüsselweite=24 mmGeeignet für Kabeldurchmesser=5..13 mmWerkstoff=KunststoffWerkstoffgüte=Polyamid (PA)Oberflächenschutz=unbehandeltHalogenfrei=neinGlasfaserverstärkt=neinSchutzart (IP)=IP68Schlagfest=jaFarbe=tiefschwarzRAL-Nummer=9005Biegeschutz=neinMit Gegenmutter=neinIn Öffnung einrastend=neinAusführung=geradeMehrfach Dichteinsatz=neinFlachkabelverschraubung=neinMit Zugentlastung=jaArt der Dichtung=DichtringTeilbare Verschraubung=neinEinsatztemperatur=-20..100 °CExplosionsgeprüfte Ausführung=neinFür Ex-Zone Gas=ohneFür Ex-Zone Staub=ohneFür bewehrte Kabel=neinEMV-Ausführung=neinGeschirmt=neinDruckausgleichend=nein42,51 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
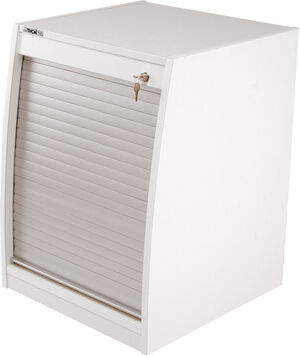
Thon Studio Rack 12U RSW WeißThon Studio 12U RSW, Unterbaurack 12 HE, Rack aus 18mm Möbeldekorplatte in weiss, stufenlose Rackschiene 12HE, Einbautiefe oben 40cm, Einbautiefe unten 47 cm, inkl. Schraubensatz, Rackvorderkante abgerundet, vorne Rolladen (Aluminium gebürstet), Rolladen abschließbar, hergestellt in Deutschland, Außenmaße ca. BxTxH 54 x 48 / 55 x 71,5 cm, Gewicht ca. 19,5 kg399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden deckt die Teilkasko-Versicherung in verschiedenen Bereichen wie Auto, Haus oder Boot ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch bestimmte Ereignisse verursacht werden, wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturkatastrophen. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug ab, die durch Unfälle verursacht werden, unabhängig davon, wer schuld ist. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. In Bezug auf Haus- und Bootsversicherungen deckt die Teilkasko-Versicherung ähnliche Ereignisse ab, wie z.B. Sturmschäden, Einbruchdiebstahl und Vandalismus, während die Vollkasko-Versicherung zusätzlich **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **


Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Top-Angebote
Produkte zum Begriff Fretronics-RSW-Auto-Redundancy:
-
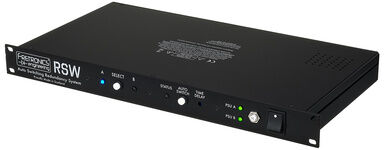
Fretronics RSW Auto Redundancy SystemFretronics Engineering RSW Auto Switching Redundancy System; Das RSW ist eine moderne Redundanzlösung für Audio-Setups von Gitarre und Bass, Es reduziert Setup-Komplexität, ersetzt mehrere Geräte und Netzteile, spart Kosten, Gewicht und vereinfacht den Aufbau; nahtloser Wechsel zwischen Modeller-Geräten per Knopfdruck; Die Automatische Umschaltung erkennt Stromausfall oder Inaktivität des Hauptmodellers und schaltet automatisch auf das Backup um ohne manuelles Eingreifen; Verwaltet alle Signale: Instrumentensignale, mehrzweck Klinkenbuchsen, Line-Level-Ausgänge und MIDI-Daten - damit bleiben Preset-Wechsel stets synchron; Universelle Eingangsspannung für weltweiten Einsatz ; Zwei hochwertige 12V Locking-Ausgänge (je 3A pro Ausgang) - weniger Bedarf an zusätzlichen Adaptern oder Netzteilen; integrierte Kaltgeräteanschlüsse ermöglichen die Versorgung weiterer netzbetriebener Geräte; gefertigt aus hochwertigen, verfügbaren Komponenten für maximale Zuverlässigkeit im Live-Betrieb; LED: A/B, Status, Time Delay, PSU A, PSU, B; Anschlüsse: In, Out A & B, A1, A2, B1, B2, M1, M2 (9 x 6,3 mm Stereoklinke); Input AL, AR, BL, BR (4 x XLR/6,3 mm Klinke Combo), Master Outputs L & R (2 x XLR Male), MIDI In, Out & Thru (3 x 5-Pin DIN), Tone S & R (2 x 6,3 mm Klinke), 2 x 12V 3A out (Hohlstecker Buchse 5,5 x 2,1 mm, Minuspol Innen), Netzspannung Weiterleitung (2 x Kaltgeräte Anschlüsse); enthalten); Abmessungen: (B x T x H): 483 x 230 x 44 mm; Gewicht: 2,3 kg; Made in UK1549,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Murrelektronik MB Redundancy 85496Spannungsart der Versorgungsspannung=DC1. Ausgangsspannung=18..30 VMax. Ausgangsstrom 1=40 ANennwert Ausgangsspannung 1=24 VBemessungsversorgungsspannung bei DC=18..30 VAusführung des elektrischen Anschlusses=FederzuganschlussTragschienenmontage möglich=jaBreite=70 mmHöhe=90 mmTiefe=80 mm200,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schalk Schaltrelais RSW 2Ausführung des elektrischen Anschlusses=SchraubanschlussMit abnehmbaren Klemmen=neinMit LED-Anzeige=jaBemessungssteuerspeisespannung Us bei AC 50 Hz=12..230 VBemessungssteuerspeisespannung Us bei AC 60 Hz=12..230 VBemessungssteuerspeisespannung Us bei DC=12..230 VSpannungsart zur Betätigung=AC/DCSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=1Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=jaNennstrom=16 ABreite=18 mmHöhe=88 mmTiefe=58 mm38,71 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden deckt die Teilkasko-Versicherung in verschiedenen Bereichen wie Auto, Motorrad und Wohngebäude ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse wie Sturm, Hagel oder Überschwemmung verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug bei einem Unfall ab. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. Für Motorräder und Wohngebäude gelten ähnliche Unterschiede und Deckungsumfänge wie für Autos. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden deckt die Teilkasko-Versicherung in verschiedenen Bereichen wie Auto, Haus oder Boot ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch bestimmte Ereignisse verursacht werden, wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturkatastrophen. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug ab, die durch Unfälle verursacht werden, unabhängig davon, wer schuld ist. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. In Bezug auf Haus- und Bootsversicherungen deckt die Teilkasko-Versicherung ähnliche Ereignisse ab, wie z.B. Sturmschäden, Einbruchdiebstahl und Vandalismus, während die Vollkasko-Versicherung zusätzlich **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für Fretronics-RSW-Auto-Redundancy
-
Jacob Kabelverschraubung 50.620 PA/RSWGewindeart=metrischGewindenennmaß metrisch/PG=20Gewindesteigung=1,5 mmGewindelänge=8 mmSchlüsselweite=24 mmGeeignet für Kabeldurchmesser=5..13 mmWerkstoff=KunststoffWerkstoffgüte=Polyamid (PA)Oberflächenschutz=unbehandeltHalogenfrei=neinGlasfaserverstärkt=neinSchutzart (IP)=IP68Schlagfest=jaFarbe=tiefschwarzRAL-Nummer=9005Biegeschutz=neinMit Gegenmutter=neinIn Öffnung einrastend=neinAusführung=geradeMehrfach Dichteinsatz=neinFlachkabelverschraubung=neinMit Zugentlastung=jaArt der Dichtung=DichtringTeilbare Verschraubung=neinEinsatztemperatur=-20..100 °CExplosionsgeprüfte Ausführung=neinFür Ex-Zone Gas=ohneFür Ex-Zone Staub=ohneFür bewehrte Kabel=neinEMV-Ausführung=neinGeschirmt=neinDruckausgleichend=nein42,51 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Thon Studio Rack 12U RSW WeißThon Studio 12U RSW, Unterbaurack 12 HE, Rack aus 18mm Möbeldekorplatte in weiss, stufenlose Rackschiene 12HE, Einbautiefe oben 40cm, Einbautiefe unten 47 cm, inkl. Schraubensatz, Rackvorderkante abgerundet, vorne Rolladen (Aluminium gebürstet), Rolladen abschließbar, hergestellt in Deutschland, Außenmaße ca. BxTxH 54 x 48 / 55 x 71,5 cm, Gewicht ca. 19,5 kg399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jacob PERFECT Kabelverschraubung 50.612 PA/RSWGewindeart=metrischGewindenennmaß metrisch/PG=12Gewindesteigung=1,5 mmGewindelänge=8 mmSchlüsselweite=15 mmGeeignet für Kabeldurchmesser=2..5 mmWerkstoff=KunststoffWerkstoffgüte=Polyamid (PA)Oberflächenschutz=unbehandeltHalogenfrei=neinGlasfaserverstärkt=neinSchutzart (IP)=IP68Schlagfest=jaFarbe=schwarzRAL-Nummer=9005Biegeschutz=neinMit Gegenmutter=neinIn Öffnung einrastend=neinAusführung=geradeMehrfach Dichteinsatz=neinFlachkabelverschraubung=neinMit Zugentlastung=jaArt der Dichtung=DichtringTeilbare Verschraubung=neinEinsatztemperatur=-20..100 °CExplosionsgeprüfte Ausführung=neinFür Ex-Zone Gas=ohneFür Ex-Zone Staub=ohneFür bewehrte Kabel=neinEMV-Ausführung=neinGeschirmt=neinDruckausgleichend=nein39,71 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Auto(r)fiktionAuto(r)fiktion , Literarische Verfahren der Selbstkonstruktion , Kühlung > Auto-Tuning & -Styling , Erscheinungsjahr: 201303, Produktform: Kartoniert, Autoren: Berghaus, Stephan~Tuschling, Jeanine~Meier, Albert~Kreknin, Innokentij~Jensen, Annika~Müller-Tamm, Jutta~Delhey, Yvonne~Sandberg, Beatrice~Achermann, Eric~Moser, Christian~Elsaghe, Yahya~Sieg, Christian~Arteel, Inge~Weidner, Daniel~Famula, Marta, Redaktion: Wagner-Egelhaaf, Martina, Seitenzahl/Blattzahl: 377, Keyword: Autobiographiw; Autofiktion; Autorfiktion; Born, Nicolas; Brecht, Bertolt; Herbst, Alban Nicolai; Jelinek, Elfriede; Johnson, Uwe; Kempowskis, Walter; Sebald, W.G., Fachschema: Literaturwissenschaft, Warengruppe: HC/Literaturwissenschaft/Allgemeines, Lexika, Fachkategorie: Literaturwissenschaft, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Aisthesis Verlag, Verlag: Aisthesis Verlag, Verlag: Aisthesis, Länge: 205, Breite: 146, Höhe: 32, Gewicht: 530, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.