Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Wie funktioniert Teilkasko mit Selbstbeteiligung?
Wie funktioniert Teilkasko mit Selbstbeteiligung? In der Teilkasko-Versicherung sind Schäden abgedeckt, die nicht durch den Fahrer verursacht wurden, wie z.B. Diebstahl, Glasbruch oder Wildunfälle. Bei einer Selbstbeteiligung muss der Versicherungsnehmer im Schadensfall einen vereinbarten Betrag selbst tragen, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer auch bei kleinen Schäden einen gewissen Anteil der Kosten selbst tragen und somit die Versicherung entlasten. **
Ähnliche Suchbegriffe für Fußfernregler-mit-5m-Anschlusskabel
Top-Angebote
Produkte zum Begriff Fußfernregler-mit-5m-Anschlusskabel:
-
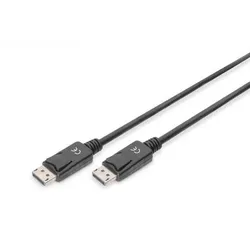
Digitus DisplayPort Anschlusskabel, 5mIdeal für CAD/CAM, GIS, 3D-Entwicklung, Echtzeitsimulation und mehr. Dieses digitale HD Hochleistungs-Audio-/Video-Kabel dient dem Anschluss von PCs oder Notebooks an Monitore mit DisplayPort-Schnittstelle. Auf einen Blick Kabel5 m AnschlüsseDisplayPort auf DisplayPort AusführungSchwarz Alle technischen Daten anzeigen (11 Angaben) MerkmaleBeschichtung SteckerkontakteNickelDisplayPorts-Version1.1aMaximale Auflösung1920 x 1080 PixelUnterstützte Grafik-Auflösungen1920 x 1200 (WUXGA)Unterstützte Video-Modi1080pKabellänge5 mAnschluss 1DisplayPortAnschluss 2DisplayPortSteckverbinder 1 GeschlechtSteckerSteckverbinder 2 GeschlechtSteckerProduktfarbeSchwarz Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.7,01 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bernstein Anschlusskabel 5m 325.1004.219Polzahl=4Ausführung elektrischer Anschluss, feldseitig=M12Art des Steckkontaktes, feldseitig=Female (Buchse)Anordnung der Kabelzuführung, feldseitig=geradeAusführung elektrischer Anschluss, gehäuseseitig=freies LeitungsendeKabellänge=5 mWerkstoff des Kabelmantels=Polyvinylchlorid (PVC)Farbe des Kabelmantels=gelbMit LED-Anzeige=neinGeschirmt=neinKabeltyp=mehradrigStrahlenvernetzt=neinZul. Kabelaußentemperatur nach Montage ohne Erschütterung=-25..90 °CZul. Kabelaußentemperatur bei Montage/Handling=-25..90 °CBemessungsstrom In=4 ABemessungsspannung=250 VSchutzart (IP)=IP6824,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Dotlux Anschlusskabel 5m 5107Anschluss 1=Gerätestecker (IEC 60320)Kabeleinführung Anschluss 1=geradeAnschlusstyp nach IEC 60320, Anschluss 1=C1Anschluss 2=KabelschuhKabeleinführung Anschluss 2=geradeAnschlusstyp nach IEC 60320, Anschluss 2=C2Steckverbindersystem systemgebunden=neinAder-Zahl=2Leiternennquerschnitt=0,3 mm2Länge=5000 mMantelmaterial=Polyvinylchlorid (PVC)Nennstrom=1,5 ANennspannung=300 VFrequenz=50 HzMantel-Farbe=schwarzSpiralleitung=neinMit Schutzleiter=jaSchutzart (IP)=IP20Ölbeständig nach EN 60811-404=jaMit Schnurschalter=neinAußendurchmesser ca.=3,5 mmBrandverhaltensklasse nach EN 13501-6=CcaRauchentwicklungsklasse nach EN 13501-6=s2Abtropfverhaltensklasse nach EN 13501-6=d1Säureentwicklungsklasse nach EN 13501-6=a110,78 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was ist Teilkasko mit Selbstbeteiligung?
Was ist Teilkasko mit Selbstbeteiligung? Teilkasko ist eine Form der Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie z.B. Diebstahl, Vandalismus oder Naturereignisse. Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Bei einer Teilkasko mit Selbstbeteiligung bedeutet dies, dass der Versicherungsnehmer im Falle eines Schadens einen vorher festgelegten Betrag selbst zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies kann dazu beitragen, die Versicherungsprämien zu senken, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. **
-
Was bedeutet Teilkasko mit 150 € Selbstbeteiligung?
Teilkasko ist eine Form der Kfz-Versicherung, die Schäden am eigenen Fahrzeug abdeckt, die nicht durch einen Unfall verursacht wurden. Dazu gehören beispielsweise Schäden durch Diebstahl, Brand, Wildunfälle oder Glasbruch. Die Selbstbeteiligung von 150 € bedeutet, dass im Falle eines Schadens zunächst dieser Betrag vom Versicherungsnehmer selbst getragen werden muss, bevor die Versicherung die restlichen Kosten übernimmt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsbeiträge. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Top-Angebote
Produkte zum Begriff Fußfernregler-mit-5m-Anschlusskabel:
-
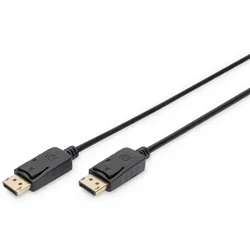
Digitus DisplayPort Anschlusskabel, 5mIdeal für CAD/CAM, GIS, 3D-Entwicklung, Echtzeitsimulation und mehr. Dieses digitale HD Hochleistungs-Audio-/Video-Kabel dient dem Anschluss von PCs oder Notebooks an Monitore mit DisplayPort-Schnittstelle. Auf einen Blick Kabel5 m AnschlüsseDisplayPort auf DisplayPort AusführungSchwarz Alle technischen Daten anzeigen (11 Angaben) MerkmaleBeschichtung SteckerkontakteNickelDisplayPorts-Version1.1aMaximale Auflösung1920 x 1080 PixelUnterstützte Grafik-Auflösungen1920 x 1200 (WUXGA)Unterstützte Video-Modi1080pKabellänge5 mAnschluss 1DisplayPortAnschluss 2DisplayPortSteckverbinder 1 GeschlechtSteckerSteckverbinder 2 GeschlechtSteckerProduktfarbeSchwarz Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.7,01 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wie funktioniert Teilkasko mit Selbstbeteiligung?
Wie funktioniert Teilkasko mit Selbstbeteiligung? In der Teilkasko-Versicherung sind Schäden abgedeckt, die nicht durch den Fahrer verursacht wurden, wie z.B. Diebstahl, Glasbruch oder Wildunfälle. Bei einer Selbstbeteiligung muss der Versicherungsnehmer im Schadensfall einen vereinbarten Betrag selbst tragen, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer auch bei kleinen Schäden einen gewissen Anteil der Kosten selbst tragen und somit die Versicherung entlasten. **
-
Was ist Teilkasko mit Selbstbeteiligung?
Was ist Teilkasko mit Selbstbeteiligung? Teilkasko ist eine Form der Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie z.B. Diebstahl, Vandalismus oder Naturereignisse. Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Bei einer Teilkasko mit Selbstbeteiligung bedeutet dies, dass der Versicherungsnehmer im Falle eines Schadens einen vorher festgelegten Betrag selbst zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies kann dazu beitragen, die Versicherungsprämien zu senken, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. **
-
Was bedeutet Teilkasko mit 150 € Selbstbeteiligung?
Teilkasko ist eine Form der Kfz-Versicherung, die Schäden am eigenen Fahrzeug abdeckt, die nicht durch einen Unfall verursacht wurden. Dazu gehören beispielsweise Schäden durch Diebstahl, Brand, Wildunfälle oder Glasbruch. Die Selbstbeteiligung von 150 € bedeutet, dass im Falle eines Schadens zunächst dieser Betrag vom Versicherungsnehmer selbst getragen werden muss, bevor die Versicherung die restlichen Kosten übernimmt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsbeiträge. **
Ähnliche Suchbegriffe für Fußfernregler-mit-5m-Anschlusskabel
-
Bernstein Anschlusskabel 5m 325.1004.219Polzahl=4Ausführung elektrischer Anschluss, feldseitig=M12Art des Steckkontaktes, feldseitig=Female (Buchse)Anordnung der Kabelzuführung, feldseitig=geradeAusführung elektrischer Anschluss, gehäuseseitig=freies LeitungsendeKabellänge=5 mWerkstoff des Kabelmantels=Polyvinylchlorid (PVC)Farbe des Kabelmantels=gelbMit LED-Anzeige=neinGeschirmt=neinKabeltyp=mehradrigStrahlenvernetzt=neinZul. Kabelaußentemperatur nach Montage ohne Erschütterung=-25..90 °CZul. Kabelaußentemperatur bei Montage/Handling=-25..90 °CBemessungsstrom In=4 ABemessungsspannung=250 VSchutzart (IP)=IP6824,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Dotlux Anschlusskabel 5m 5107Anschluss 1=Gerätestecker (IEC 60320)Kabeleinführung Anschluss 1=geradeAnschlusstyp nach IEC 60320, Anschluss 1=C1Anschluss 2=KabelschuhKabeleinführung Anschluss 2=geradeAnschlusstyp nach IEC 60320, Anschluss 2=C2Steckverbindersystem systemgebunden=neinAder-Zahl=2Leiternennquerschnitt=0,3 mm2Länge=5000 mMantelmaterial=Polyvinylchlorid (PVC)Nennstrom=1,5 ANennspannung=300 VFrequenz=50 HzMantel-Farbe=schwarzSpiralleitung=neinMit Schutzleiter=jaSchutzart (IP)=IP20Ölbeständig nach EN 60811-404=jaMit Schnurschalter=neinAußendurchmesser ca.=3,5 mmBrandverhaltensklasse nach EN 13501-6=CcaRauchentwicklungsklasse nach EN 13501-6=s2Abtropfverhaltensklasse nach EN 13501-6=d1Säureentwicklungsklasse nach EN 13501-6=a110,78 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
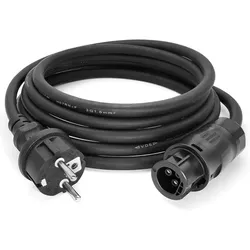
Anschlusskabel (Netzkabel) mit Stecker 5m schwarz (EU ~230V)Schutzkontakt-Netzkabel nach DIN49441, 250VAC, 16A, 1.5mm2, schwarz, 5m lang mit angefügtem Schuko-Winkelstecker, wir empfehlen gleich 2 Stück zu ordern, ein Kabel für die Verbindung Steckdose zum Solarcontroller, das zweite Kabel für die Verbindung Solarcontroller zur Pumpe bzw. zum Motorventil (der Stecker ist dann aber nicht erforderlich und kann abgeschnitten werden).19,98 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.