Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **

Ähnliche Suchbegriffe für Gabler-Präferenzmessung-bei-Kfz-Kaskoversicherungen
Top-Angebote
Produkte zum Begriff Gabler-Präferenzmessung-bei-Kfz-Kaskoversicherungen:
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KFZ 012051 - KFZ - Kennzeichenhalter, schwarzDiese Kennzeichenhalterung ist für gerade und gewölbte Stoßstangen geeignet. • Farbe: schwarz • witterungsbeständiger Kunststoff • diverse Anschraubmöglichkeiten • für Norm-Kennzeichen der Maße 52 x 11 cm2,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
KFZ 18837 - KFZ - Kupplungsschutzkappe, schwarzDie Kupplungskappe bietet zuverlässigen Schutz für die Anhängerkupplung vor Witterungseinflüssen wie Wasser, Rost, Schmutz und Streusalz. Sie bewahrt die Kupplung dauerhaft vor Korrosion und Ablagerungen und trägt damit zur Werterhaltung bei. Gefertigt aus robustem ABS-Kunststoff, ist sie langlebig und witterungsbeständig. Mit einem Durchmesser von 50 mm passt sie auf alle gängigen Kupplungskugeln. Produkttyp: Kupplungskappe Funktion: Schutz vor Wasser, Rost, Schmutz und Streusalz Material: ABS-Kunststoff Durchmesser: Ø 50 mm Eine praktische und unkomplizierte Lösung zum Schutz der Anhängerkupplung – ideal für den täglichen Einsatz und den langfristigen Erhalt der Kupplung.1,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter




-
Wie kann man seinen Schadenfreiheitsrabatt bei der Kfz-Versicherung erhöhen?
Man kann seinen Schadenfreiheitsrabatt bei der Kfz-Versicherung erhöhen, indem man unfallfrei fährt und keine Schäden meldet. Zudem kann man durch den Abschluss einer Vollkaskoversicherung einen höheren Schadenfreiheitsrabatt erhalten. Eine regelmäßige Überprüfung und Anpassung der Versicherungstarife kann ebenfalls zu einer Erhöhung des Schadenfreiheitsrabatts führen. **
-
Was beinhaltet Teilkasko bei KFZ?
Die Teilkasko bei KFZ beinhaltet eine Versicherung für Schäden am eigenen Fahrzeug, die nicht durch einen Unfall verursacht wurden. Dazu gehören beispielsweise Schäden durch Diebstahl, Brand, Hagel, Sturm oder Wildunfälle. Im Gegensatz zur Vollkasko deckt die Teilkasko jedoch keine Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. Die Teilkasko bietet somit eine gewisse Absicherung gegen unvorhergesehene Ereignisse, die das Fahrzeug beschädigen könnten, ohne die Kosten für eine Vollkaskoversicherung zu tragen. Es ist wichtig, die genauen Leistungen und Bedingungen der Teilkasko-Versicherung im Vertrag zu prüfen, um zu wissen, welche Schäden abgedeckt sind. **
-
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
-
Was bedeutet Selbstbeteiligung bei Kfz Schaden?
Selbstbeteiligung bei Kfz Schaden bedeutet, dass der Versicherungsnehmer im Falle eines Schadens einen bestimmten Betrag selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten selbst tragen und dadurch die Versicherungskosten senken. Die Höhe der Selbstbeteiligung kann je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss zu beachten, da sie Auswirkungen auf die Höhe der Versicherungsprämie hat. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger die Versicherungsprämie. **

Welche Faktoren beeinflussen die Höhe der Kfz-Versicherungsprämie? Wie kann man Geld bei der Kfz-Versicherung sparen?
Die Höhe der Kfz-Versicherungsprämie wird durch Faktoren wie Fahrzeugtyp, Alter und Wohnort des Versicherungsnehmers, sowie dessen Fahrverhalten beeinflusst. Um Geld bei der Kfz-Versicherung zu sparen, kann man beispielsweise auf eine höhere Selbstbeteiligung setzen, regelmäßig Tarife vergleichen und auf Rabatte wie Schadensfreiheitsrabatte oder Kombi-Policen achten. Außerdem kann eine jährliche statt monatliche Zahlungsweise Kosten reduzieren. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Gabler-Präferenzmessung-bei-Kfz-Kaskoversicherungen:
-
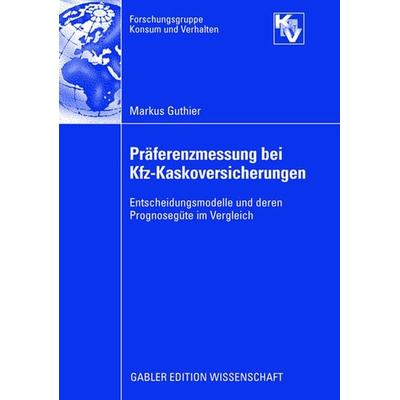
Präferenzmessung bei Kfz-Kaskoversicherungen, Taschenbuch von Markus Guthier, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-1096-7Präferenzmessung Bei Kfz-kaskoversicherungen, Taschenbuch Von Markus Guthier, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-1096-7, Seitenanzahl: 28774,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
-
Wie kann man seinen Schadenfreiheitsrabatt bei der Kfz-Versicherung erhöhen?
Man kann seinen Schadenfreiheitsrabatt bei der Kfz-Versicherung erhöhen, indem man unfallfrei fährt und keine Schäden meldet. Zudem kann man durch den Abschluss einer Vollkaskoversicherung einen höheren Schadenfreiheitsrabatt erhalten. Eine regelmäßige Überprüfung und Anpassung der Versicherungstarife kann ebenfalls zu einer Erhöhung des Schadenfreiheitsrabatts führen. **
-
Was beinhaltet Teilkasko bei KFZ?
Die Teilkasko bei KFZ beinhaltet eine Versicherung für Schäden am eigenen Fahrzeug, die nicht durch einen Unfall verursacht wurden. Dazu gehören beispielsweise Schäden durch Diebstahl, Brand, Hagel, Sturm oder Wildunfälle. Im Gegensatz zur Vollkasko deckt die Teilkasko jedoch keine Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. Die Teilkasko bietet somit eine gewisse Absicherung gegen unvorhergesehene Ereignisse, die das Fahrzeug beschädigen könnten, ohne die Kosten für eine Vollkaskoversicherung zu tragen. Es ist wichtig, die genauen Leistungen und Bedingungen der Teilkasko-Versicherung im Vertrag zu prüfen, um zu wissen, welche Schäden abgedeckt sind. **
Ähnliche Suchbegriffe für Gabler-Präferenzmessung-bei-Kfz-Kaskoversicherungen
-
KFZ 012051 - KFZ - Kennzeichenhalter, schwarzDiese Kennzeichenhalterung ist für gerade und gewölbte Stoßstangen geeignet. • Farbe: schwarz • witterungsbeständiger Kunststoff • diverse Anschraubmöglichkeiten • für Norm-Kennzeichen der Maße 52 x 11 cm2,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
KFZ 18837 - KFZ - Kupplungsschutzkappe, schwarzDie Kupplungskappe bietet zuverlässigen Schutz für die Anhängerkupplung vor Witterungseinflüssen wie Wasser, Rost, Schmutz und Streusalz. Sie bewahrt die Kupplung dauerhaft vor Korrosion und Ablagerungen und trägt damit zur Werterhaltung bei. Gefertigt aus robustem ABS-Kunststoff, ist sie langlebig und witterungsbeständig. Mit einem Durchmesser von 50 mm passt sie auf alle gängigen Kupplungskugeln. Produkttyp: Kupplungskappe Funktion: Schutz vor Wasser, Rost, Schmutz und Streusalz Material: ABS-Kunststoff Durchmesser: Ø 50 mm Eine praktische und unkomplizierte Lösung zum Schutz der Anhängerkupplung – ideal für den täglichen Einsatz und den langfristigen Erhalt der Kupplung.1,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
KFZ 18692 - KFZ - Luftentfeuchtersack, 1000gLuftentfeuchtersack 1000g • das Trockenwunder - Schluß mit Feuchtigkeit • befüllt mit recyclebarem Silica Gel • Feuchtigkeitsaufnahme bis zu 500 g • wieder verwendbar ohne Nachfüllen • verhindert Schimmel, Feuchtigkeitsflecken und muffige Gerüche • für die Verwendung in Wohnmobilen, Wohnwagen, Autos, Schränken und Kellern • Trockengewicht: 1 kg • Material Beutel: 100% Polyester6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
-
Was bedeutet Selbstbeteiligung bei Kfz Schaden?
Selbstbeteiligung bei Kfz Schaden bedeutet, dass der Versicherungsnehmer im Falle eines Schadens einen bestimmten Betrag selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten selbst tragen und dadurch die Versicherungskosten senken. Die Höhe der Selbstbeteiligung kann je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss zu beachten, da sie Auswirkungen auf die Höhe der Versicherungsprämie hat. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger die Versicherungsprämie. **
-
Welche Faktoren beeinflussen die Höhe der Kfz-Versicherungsprämie? Wie kann man Geld bei der Kfz-Versicherung sparen?
Die Höhe der Kfz-Versicherungsprämie wird durch Faktoren wie Fahrzeugtyp, Alter und Wohnort des Versicherungsnehmers, sowie dessen Fahrverhalten beeinflusst. Um Geld bei der Kfz-Versicherung zu sparen, kann man beispielsweise auf eine höhere Selbstbeteiligung setzen, regelmäßig Tarife vergleichen und auf Rabatte wie Schadensfreiheitsrabatte oder Kombi-Policen achten. Außerdem kann eine jährliche statt monatliche Zahlungsweise Kosten reduzieren. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.