Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Was macht Barby von der Kelly Family? - What is Barby from the Kelly Family doing?
Barby von der Kelly Family ist Sängerin und Musikerin. Sie tritt gemeinsam mit ihren Geschwistern in der Band Kelly Family auf und ist bekannt für ihre energiegeladenen Live-Auftritte. Neben ihrer Musikkarriere engagiert sie sich auch für wohltätige Zwecke und setzt sich für Tierschutz ein. **
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **


Ähnliche Suchbegriffe für Hansebooks-What-Every-Family
Top-Angebote
Produkte zum Begriff Hansebooks-What-Every-Family:
-
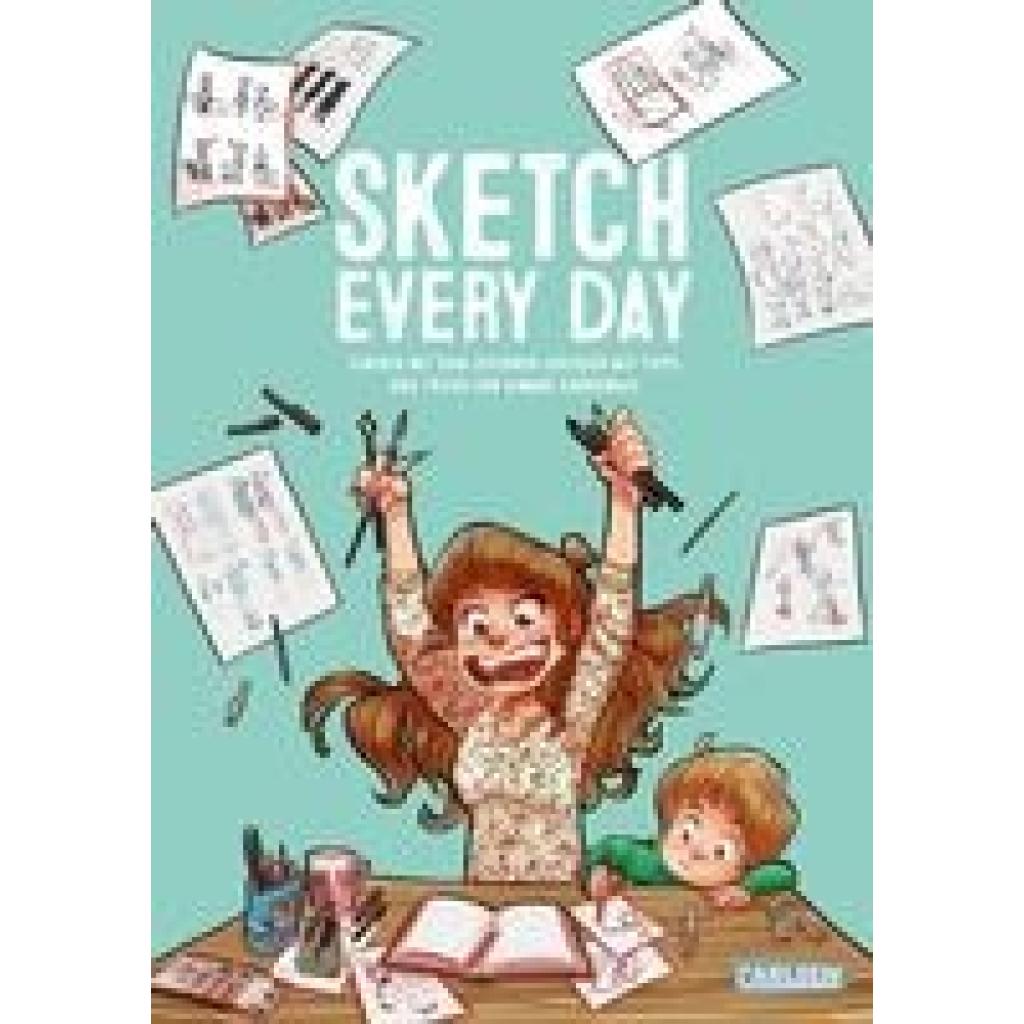
Sketch Every DaySketch Every Day , Einfach mit dem Zeichnen loslegen mit Tipps und Tricks von Simone Grünewald , Differential-Reparatursätze > Differentiale & Teile , Erscheinungsjahr: 20200929, Übersetzung: Christiansen, Ole Johan, Seitenzahl/Blattzahl: 208, Abbildungen: vierfarbig, Themenüberschrift: ART / Techniques / Cartooning, Keyword: #schmoedraws; Westliche Leserichtung; cartoon zeichnen lernen; comic selber zeichnen; comic workshop für kinder; manga und anime zeichnen lernen für anfänger; manga zeichnen für kinder; sketch zeichnen lernen; zeichenbuch comic, Fachschema: Manga~Manga / Graphic Novel~Comic / Graphic Novel~Graphic Novel~Comic~Geschenkband, Fachkategorie: Zeichnung~Kunst: Grundlagen und Techniken~Mangas und ostasiatische Comic-Stile / -Traditionen~Europäische Graphic Novels~Comics im europäischen Stil / Tradition~Geschenkbücher~Malbücher~Kinder/Jugendliche: Allgemeine Interessen: Praktische Kunst, Zeichnen, Malen, Fotografie, Interesse Alter: empfohlenes Alter: ab 14 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 14, Warengruppe: TB/Belletristik/Humor/Cartoons/Comics, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 174, Höhe: 22, Gewicht: 603, Produktform: Kartoniert, Genre: Belletristik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann benutzt man every?
Man benutzt "every" um auszudrücken, dass etwas regelmäßig oder wiederholt geschieht. Zum Beispiel: "I go to the gym every day." Es wird oft verwendet, um Gewohnheiten oder Routinen zu beschreiben. Man kann auch "every" verwenden, um eine allgemeine Aussage über eine Gruppe von Dingen oder Personen zu machen, wie in "Every student must pass the exam." Es wird normalerweise mit einem Singularnomen verwendet, selbst wenn es sich auf mehrere Dinge oder Personen bezieht. Man sollte darauf achten, dass "every" nicht mit "each" verwechselt wird, da "each" sich auf einzelne Elemente innerhalb einer Gruppe bezieht, während "every" die gesamte Gruppe anspricht. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Top-Angebote
Produkte zum Begriff Hansebooks-What-Every-Family:
-
Sketch Every DaySketch Every Day , Einfach mit dem Zeichnen loslegen mit Tipps und Tricks von Simone Grünewald , Differential-Reparatursätze > Differentiale & Teile , Erscheinungsjahr: 20200929, Übersetzung: Christiansen, Ole Johan, Seitenzahl/Blattzahl: 208, Abbildungen: vierfarbig, Themenüberschrift: ART / Techniques / Cartooning, Keyword: #schmoedraws; Westliche Leserichtung; cartoon zeichnen lernen; comic selber zeichnen; comic workshop für kinder; manga und anime zeichnen lernen für anfänger; manga zeichnen für kinder; sketch zeichnen lernen; zeichenbuch comic, Fachschema: Manga~Manga / Graphic Novel~Comic / Graphic Novel~Graphic Novel~Comic~Geschenkband, Fachkategorie: Zeichnung~Kunst: Grundlagen und Techniken~Mangas und ostasiatische Comic-Stile / -Traditionen~Europäische Graphic Novels~Comics im europäischen Stil / Tradition~Geschenkbücher~Malbücher~Kinder/Jugendliche: Allgemeine Interessen: Praktische Kunst, Zeichnen, Malen, Fotografie, Interesse Alter: empfohlenes Alter: ab 14 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 14, Warengruppe: TB/Belletristik/Humor/Cartoons/Comics, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 174, Höhe: 22, Gewicht: 603, Produktform: Kartoniert, Genre: Belletristik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was macht Barby von der Kelly Family? - What is Barby from the Kelly Family doing?
Barby von der Kelly Family ist Sängerin und Musikerin. Sie tritt gemeinsam mit ihren Geschwistern in der Band Kelly Family auf und ist bekannt für ihre energiegeladenen Live-Auftritte. Neben ihrer Musikkarriere engagiert sie sich auch für wohltätige Zwecke und setzt sich für Tierschutz ein. **
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wann benutzt man every?
Man benutzt "every" um auszudrücken, dass etwas regelmäßig oder wiederholt geschieht. Zum Beispiel: "I go to the gym every day." Es wird oft verwendet, um Gewohnheiten oder Routinen zu beschreiben. Man kann auch "every" verwenden, um eine allgemeine Aussage über eine Gruppe von Dingen oder Personen zu machen, wie in "Every student must pass the exam." Es wird normalerweise mit einem Singularnomen verwendet, selbst wenn es sich auf mehrere Dinge oder Personen bezieht. Man sollte darauf achten, dass "every" nicht mit "each" verwechselt wird, da "each" sich auf einzelne Elemente innerhalb einer Gruppe bezieht, während "every" die gesamte Gruppe anspricht. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für Hansebooks-What-Every-Family
-
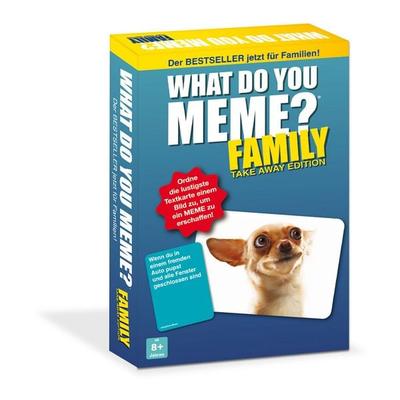
What do you meme - Family - Take Away-EditionDer Weltweite Bestseller „what Do You Meme?“ Ist Jetzt Auch Familienfreundlich Geworden. In Der „family Edition“ Gibt Es Keinen „ab-18“-content Mehr, Dafür Aber Viele Neue Memes Und 300 Lustige Und Skurrile Textkarten. Dabei Wird Die Ganze Familie...15,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
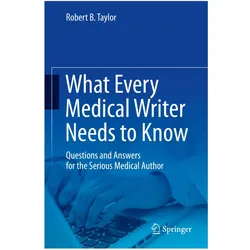
What Every Medical Writer Needs to Know, Fachbücher von Robert B. TaylorDas Buch "What Every Medical Writer Needs to Know" von Robert B. Taylor bietet eine umfassende Einführung in die wesentlichen Aspekte des medizinischen Schreibens, die in herkömmlichen "Wie man"-Büchern oft nicht behandelt werden. Es richtet sich an medizinische Schriftsteller aller Erfahrungsstufen und beantwortet Fragen, die viele möglicherweise nicht einmal stellen. Die Leser erfahren, wie ihre Persönlichkeit das Schreibverhalten beeinflusst und welche Strategien das Schreiben erleichtern können. Zudem werden wichtige Themen wie Urheberrecht, Plagiat, die Herausforderungen von Open-Access-Journalen und die Problematik von betrügerischen Verlagen behandelt. Dr. Taylor beleuchtet auch überraschende Wahrheiten über den medizinischen Publikationsprozess und teilt wenig bekannte Geschichten über berühmte medizinische Schriftsteller. Dieses Buch ist eine unverzichtbare Ressource für alle, die im Gesundheitswesen schreiben möchten, einschliesslich Akademikern, praktizierenden Ärzten, Pflegekräften und professionellen medizinischen Schriftstellern.80,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.