Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Wackelt der Adapter für das CI-Modul im Samsung TV?
Es ist möglich, dass der Adapter für das CI-Modul im Samsung TV wackelt, wenn er nicht richtig eingesetzt oder befestigt ist. Es ist wichtig, sicherzustellen, dass der Adapter korrekt in den CI-Slot des Fernsehers eingesteckt und festgeschraubt ist, um ein stabiles Signal zu gewährleisten. Wenn das Problem weiterhin besteht, könnte es auch an einem defekten Adapter liegen, der möglicherweise ausgetauscht werden muss. **
Ähnliche Suchbegriffe für Harting-Adapter-Modul-09140009931
Top-Angebote
Produkte zum Begriff Harting-Adapter-Modul-09140009931:
-
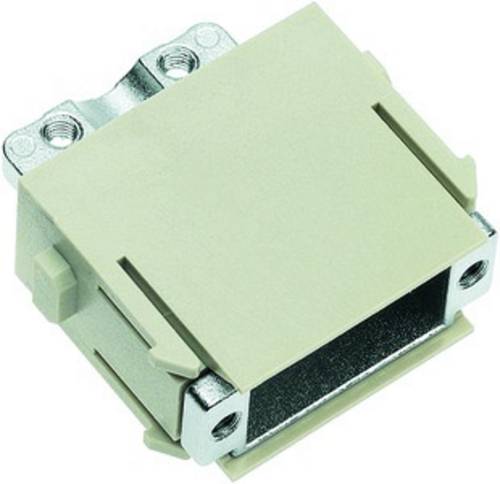
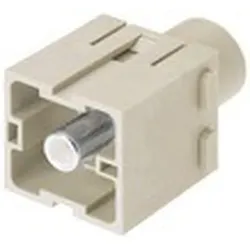
HARTING Han D-Sub Modul für 1 Kabel Buchseneinsatz (F) Steckzyklen >=500 Temperaturbereich -40°C bis 125°C - 1 Stück 0914000993109140009931 HARTING Han D-Sub Modul für 1 Kabel Buchseneinsatz (F) Steckzyklen >=500 Temperaturbereich -40°C bis 125°C: Typ: D-Sub Modul Bauart: Buchseneinsatz (F) Isolationswiderstand: >=10Ohm Maße: Länge: 35,2mm Breite: 34,2mm Höhe: 14,6mm Temperaturbereich: -40°C bis 125°C Steckzyklen: >=500 Passend für: Modularhalterung Werkstoff: Isolierstoff: Polycarbonat (PC) Außenleiter: Zink-Druckguss-Legierung Farbe: Farbton: kieselgrau RAL 7032 Zulassungen / Normen: Brandverhalten nach UL: V0 nach UL94 Merkmale: - Für 1 Kabel geeignet. - Für 9-poligen D-Sub Einsatz, passender D-Sub Einsatz muss separat bestellt werden. - Ideal für die Übertragung von empfindlichen Signalen. - Für Crimp- / Löt- oder Schneidklemmanschluss. - Die Verwendung von Führungsbuchsen wird empfohlen. - Bei Einbau in den Modular-Halterahmen mit 2 Modulplätze wird empfohlen das 6B Kupplungs- oder Tüllengehäuse mit hoher Bauform zu verwenden. Übereinstimmende Angaben: HARTING Stecker31,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Harting Modul 09140012663Anzahl der Leistungskontakte=1Kontakteinsatz ohne Kontakte=neinKontaktausführung=StiftPolzahl=1Werkstoff des Steckverbindereinsatzes=ThermoplastBemessungsstrom In=200 ABetriebstemperatur=-40..125 °CBemessungsspannung=1000 VBemessungsstoßspannung=8 kVVerschmutzungsgrad=3Ausführung des elektrischen Anschlusses=AxialschraubanschlussMit Drahtschutz=neinAnschließbarer Leiterquerschnitt feindrähtig ohne Aderendhülse=25..40 mm2Anschließbarer Leiterquerschnitt mehrdrähtig=25..40 mm2Werkstoff der Kontaktbeschichtung=SilberWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstige KupferlegierungenBrennbarkeitsklasse des Isolierstoffs nach UL 94=V0Mit Schutzleiter=neinMin. Anzahl der Steckzyklen=50030,06 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Harting-Adapter-Modul-09140009931:
-
Harting Adapter-Modul 09140009931Kontakteinsatz ohne Kontakte=neinKontaktausführung=BuchseWerkstoff des Steckverbindereinsatzes=ThermoplastBetriebstemperatur=-40..125 °CAusführung des elektrischen Anschlusses=sonstigeMit Drahtschutz=neinWerkstoff der Kontaktbeschichtung=sonstigeWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeBrennbarkeitsklasse des Isolierstoffs nach UL 94=V0Min. Anzahl der Steckzyklen=50015,42 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Harting Adapter-Modul 09140009930Kontakteinsatz ohne Kontakte=neinKontaktausführung=StiftWerkstoff des Steckverbindereinsatzes=ThermoplastBetriebstemperatur=-40..125 °CAusführung des elektrischen Anschlusses=sonstigeMit Drahtschutz=neinWerkstoff der Kontaktbeschichtung=sonstigeWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeBrennbarkeitsklasse des Isolierstoffs nach UL 94=V0Min. Anzahl der Steckzyklen=50015,42 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
HARTING Han D-Sub Modul für 1 Kabel Buchseneinsatz (F) Steckzyklen >=500 Temperaturbereich -40°C bis 125°C - 1 Stück 0914000993109140009931 HARTING Han D-Sub Modul für 1 Kabel Buchseneinsatz (F) Steckzyklen >=500 Temperaturbereich -40°C bis 125°C: Typ: D-Sub Modul Bauart: Buchseneinsatz (F) Isolationswiderstand: >=10Ohm Maße: Länge: 35,2mm Breite: 34,2mm Höhe: 14,6mm Temperaturbereich: -40°C bis 125°C Steckzyklen: >=500 Passend für: Modularhalterung Werkstoff: Isolierstoff: Polycarbonat (PC) Außenleiter: Zink-Druckguss-Legierung Farbe: Farbton: kieselgrau RAL 7032 Zulassungen / Normen: Brandverhalten nach UL: V0 nach UL94 Merkmale: - Für 1 Kabel geeignet. - Für 9-poligen D-Sub Einsatz, passender D-Sub Einsatz muss separat bestellt werden. - Ideal für die Übertragung von empfindlichen Signalen. - Für Crimp- / Löt- oder Schneidklemmanschluss. - Die Verwendung von Führungsbuchsen wird empfohlen. - Bei Einbau in den Modular-Halterahmen mit 2 Modulplätze wird empfohlen das 6B Kupplungs- oder Tüllengehäuse mit hoher Bauform zu verwenden. Übereinstimmende Angaben: HARTING Stecker31,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wackelt der Adapter für das CI-Modul im Samsung TV?
Es ist möglich, dass der Adapter für das CI-Modul im Samsung TV wackelt, wenn er nicht richtig eingesetzt oder befestigt ist. Es ist wichtig, sicherzustellen, dass der Adapter korrekt in den CI-Slot des Fernsehers eingesteckt und festgeschraubt ist, um ein stabiles Signal zu gewährleisten. Wenn das Problem weiterhin besteht, könnte es auch an einem defekten Adapter liegen, der möglicherweise ausgetauscht werden muss. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Harting-Adapter-Modul-09140009931
-
Harting Modul 09140012663Anzahl der Leistungskontakte=1Kontakteinsatz ohne Kontakte=neinKontaktausführung=StiftPolzahl=1Werkstoff des Steckverbindereinsatzes=ThermoplastBemessungsstrom In=200 ABetriebstemperatur=-40..125 °CBemessungsspannung=1000 VBemessungsstoßspannung=8 kVVerschmutzungsgrad=3Ausführung des elektrischen Anschlusses=AxialschraubanschlussMit Drahtschutz=neinAnschließbarer Leiterquerschnitt feindrähtig ohne Aderendhülse=25..40 mm2Anschließbarer Leiterquerschnitt mehrdrähtig=25..40 mm2Werkstoff der Kontaktbeschichtung=SilberWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstige KupferlegierungenBrennbarkeitsklasse des Isolierstoffs nach UL 94=V0Mit Schutzleiter=neinMin. Anzahl der Steckzyklen=50030,06 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
OPD-2 - Modul AbhängigkeitserkrankungenOPD-2 - Modul Abhängigkeitserkrankungen , Das Diagnostik-Manual , Polituren & Wachse > Autopflege & Aufbereitung , Auflage: 2., korrigierte Auflage, Erscheinungsjahr: 20170320, Produktform: Leinen, Auflage: 17002, Auflage/Ausgabe: 2., korrigierte Auflage, Seitenzahl/Blattzahl: 141, Abbildungen: 3 Tabellen, Keyword: Psychiatrie; Psychotherapie; Abhängigkeit; Abhängigkeitserkrankung; Diagnostik; Psychologie; Psychotherapeut; Interaktion; Therapeut; Klinische Psychologie; Therapieplanung; psychodynamische Psychotherapie; Persönlichkeit; Psychotherapie und Klinische Psychologie; Therapie; Klassifikation psychischer Störungen; Operationalisierte Psychodynamische Diagnostik, Fachschema: Abhängigkeit~Klinische Psychologie~Psychologie / Klinische Psychologie~Psychologie / Forschung, Experimente, Methoden~Psychiatrie - Psychiater, Fachkategorie: Klinische Psychologie~Medizinische Diagnostik~Psychiatrie, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Psychologische Tests, Messtechniken, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Länge: 231, Breite: 161, Höhe: 15, Gewicht: 418, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zimmermann, Bernd: Modul "Zusatzqualifizierung Schubmaststapler"Modul "Zusatzqualifizierung Schubmaststapler" , Schulungs-Präsentation zur Qualifizierung (Zusatzqualifizierung, Stufe 2) von Bedienern von Schubmaststaplern 23 animierte PowerPoint®-Präsentationsfolien mit Vortragstexten (Notizenseiten) für den Dozenten Zusatzqualifizierung gemäß Arbeitsschutzgesetz, Betriebssicherheitsverordnung TRBS 1116, 2111, 2111 Teil 1 DGUV Vorschrift 1 "Grundsätze der Prävention" DGUV Vorschrift 68 "Flurförderzeuge" DGUV Grundsatz 308-001 "Qualifizierung und Beauftragung der Fahrerinnen und Fahrer von Flurförderzeugen außer geländegängigen Teleskopstaplern" u. dgl. Um Flurförderzeuge bedienen zu dürfen, ist in Deutschland eine dreistufige Qualifizierung/Ausbildung nach DGUV Grundsatz 308-001 nötig: Stufe 1 (Allgemeine Qualifizierung): Sie findet i. d. R. auf einem klassischen Frontgabelstapler statt. Die Grundlage dafür bietet das umfangreiche Lehrsystem vom Resch-Verlag. Stufe 2 (Zusatzqualifizierung): Sie ist nötig, wenn andere Bauarten bedient werden sollen, z. B. Schubmaststapler. Die Grundlage dazu bietet diese Präsentation. Stufe 3: Betriebliche Qualifizierung: Erklärung der Betriebsanweisungen und Einweisung in alle Modelle im Betrieb Schubmaststapler (auch Schubstapler, Quersitzstapler oder englisch Reach Truck genannt) sind eine besondere Bauart der Flurförderzeuge, die sich in vielen Punkten von klassischen Gabelstaplern (Frontstaplern) unterscheiden und zusätzliche Gefahren bergen. Aus diesem Grund dürfen nach DGUV Grundsatz 308-001 nur Personen mit dem Bedienen von Schubmaststaplern beauftragt werden, die speziell für diese Bauart qualifiziert wurden. Fahrpersonal, das "nur" auf einem normalen Frontgabelstapler geschult ist, muss vor dem Bedienen eines Schubmaststaplers erst eine Zusatzqualifizierung (Stufe 2 nach DGUV G 308-001) durchlaufen. Die theoretische Grundlage dazu bietet diese Präsentation. Hier werden alle Unterschiede und zusätzlichen Gefahren eines Schubmaststaplers im Vergleich zu einem klassischen Gabelstapler behandelt. Somit bauen die Folien perfekt auf dem Lehrsystem "Sicheres Bedienen von Flurförderzeugen" auf und vermitteln alles, was für eine rechtssichere Zusatzqualifizierung (Stufe 2) nach den berufsgenossenschaftlichen Vorgaben nötig ist. , Sporttaschen > Sport & Freizeit (Posten) , Erscheinungsjahr: 20240102, Produktform: Hardware, Autoren: Zimmermann, Bernd~Zimmermann, Timo, Keyword: Ausbildung; Schubmaststapler; Zusatzqualifizierung, Fachschema: Technologie, Warengruppe: NB/Technik/Sonstiges, UNSPSC: 85235190, Warenverzeichnis für die Außenhandelsstatistik: 85235190, Sender’s product category: NONBO, Länge: 168, Breite: 134, Höhe: 15, Gewicht: 68, Produktform: Hardware, Genre: Spiele, PBS,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.