Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für Helfen-Fachbücher
Top-Angebote
Produkte zum Begriff Helfen-Fachbücher:
-
Helfen als Verpflichtung, Fachbücher von Thomas BuombergerDas Fachbuch "Helfen als Verpflichtung" von Thomas Buomberger bietet einen tiefen Einblick in die soziale Geschichte der Hülfsgesellschaft Winterthur, die 1812 gegründet wurde, um die Not der armen Bevölkerung zu lindern. Es beleuchtet die Herausforderungen von Armut, Hunger und sozialer Ungerechtigkeit im 19. Jahrhundert und zeigt, wie philanthropisch engagierte Bürger zahlreiche sozial fortschrittliche Projekte initiierten. Diese Projekte, die einst als innovativ galten, sind heute integrale Bestandteile des Sozialstaates. Das Buch thematisiert nicht nur die Bekämpfung von Armut und Wohnungsnot, sondern auch die Förderung von Bildung als Schlüssel zur Armutsbekämpfung. Durch die Schilderung individueller Schicksale wird die anhaltende Notwendigkeit der persönlichen Unterstützung verdeutlicht. Die Geschichte der Hülfsgesellschaft wird somit zu einem Spiegelbild der sozialen und wirtschaftlichen Entwicklungen in Winterthur und darüber hinaus.39,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
'Wir wollen helfen, da wo Not ist', Fachbücher von Salome LienertDas Elend in den Emigrantenvierteln von Paris weckte 1933 das Mitgefühl vieler Menschen in Europa. Um den Kindern in Not zu helfen, wurde in Zürich in privater Initiative das Schweizer Hilfswerk für Emigrantenkinder gegründet. Durch Erholungsurlaube in der Schweiz sollten die Kinder gestärkt und mit Spenden sollte ihr Schicksal erleichtert werden. Im Nachhall der Reichskristallnacht wendet sich das Hilfswerk verstärkt der Hilfe innerhalb der Landesgrenzen zu. So wurde aus einer spontanen Bekundung des Mitgefühls ein wichtiges Kinderhilfswerk in der Schweiz zur Zeit des Zweiten Weltkriegs. Die Autorin untersucht die Entstehung, den Aufbau und die Entwicklung des von Nettie Sutro geleiteten Schweizer Hilfswerks für Emigrantenkinder (SHEK) von der Gründung 1933 bis zur Auflösung 1947. Beleuchtet werden die Besonderheiten - politisch und religiös neutrale Ausrichtung, starke personelle Verbindungen.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensschaden-Haftpflichtversicherung, Fachbücher von Holger Sassenbach, Winfried BeyerDie Vermögensschaden-Haftpflichtversicherung ist ein umfassendes Fachbuch, das sich mit der Absicherung von Vermögensschäden in der Dienstleistungsbranche beschäftigt. Angesichts der wachsenden Bedeutung dieser Branche in der deutschen Wirtschaft ist es unerlässlich, sich mit den spezifischen Risiken und den entsprechenden Versicherungslösungen auseinanderzusetzen. Dieses Buch bietet einen praxisnahen Einstieg in die komplexe Materie und richtet sich an alle, die sich mit der Beratung von Kunden in Bezug auf Vermögensschäden befassen. Es vermittelt das notwendige Fachwissen, um kompetent und überzeugend über Risiken und deren Absicherung zu informieren. Die Leser erhalten eine fundierte Einführung in die gesetzlichen Haftungsgrundlagen, gefolgt von detaillierten Analysen berufsspezifischer Risiken und deren optimaler Absicherung. Abgerundet wird das Werk durch die Präsentation der Musterbedingungen zur Vermögensschadenhaftpflichtversicherung, die vom GDV im Jahr 2024 veröffentlicht und im Mai 2025 überarbeitet wurden.44,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Helfen-Fachbücher:
-
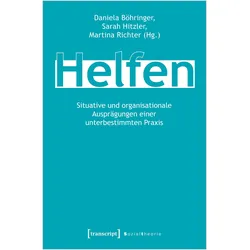
Helfen, FachbücherViele pädagogische und andere Arbeitsfelder definieren sich über „Helfen“ als zentralen Handlungsmodus. Aber trotz breiter sozial- und erziehungswissenschaftlicher Diskussion bleibt das Helfen als Praxis theoretisch unterbestimmt. Der interdisziplinäre Band versammelt Beiträge zu organisierten Formen der Hilfegewährung, die für den Wohlfahrtsstaat kennzeichnend sind. Qualitative empirische Studien zeichnen die Praktiken des institutionalisierten Helfens und die Verschränkungen mit ihren organisationalen Strukturen nach. Dieser Blick eröffnet Perspektiven auf die Methodizität des Helfens als widersprüchliches Phänomen: trotz aller Vorgaben und Konzepte beruht es im Kern auf konkreten Begegnungen.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
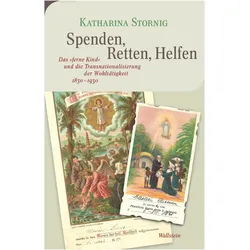
Spenden, Retten, Helfen, Fachbücher von Katharina StornigDie Entstehung einer Kultur des transnationalen Helfens ist Teil der Geschichte des europäischen Kolonialismus. Kinder sind heutzutage aus der Werbung für Spenden nicht wegzudenken. Trotz Kritik gelten Bilder und Erzählungen von weltweit in Not geratenen Kindern als besonders wirksames Instrument, um Menschen emotional zu erreichen und zu wohltätigen Gaben zu bewegen. Katharina Stornig zeigt, dass die Figur des „zu rettenden Kindes“ in geografisch fernen Ländern eine lange Geschichte hat. Sie wurde bereits im 19. Jahrhundert von religiösen Vereinen geschaffen und zu Werbezwecken genutzt. Seit den 1830er Jahren generierten auch im deutschsprachigen Europa Vereine, die im Rahmen der christlichen Missionsbewegung und vor dem Hintergrund europäischer Expansionsbestrebungen entstanden waren, Spendengelder für ferne Weltregionen. Die kulturhistorische Analyse ihrer Aktivitäten zeigt, dass religiöse Vereine Narrative des „Rettens“ und „Helfens“ verbreiteten und in Praktiken des transnationalen Gebens überführten. Dabei adressierten sie ihre Mitglieder als potente „Retter“ bzw. „Helfer“ von als „bedürftig“ erklärten Menschen und insbesondere Kindern in fernen Ländern und (re-)produzierten am Ende auch koloniale Differenz und Ungleichheit.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Helfen als Verpflichtung, Fachbücher von Thomas BuombergerDas Fachbuch "Helfen als Verpflichtung" von Thomas Buomberger bietet einen tiefen Einblick in die soziale Geschichte der Hülfsgesellschaft Winterthur, die 1812 gegründet wurde, um die Not der armen Bevölkerung zu lindern. Es beleuchtet die Herausforderungen von Armut, Hunger und sozialer Ungerechtigkeit im 19. Jahrhundert und zeigt, wie philanthropisch engagierte Bürger zahlreiche sozial fortschrittliche Projekte initiierten. Diese Projekte, die einst als innovativ galten, sind heute integrale Bestandteile des Sozialstaates. Das Buch thematisiert nicht nur die Bekämpfung von Armut und Wohnungsnot, sondern auch die Förderung von Bildung als Schlüssel zur Armutsbekämpfung. Durch die Schilderung individueller Schicksale wird die anhaltende Notwendigkeit der persönlichen Unterstützung verdeutlicht. Die Geschichte der Hülfsgesellschaft wird somit zu einem Spiegelbild der sozialen und wirtschaftlichen Entwicklungen in Winterthur und darüber hinaus.39,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für Helfen-Fachbücher
-
'Wir wollen helfen, da wo Not ist', Fachbücher von Salome LienertDas Elend in den Emigrantenvierteln von Paris weckte 1933 das Mitgefühl vieler Menschen in Europa. Um den Kindern in Not zu helfen, wurde in Zürich in privater Initiative das Schweizer Hilfswerk für Emigrantenkinder gegründet. Durch Erholungsurlaube in der Schweiz sollten die Kinder gestärkt und mit Spenden sollte ihr Schicksal erleichtert werden. Im Nachhall der Reichskristallnacht wendet sich das Hilfswerk verstärkt der Hilfe innerhalb der Landesgrenzen zu. So wurde aus einer spontanen Bekundung des Mitgefühls ein wichtiges Kinderhilfswerk in der Schweiz zur Zeit des Zweiten Weltkriegs. Die Autorin untersucht die Entstehung, den Aufbau und die Entwicklung des von Nettie Sutro geleiteten Schweizer Hilfswerks für Emigrantenkinder (SHEK) von der Gründung 1933 bis zur Auflösung 1947. Beleuchtet werden die Besonderheiten - politisch und religiös neutrale Ausrichtung, starke personelle Verbindungen.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensschaden-Haftpflichtversicherung, Fachbücher von Holger Sassenbach, Winfried BeyerDie Vermögensschaden-Haftpflichtversicherung ist ein umfassendes Fachbuch, das sich mit der Absicherung von Vermögensschäden in der Dienstleistungsbranche beschäftigt. Angesichts der wachsenden Bedeutung dieser Branche in der deutschen Wirtschaft ist es unerlässlich, sich mit den spezifischen Risiken und den entsprechenden Versicherungslösungen auseinanderzusetzen. Dieses Buch bietet einen praxisnahen Einstieg in die komplexe Materie und richtet sich an alle, die sich mit der Beratung von Kunden in Bezug auf Vermögensschäden befassen. Es vermittelt das notwendige Fachwissen, um kompetent und überzeugend über Risiken und deren Absicherung zu informieren. Die Leser erhalten eine fundierte Einführung in die gesetzlichen Haftungsgrundlagen, gefolgt von detaillierten Analysen berufsspezifischer Risiken und deren optimaler Absicherung. Abgerundet wird das Werk durch die Präsentation der Musterbedingungen zur Vermögensschadenhaftpflichtversicherung, die vom GDV im Jahr 2024 veröffentlicht und im Mai 2025 überarbeitet wurden.44,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hunde helfen heilen, Ratgeber von Maria StörrHunde in Kliniken und Pflegeeinrichtungen sind längst kein so seltener Anblick mehr wie noch vor Jahren. Es ist inzwischen hinlänglich erwiesen, dass sie bei durchdachtem und planvollem Einsatz tatsächlich im therapeutischen Sinne heilend wirken können. Im Gegensatz zu tiergestützten Interventionen, Fördermassnahmen oder dem Einsatz von Hunden in der Pädagogik geht es in diesem Buch deshalb rein um den therapeutischen Bereich: Wie kann man Hunde bei Patienten mit beispielsweise Apoplex, apallischem Syndrom oder frühkindlicher Hirnschädigung sinnvoll einsetzen? Wie können sie hier in Physiotherapie, Ergotherapie und Logopädie unterstützend mitwirken? Konkrete Beispiele und Fallberichte zu den einzelnen Krankheitsbildern zeichnen ein genaues Bild der Einsatz- und Wirkmöglichkeiten. Ein Kapitel zum Qualitätsmanagement und zur Dokumentation unterstreicht, dass nur qualifizierte Arbeit auf hohem Niveau von Bedeutung ist.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vom Helfen und vom Wohlergehen oder Wie die Politik neu und besser erfunden werden kann, Fachbücher von Egon Chr. LeitnerSeit Jahrzehnten simuliert der deutsche kognitive Psychologe Dörner Unfälle und Katastrophen – politische, technische und wirtschaftliche – in Städten, Staaten und Kernkraftwerken, um Katastrophen zu verhindern. Sein legendäres erstes Testland hiess Tanaland; heute könnte man denken, es ähnelt der EU. Immer wenn Sie als Entscheidungsträger zu jemandem sagen oder von jemandem gesagt bekommen: "Es gibt keinen anderen Weg: Es ist das kleinere Übel," und das sogar selbst glauben, befinden Sie sich wahrscheinlich mitten in einem besorgniserregenden Experiment. Zu glauben, dass man es irgendwie selbst beheben kann, ist Teil dieses Experiments. In der genannten Situation fanden Gespräche mit einer widerständigen Absicht statt: Der Wirtschaftsforscher und Wohlfahrtsstaat-Ökonom Markus Marterbauer, der Kriegsjournalist Friedrich Orter und der Arzt Werner Vogt wurden unabhängig gefragt: "Was nun, was tun?" und "Wie kann man Menschen schützen und sich verteidigen?" Marterbauer war einer derjenigen, die Jahre vor der aktuellen Katastrophe öffentlich vor dem drohenden Platzen der Immobilienblase und einer daraus resultierenden globalen Wirtschaftskrise warnten. Das Lebenswerk von Werner Vogt besteht darin, systematisch Engpässe und Mängel zu beheben und zu verhindern, und er ist niemals dem Fatalismus verfallen. Das Ziel ist tatsächlich der Weg. Dieser Ansatz erspart einem selbst und anderen die zeit- und energieaufwendigen Umwege, die nirgendwohin führen, sowie die Ausflüge, die ohnehin schiefgehen. Wenn das Ziel der Weg ist, muss nichts aufgeschoben werden. Was getan werden muss, wird durch das Tun erreicht, ist eine seiner Antworten. Fritz Orter spricht von einem opferbereiten Bericht, der bald nicht mehr existieren wird, es sei denn, es gelingt ihm wiederholt, den Verlauf der Ereignisse zu durchbrechen, zum Beispiel mit Warum-Fragen in diesem Land und in der Welt, die noch nicht ganz ist, wie: Warum gibt es kein Fach namens "Helfen"?.32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.