Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Wie funktioniert die Herlitz-Klammer?
Die Herlitz-Klammer ist eine spezielle Art von Büroklammer, die dazu verwendet wird, mehrere Blätter Papier zusammenzuhalten. Sie besteht aus einem gebogenen Draht, der in einer bestimmten Form geformt ist, um eine sichere Verbindung zu gewährleisten. Die Klammer wird einfach über die zu verbindenden Blätter geschoben und hält sie fest zusammen. **
Ähnliche Suchbegriffe für Herlitz-Wochenblockkalender-A5-2027
Top-Angebote
Produkte zum Begriff Herlitz-Wochenblockkalender-A5-2027:
-
Moleskine Notizbuch Large/A5, Liniert, MyrtengrünMoleskine Notizbuch Large/A5, Liniert, Myrtengrün , Die Klassik-Kollektion ist in kräftigen neuen Farben gehalten. Die verschiedene Seitenlayouts warten nur darauf, mit Ihren Ideen gefüllt zu werden. Es enthält alle charakteristischen Elementen des legendären Notizbuches: abgerundete Ecken, elfenbeinweiße Seiten, Gummiband zum Verschließen, Lesezeichenband und ausklappbare Innentasche - hinter einem farbenfrohen festen oder weichen Einband. - Klassik Notizbuch mit festem und weichem Einband - Abgerundete Ecken - Gummiband zum Verschließen - Elfenbeinweißes Moleskine Papier - Doppeltes Lesezeichenband - Papier: 70 g/m², säurefrei, elfenbeinweiß, liniert - "In case of loss"-Hinweis auf dem Deckblatt - Erweiterbare Innentasche hinten - Wiederverwendbare Papierbanderole Rückseite mit zusätzlich gedruckten Werkzeugen - Liegt flach, öffnet sich um 180° - Die Geschichte von Moleskine ist in der Innentasche beigefügt - Die Moleskine SRL entwirft und vertreibt FSC®-zertifizierte Produkte , > , Erscheinungsjahr: 20190301, Beilage: Softcover, Redaktion: Moleskine, Seitenzahl/Blattzahl: 192, Fachschema: Blanko-Buch / Notizbuch~Non Books / Schreibwaren / Notizbuch, Warengruppe: NB/Sonstiges (Adreßbücher, Alben, Blankobooks), UNSPSC: 48201030, Warenverzeichnis für die Außenhandelsstatistik: 48201030, Sender’s product category: NONBO, Länge: 213, Breite: 134, Höhe: 15, Gewicht: 256, Produktform: Notizbuch, Genre: Importe,20,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Herlitz-Wochenblockkalender-A5-2027:
-
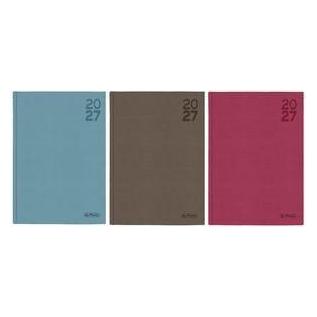
Herlitz Wochenblockkalender A5 2027Hinweis zu diesen Herstellerinformationen Die nachfolgenden Inhalte können sich auf eine gesamte Produktserie beziehen und daher Angaben zu unterschiedlichen Modellvarianten enthalten. Alle Angaben sind ohne Gewähr und können von den tatsächlichen Eigenschaften des angebotenen Artikels abweichen. Technische Daten laut Hersteller. Änderungen und Irrtümer vorbehalten.5,93 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wie funktioniert die Herlitz-Klammer?
Die Herlitz-Klammer ist eine spezielle Art von Büroklammer, die dazu verwendet wird, mehrere Blätter Papier zusammenzuhalten. Sie besteht aus einem gebogenen Draht, der in einer bestimmten Form geformt ist, um eine sichere Verbindung zu gewährleisten. Die Klammer wird einfach über die zu verbindenden Blätter geschoben und hält sie fest zusammen. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Herlitz-Wochenblockkalender-A5-2027
-
Moleskine Notizbuch Large/A5, Liniert, MyrtengrünMoleskine Notizbuch Large/A5, Liniert, Myrtengrün , Die Klassik-Kollektion ist in kräftigen neuen Farben gehalten. Die verschiedene Seitenlayouts warten nur darauf, mit Ihren Ideen gefüllt zu werden. Es enthält alle charakteristischen Elementen des legendären Notizbuches: abgerundete Ecken, elfenbeinweiße Seiten, Gummiband zum Verschließen, Lesezeichenband und ausklappbare Innentasche - hinter einem farbenfrohen festen oder weichen Einband. - Klassik Notizbuch mit festem und weichem Einband - Abgerundete Ecken - Gummiband zum Verschließen - Elfenbeinweißes Moleskine Papier - Doppeltes Lesezeichenband - Papier: 70 g/m², säurefrei, elfenbeinweiß, liniert - "In case of loss"-Hinweis auf dem Deckblatt - Erweiterbare Innentasche hinten - Wiederverwendbare Papierbanderole Rückseite mit zusätzlich gedruckten Werkzeugen - Liegt flach, öffnet sich um 180° - Die Geschichte von Moleskine ist in der Innentasche beigefügt - Die Moleskine SRL entwirft und vertreibt FSC®-zertifizierte Produkte , > , Erscheinungsjahr: 20190301, Beilage: Softcover, Redaktion: Moleskine, Seitenzahl/Blattzahl: 192, Fachschema: Blanko-Buch / Notizbuch~Non Books / Schreibwaren / Notizbuch, Warengruppe: NB/Sonstiges (Adreßbücher, Alben, Blankobooks), UNSPSC: 48201030, Warenverzeichnis für die Außenhandelsstatistik: 48201030, Sender’s product category: NONBO, Länge: 213, Breite: 134, Höhe: 15, Gewicht: 256, Produktform: Notizbuch, Genre: Importe,20,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Manga Starterset Faber Castell A5, 14,8x21cmManga Starterset Faber Castell A5, 14,8x21cm , > , Erscheinungsjahr: 20241212, Fachschema: Manga / Zeichnen lernen~Non Books / Mal-Sets, Warengruppe: NB/Sonstiges (Adreßbücher, Alben, Blankobooks), UNSPSC: 96082000, Warenverzeichnis für die Außenhandelsstatistik: 96082000, Sender’s product category: NONBO, Länge: 242, Breite: 170, Höhe: 45, Gewicht: 402, Produktform: NonBook, Genre: Importe,32,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herlitz Cheftimer A5 schwarz 2027Hinweis zu diesen Herstellerinformationen Die nachfolgenden Inhalte können sich auf eine gesamte Produktserie beziehen und daher Angaben zu unterschiedlichen Modellvarianten enthalten. Alle Angaben sind ohne Gewähr und können von den tatsächlichen Eigenschaften des angebotenen Artikels abweichen. Technische Daten laut Hersteller. Änderungen und Irrtümer vorbehalten.8,24 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.