Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Woher wussten Fred und George das Passwort?
Fred und George wussten wahrscheinlich das Passwort, weil sie entweder jemanden belauscht haben, der es erwähnt hat, oder weil sie es durch Beobachtung herausgefunden haben. Es ist auch möglich, dass sie es von einem anderen Schüler oder Lehrer erfahren haben. **

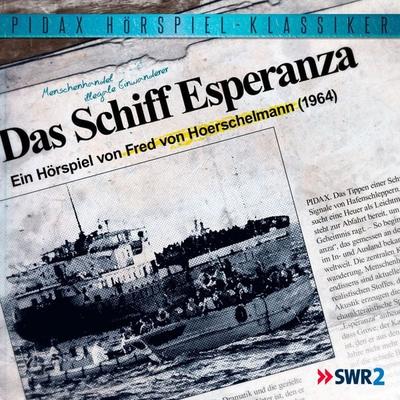
Ähnliche Suchbegriffe für Hoerschelmann-Fred-von-Das
Top-Angebote
Produkte zum Begriff Hoerschelmann-Fred-von-Das:
-
Werke, Belletristik von Fred von HoerschelmannDie umfangreiche Werkausgabe von Fred von Hoerschelmann bietet einen tiefen Einblick in das Schaffen eines der letzten grossen Erzähler der deutschbaltischen Literatur. Hoerschelmann, der von 1901 bis 1976 lebte, ist bekannt für seine innovative Herangehensweise an das Hörspiel und seine Fähigkeit, existenzielle Fragen und menschliche Konflikte in seinen Erzählungen zu thematisieren. Diese Ausgabe umfasst sämtliche Originalhörspiele, Erzählungen sowie weniger bekannte Schauspiele und Gedichte, die grösstenteils erstmals in Buchform veröffentlicht werden. Der Kommentar zu den Texten liefert wertvolle Informationen über die Entstehung und den historischen Kontext, wodurch die Entwicklung von Hoerschelmanns literarischen Formen und seine Relevanz für die Literaturgeschichte eindrucksvoll verdeutlicht werden. Diese Werkausgabe ist nicht nur für Literaturinteressierte von Bedeutung, sondern auch für alle, die sich mit der Geschichte des Hörspiels und der deutschbaltischen Kultur auseinandersetzen möchten.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hoerschelmann, Fred von: Das Schiff Esperanza. EinFach Deutsch UnterrichtsmodelleDas Schiff Esperanza. EinFach Deutsch Unterrichtsmodelle , Hörspiel. Klassen 8 - 10 , Zündverteiler > Elektrik & Zündungen , Erscheinungsjahr: 200406, Produktform: Geheftet, Titel der Reihe: EinFach Deutsch Unterrichtsmodelle##, Autoren: Hoerschelmann, Fred von~Volkmann, Ute, Seitenzahl/Blattzahl: 83, Abbildungen: einige Abbildungen, DIN A4, Keyword: Lehrermaterial Schöningh; Deutsch, Fachschema: Deutsch / Lehrermaterial~Deutsch / Lektüren, Interpretationen, Bildungsmedien Fächer: Deutsch/ Kommunikation, Fachkategorie: Schule und Lernen: Erstspracherwerb, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Sprache: Deutsch, Bildungszweck: für die Berufsbildung~für die Sekundarstufe I~für die Sekundarstufe II~Für die Gemeinschaftsschule~Für die Mittelschule~Für die Mittelstufenschule~Für die Oberschule~Für die Realschule~Für die Realschule plus~Für die Regelschule~Für die Regionale Schule / Regionalschule~Für die Sekundarschule~Für die Stadtteilschule~Für das Gymnasium~Für die Hauptschule~Für die Integrierte Gesamtschule~Für das berufliche Gymnasium~Für die Fachoberschule~8.Lernjahr~9.Lernjahr~10.Lernjahr, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: ABI BVZ GYM HAS RES SEK, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schoeningh Verlag, Verlag: Schoeningh Verlag, Verlag: Schöningh Verlag in Westermann Bildungsmedien, Länge: 299, Breite: 210, Höhe: 7, Gewicht: 240, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Schulform: Sekundarstufe II, Berufliche Vollzeitschule, Gymnasium, Hauptschule, Realschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,27,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufgabe von Siena - Fred Hoerschelmann, Audio, 9783956156496Aufgabe Von Siena Von Fred Hoerschelmann, Swr Mediaservices Gmbh, 978-3-95615-649-6, Sprecher: Max Walter Sieg,klaus Schwarzkopf,heinz Klevenow,sonja Karzau,otti Schütz, Sprache: Deutsch4,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden werden von der Teilkasko-Versicherung abgedeckt?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Ereignisse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturkatastrophen verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug ab, die durch Unfälle verursacht werden, unabhängig davon, wer schuld ist. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Top-Angebote
Produkte zum Begriff Hoerschelmann-Fred-von-Das:
-
Werke, Belletristik von Fred von HoerschelmannDie umfangreiche Werkausgabe von Fred von Hoerschelmann bietet einen tiefen Einblick in das Schaffen eines der letzten grossen Erzähler der deutschbaltischen Literatur. Hoerschelmann, der von 1901 bis 1976 lebte, ist bekannt für seine innovative Herangehensweise an das Hörspiel und seine Fähigkeit, existenzielle Fragen und menschliche Konflikte in seinen Erzählungen zu thematisieren. Diese Ausgabe umfasst sämtliche Originalhörspiele, Erzählungen sowie weniger bekannte Schauspiele und Gedichte, die grösstenteils erstmals in Buchform veröffentlicht werden. Der Kommentar zu den Texten liefert wertvolle Informationen über die Entstehung und den historischen Kontext, wodurch die Entwicklung von Hoerschelmanns literarischen Formen und seine Relevanz für die Literaturgeschichte eindrucksvoll verdeutlicht werden. Diese Werkausgabe ist nicht nur für Literaturinteressierte von Bedeutung, sondern auch für alle, die sich mit der Geschichte des Hörspiels und der deutschbaltischen Kultur auseinandersetzen möchten.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hoerschelmann, Fred von: Das Schiff Esperanza. EinFach Deutsch UnterrichtsmodelleDas Schiff Esperanza. EinFach Deutsch Unterrichtsmodelle , Hörspiel. Klassen 8 - 10 , Zündverteiler > Elektrik & Zündungen , Erscheinungsjahr: 200406, Produktform: Geheftet, Titel der Reihe: EinFach Deutsch Unterrichtsmodelle##, Autoren: Hoerschelmann, Fred von~Volkmann, Ute, Seitenzahl/Blattzahl: 83, Abbildungen: einige Abbildungen, DIN A4, Keyword: Lehrermaterial Schöningh; Deutsch, Fachschema: Deutsch / Lehrermaterial~Deutsch / Lektüren, Interpretationen, Bildungsmedien Fächer: Deutsch/ Kommunikation, Fachkategorie: Schule und Lernen: Erstspracherwerb, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Sprache: Deutsch, Bildungszweck: für die Berufsbildung~für die Sekundarstufe I~für die Sekundarstufe II~Für die Gemeinschaftsschule~Für die Mittelschule~Für die Mittelstufenschule~Für die Oberschule~Für die Realschule~Für die Realschule plus~Für die Regelschule~Für die Regionale Schule / Regionalschule~Für die Sekundarschule~Für die Stadtteilschule~Für das Gymnasium~Für die Hauptschule~Für die Integrierte Gesamtschule~Für das berufliche Gymnasium~Für die Fachoberschule~8.Lernjahr~9.Lernjahr~10.Lernjahr, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: ABI BVZ GYM HAS RES SEK, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schoeningh Verlag, Verlag: Schoeningh Verlag, Verlag: Schöningh Verlag in Westermann Bildungsmedien, Länge: 299, Breite: 210, Höhe: 7, Gewicht: 240, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Schulform: Sekundarstufe II, Berufliche Vollzeitschule, Gymnasium, Hauptschule, Realschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,27,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Woher wussten Fred und George das Passwort?
Fred und George wussten wahrscheinlich das Passwort, weil sie entweder jemanden belauscht haben, der es erwähnt hat, oder weil sie es durch Beobachtung herausgefunden haben. Es ist auch möglich, dass sie es von einem anderen Schüler oder Lehrer erfahren haben. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden werden von der Teilkasko-Versicherung abgedeckt?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Ereignisse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturkatastrophen verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug ab, die durch Unfälle verursacht werden, unabhängig davon, wer schuld ist. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für Hoerschelmann-Fred-von-Das
-
Aufgabe von Siena - Fred Hoerschelmann, Audio, 9783956156496Aufgabe Von Siena Von Fred Hoerschelmann, Swr Mediaservices Gmbh, 978-3-95615-649-6, Sprecher: Max Walter Sieg,klaus Schwarzkopf,heinz Klevenow,sonja Karzau,otti Schütz, Sprache: Deutsch4,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
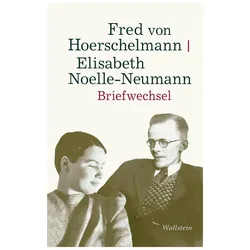
Briefwechsel, Fachbücher von Elisabeth Noelle-Neumann, Fred von HoerschelmannDer "Briefwechsel" zwischen Fred von Hoerschelmann und Elisabeth Noelle-Neumann bietet einen tiefen Einblick in eine aussergewöhnliche Freundschaft, die sich über mehr als vier Jahrzehnte erstreckt. Diese Sammlung von 338 Briefen dokumentiert nicht nur den persönlichen Austausch der beiden Intellektuellen, sondern reflektiert auch die gesellschaftlichen Umbrüche, die sie während ihrer Lebenszeit erlebten. Von der Weimarer Republik über das NS-Regime bis hin zur Nachkriegszeit und der 68er-Bewegung – die Briefe sind ein wertvolles Zeugnis ihrer Zeit. Ergänzt durch ein Vorwort, ein Nachwort und einen Kommentar, eröffnet diese Briefedition neue Perspektiven auf das Leben und Werk von Noelle-Neumann und Hoerschelmann und stellt zahlreiche bisher unbekannte Quellen zur Verfügung, die für die Forschung von Bedeutung sind.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.