Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Was ist ein Feuermelder 2?
Ein Feuermelder 2 ist ein spezieller Typ von Brandmelder, der in der Regel in größeren Gebäuden wie Bürokomplexen oder öffentlichen Einrichtungen verwendet wird. Er ist in der Lage, Rauch oder Hitze zu erkennen und im Falle eines Brandes einen Alarm auszulösen, um die Menschen im Gebäude zu warnen und die Feuerwehr zu benachrichtigen. Feuermelder 2 erfüllen in der Regel bestimmte Sicherheitsstandards und sind Teil eines umfassenden Brandschutzsystems. **
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
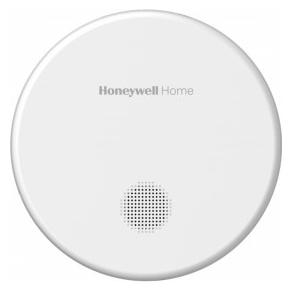
Ähnliche Suchbegriffe für Honeywell-Home-R200S-2-Feuermelder
Top-Angebote
Produkte zum Begriff Honeywell-Home-R200S-2-Feuermelder:
-
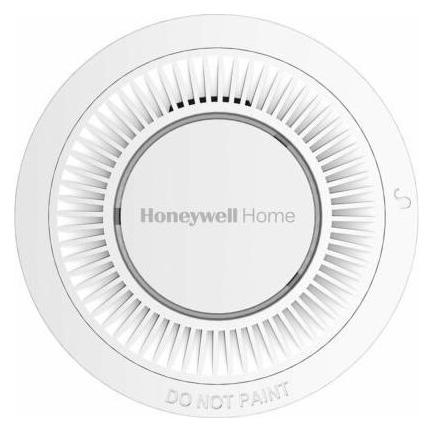
Honeywell Home R200S-N2 Vernetzter Brandmelder - Rauch (optisches Prinzip), batteriebetriebenRauchmelder - erkennt Rauch, Stromversorgung mit Batterien, Lärmpegel: 85 dB, selbständig funktionierende Einheit Detektor Honeywell Home R200S-N2Behalten Sie die Sicherheit Ihres Zuhauses jederzeit unter Kontrolle. Der Melder Honeywell Home R200S-2 erkennt mit Hilfe eines optischen Sensors perfekt das Auftreten45,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Honeywell Home R200ST-N2 Zusammengeschalteter Feuermelder - Rauch- (optisch) und TemperaturprinzipRauchmelder - erkennt Rauch, Stromversorgung mit Batterien, Lärmpegel: 85 dB, selbständig funktionierende Einheit Brandmelder Honeywell Home R200ST-N2Behalten Sie die Sicherheit Ihres Zuhauses jederzeit unter Kontrolle. Der Brandmelder Honeywell Home R200ST-N2 erkennt perfekt das Auftreten eines Brandes mit Hilfe46,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Warum sind Honeywell-Handys so teuer?
Honeywell-Handys sind teuer, weil sie speziell für den Einsatz in industriellen Umgebungen entwickelt wurden und daher robust, langlebig und zuverlässig sein müssen. Sie sind mit fortschrittlicher Technologie und speziellen Funktionen ausgestattet, die den Anforderungen von Unternehmen gerecht werden. Zudem werden Honeywell-Handys in der Regel in kleinen Stückzahlen produziert, was die Herstellungskosten erhöht. All diese Faktoren tragen dazu bei, dass Honeywell-Handys einen höheren Preis haben als herkömmliche Smartphones. **
-
Wie lautet der Name der Dokumentenkassette von Honeywell?
Die Dokumentenkassette von Honeywell heißt "Honeywell 1104". **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Top-Angebote
Produkte zum Begriff Honeywell-Home-R200S-2-Feuermelder:
-
Honeywell Home R200S-2 Feuermelder Alarm - Rauchmelder (optisches Prinzip), batteriebetriebenRauchmelder - erkennt Rauch, Stromversorgung mit Batterien, Lärmpegel: 85 dB, selbständig funktionierende Einheit Detektor Honeywell Home R200S-2Behalten Sie die Sicherheit Ihres Hauses jederzeit unter Kontrolle. Der Melder Honeywell Home R200S-2 erkennt mit Hilfe eines optischen Sensors perfekt das Auftreten ein23,34 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Honeywell Home R200S-N2 Vernetzter Brandmelder - Rauch (optisches Prinzip), batteriebetriebenRauchmelder - erkennt Rauch, Stromversorgung mit Batterien, Lärmpegel: 85 dB, selbständig funktionierende Einheit Detektor Honeywell Home R200S-N2Behalten Sie die Sicherheit Ihres Zuhauses jederzeit unter Kontrolle. Der Melder Honeywell Home R200S-2 erkennt mit Hilfe eines optischen Sensors perfekt das Auftreten45,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Feuermelder 2?
Ein Feuermelder 2 ist ein spezieller Typ von Brandmelder, der in der Regel in größeren Gebäuden wie Bürokomplexen oder öffentlichen Einrichtungen verwendet wird. Er ist in der Lage, Rauch oder Hitze zu erkennen und im Falle eines Brandes einen Alarm auszulösen, um die Menschen im Gebäude zu warnen und die Feuerwehr zu benachrichtigen. Feuermelder 2 erfüllen in der Regel bestimmte Sicherheitsstandards und sind Teil eines umfassenden Brandschutzsystems. **
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Warum sind Honeywell-Handys so teuer?
Honeywell-Handys sind teuer, weil sie speziell für den Einsatz in industriellen Umgebungen entwickelt wurden und daher robust, langlebig und zuverlässig sein müssen. Sie sind mit fortschrittlicher Technologie und speziellen Funktionen ausgestattet, die den Anforderungen von Unternehmen gerecht werden. Zudem werden Honeywell-Handys in der Regel in kleinen Stückzahlen produziert, was die Herstellungskosten erhöht. All diese Faktoren tragen dazu bei, dass Honeywell-Handys einen höheren Preis haben als herkömmliche Smartphones. **
-
Wie lautet der Name der Dokumentenkassette von Honeywell?
Die Dokumentenkassette von Honeywell heißt "Honeywell 1104". **
Ähnliche Suchbegriffe für Honeywell-Home-R200S-2-Feuermelder
-
Honeywell Home R200ST-N2 Zusammengeschalteter Feuermelder - Rauch- (optisch) und TemperaturprinzipRauchmelder - erkennt Rauch, Stromversorgung mit Batterien, Lärmpegel: 85 dB, selbständig funktionierende Einheit Brandmelder Honeywell Home R200ST-N2Behalten Sie die Sicherheit Ihres Zuhauses jederzeit unter Kontrolle. Der Brandmelder Honeywell Home R200ST-N2 erkennt perfekt das Auftreten eines Brandes mit Hilfe46,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.