Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Sollte man vor dem 3000-Meter-Lauf einen Energy-Drink trinken?
Es gibt keine eindeutige Antwort auf diese Frage, da die Wirkung von Energy-Drinks auf den Körper individuell unterschiedlich ist. Einige Athleten könnten von der zusätzlichen Energie und Konzentration profitieren, während andere möglicherweise negative Auswirkungen wie Nervosität oder Magenprobleme erfahren. Es ist wichtig, die persönlichen Reaktionen auf Energy-Drinks zu kennen und gegebenenfalls mit einem Arzt oder Ernährungsexperten zu sprechen, bevor man sie vor einem Wettkampf einnimmt. **


Ähnliche Suchbegriffe für KOSTAL-SolarElectric-Energy-Meter
Top-Angebote
Produkte zum Begriff KOSTAL-SolarElectric-Energy-Meter:
-
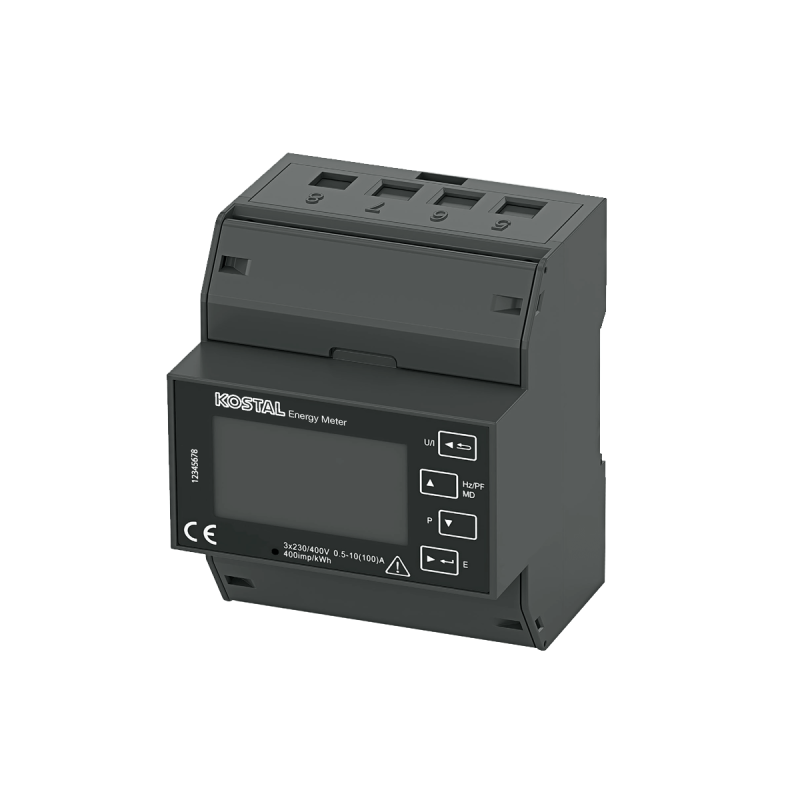
Kostal Energy Meter KEM PLeistungsmesser für den Einsatz mit PIKO IQ, PLENTICORE plus und PLENTICORE BI.Für diese Wechselrichtertypen im Einzelbetrieb stellt der KEM-P die benötigen Daten für die folgenden Funktionen bereit:- Monitoring des Hausverbrauchs (PIKO IQ / PLENTICORE plus)- Regulative Abregelung z.B. 70% der Einspeiseleistung unterBerücksichtigung der Hausverbrauchs (PIKO IQ / PLENTICORE plus)- Leistungsaufnahme/ -abgabe in Verbindung mit Batterieanbindung(PLENTICORE plus / PLENTICORE BI).Der KEM-P ist nicht einsetzbar mit PIKO MP plus, PIKO CI, PIKO 4.2 - 36 und der Wallbox ENECTOR AC 3.7/11 oder mehr als einem der oben genannten Wechselrichter.Weitere technische Daten entnehmen Sie bitte unserem Datenblatt und derLänderliste auf unserer Webseite (kostal-solar-electric.com).209,84 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
KOSTAL Smart Energy Meter - G2KOSTAL Smart Energy Meter - G2Smarter Energiezähler erfasst Verbrauchs- und ErzeugungsdatenSolarstromnutzung mit dem KOSTAL Smart Energy Meter maximieren.Smarte Energiemessung für bestmögliche Ergebnisse beim Eigenverbrauch. Kompatibel mit vielen KOSTAL-Wechselrichtern.Optimale Steuerung des Hausverbrauchs mit dem KOSTAL Smart Energy MeterDer KOSTAL Smart Energy Meter (KSEM) ist ein Energiezähler mit vielfältigen Funktionen. Dank zusätzlicher Rechner-Power im Gerät ist er technisch für zukünftige Funktionen und Aufgaben vorbereitet und bietet die optimale Lösung für alle KOSTAL-Wechselrichter.Ein großer Vorteil des KSEM ist die standardmäßige Vorkonfiguration für den PLENTICORE plus, PIKO IQ und PIKO MP plus. Somit ist ein direkter Einbau ohne Anpassung der Parameter und weiterer Einstellungen möglich.Ein Gerät - viele MöglichkeitenDer KOSTAL Smart Energy Meter ermöglicht eine optimale Energienutzung im Haushalt. Mit dem Energiezähler erfolgt eine 3-Phasen-Energiemessung in Echtzeit. Die Messdaten werden über Standardschnittstellen an die Wechselrichter übertragen.Dadurch unterstützt der KOSTAL Smart Energy Meter das Energie-Management der KOSTAL-Wechselrichter PLENTICORE plus, PLENTICORE BI und PIKO MP plus.Die Wechselrichter können im Webserver des KOSTAL Smart Energy Meter eingerichtet werden mit dem Ziel, den solaren Eigenverbrauch zu maximieren und den Eigen-/ Hausverbrauch im Solar Portal darzustellen. Hierzu muss der KOSTAL Smart Energy Meter in das KOSTAL Solar Portal eingebunden werden.Technische Daten:siehe Datenblatt370,10 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff KOSTAL-SolarElectric-Energy-Meter:
-
KOSTAL SolarElectric Smart Energy Meter G2 10537876Zählertyp=elektronischNennstrom (In)=5 AMaximalstrom (Imax)=63 ANennspannung (Un) N-L=230 VNennspannung (Un) L-L=400 VFrequenz=50 HzLeistungsaufnahme=5 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=Wirk- und BlindleistungGeeignet für=Bezug/LieferungTarifausführung=EintarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=neinImpulsausgang=ohneAnzeigeart=ohneMontageart=EinbauBreite in Teilungseinheiten=4Breite=70 mmTiefe=65 mmHöhe=88 mmAusführung der Schnittstelle=RS-485EDL40-Signatur=neinMit Sperrcode=neinSchutzart (IP)=IP2X365,12 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
KOSTAL SolarElectric Energy Meter Series P 10541550Zählertyp=elektronischNennstrom (In)=10 AMaximalstrom (Imax)=100 ANennspannung (Un) N-L=230 VNennspannung (Un) L-L=400 VLeistungsaufnahme=2 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=Wirk- und BlindleistungGeeignet für=Bezug/LieferungTarifausführung=EintarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=neinImpulsausgang=elektrischImpulsart=S0Impulsrate=400 Imp/kWh (kvarh)Anzeigeart=digitalMontageart=EinbauBreite in Teilungseinheiten=4Breite=72 mmTiefe=66 mmHöhe=100 mmAusführung der Schnittstelle=RS-485EDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=8Schutzart (IP)=IP20230,15 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Sollte man vor dem 3000-Meter-Lauf einen Energy-Drink trinken?
Es gibt keine eindeutige Antwort auf diese Frage, da die Wirkung von Energy-Drinks auf den Körper individuell unterschiedlich ist. Einige Athleten könnten von der zusätzlichen Energie und Konzentration profitieren, während andere möglicherweise negative Auswirkungen wie Nervosität oder Magenprobleme erfahren. Es ist wichtig, die persönlichen Reaktionen auf Energy-Drinks zu kennen und gegebenenfalls mit einem Arzt oder Ernährungsexperten zu sprechen, bevor man sie vor einem Wettkampf einnimmt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für KOSTAL-SolarElectric-Energy-Meter
-
Kostal Energy Meter KEM PLeistungsmesser für den Einsatz mit PIKO IQ, PLENTICORE plus und PLENTICORE BI.Für diese Wechselrichtertypen im Einzelbetrieb stellt der KEM-P die benötigen Daten für die folgenden Funktionen bereit:- Monitoring des Hausverbrauchs (PIKO IQ / PLENTICORE plus)- Regulative Abregelung z.B. 70% der Einspeiseleistung unterBerücksichtigung der Hausverbrauchs (PIKO IQ / PLENTICORE plus)- Leistungsaufnahme/ -abgabe in Verbindung mit Batterieanbindung(PLENTICORE plus / PLENTICORE BI).Der KEM-P ist nicht einsetzbar mit PIKO MP plus, PIKO CI, PIKO 4.2 - 36 und der Wallbox ENECTOR AC 3.7/11 oder mehr als einem der oben genannten Wechselrichter.Weitere technische Daten entnehmen Sie bitte unserem Datenblatt und derLänderliste auf unserer Webseite (kostal-solar-electric.com).209,84 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
KOSTAL Smart Energy Meter - G2KOSTAL Smart Energy Meter - G2Smarter Energiezähler erfasst Verbrauchs- und ErzeugungsdatenSolarstromnutzung mit dem KOSTAL Smart Energy Meter maximieren.Smarte Energiemessung für bestmögliche Ergebnisse beim Eigenverbrauch. Kompatibel mit vielen KOSTAL-Wechselrichtern.Optimale Steuerung des Hausverbrauchs mit dem KOSTAL Smart Energy MeterDer KOSTAL Smart Energy Meter (KSEM) ist ein Energiezähler mit vielfältigen Funktionen. Dank zusätzlicher Rechner-Power im Gerät ist er technisch für zukünftige Funktionen und Aufgaben vorbereitet und bietet die optimale Lösung für alle KOSTAL-Wechselrichter.Ein großer Vorteil des KSEM ist die standardmäßige Vorkonfiguration für den PLENTICORE plus, PIKO IQ und PIKO MP plus. Somit ist ein direkter Einbau ohne Anpassung der Parameter und weiterer Einstellungen möglich.Ein Gerät - viele MöglichkeitenDer KOSTAL Smart Energy Meter ermöglicht eine optimale Energienutzung im Haushalt. Mit dem Energiezähler erfolgt eine 3-Phasen-Energiemessung in Echtzeit. Die Messdaten werden über Standardschnittstellen an die Wechselrichter übertragen.Dadurch unterstützt der KOSTAL Smart Energy Meter das Energie-Management der KOSTAL-Wechselrichter PLENTICORE plus, PLENTICORE BI und PIKO MP plus.Die Wechselrichter können im Webserver des KOSTAL Smart Energy Meter eingerichtet werden mit dem Ziel, den solaren Eigenverbrauch zu maximieren und den Eigen-/ Hausverbrauch im Solar Portal darzustellen. Hierzu muss der KOSTAL Smart Energy Meter in das KOSTAL Solar Portal eingebunden werden.Technische Daten:siehe Datenblatt370,10 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Meter, Peer: GiftGift , Bremen 1831. Den Auftrag im Gepäck, eine Reisebeschreibung über die Hansestadt zu verfassen, trifft eine junge Schriftstellerin an der Weser ein. Doch ihr schlägt eine Atmosphäre des Misstrauens entgegen, denn die Stadt kennt dieser Tage nur ein Thema: die unmittelbar bevorstehende Hinrichtung der mehrfachen Giftmörderin Gesche Gottfried. Ungewollt verbindet sich das Schicksal der jungen Frau mit dem der Gesche Gottfried. Im März 1828 wurde in Bremen ein Kriminalfall aufgedeckt, der die Stadt aufs tiefste und nachhaltigste erschüttern sollte und der in seiner Beispiellosigkeit ungeheures Aufsehen erregte. Bereits in den ersten Verhören gestand die 43-jährige Gesche Margarethe Gottfried, von 1813 bis 1827 fünfzehn Menschen vergiftet zu haben, darunter ihre Ehemänner, ihre Eltern und ihre Kinder. Ausgehend von diesem historischen Drama entwickeln Peer Meter (Szenario) und Barbara Yelin (Zeichnungen) eine Geschichte voller Spannung und Intensität. , Differentiallager > Differentiale & Teile , Erscheinungsjahr: 201303, Produktform: Kartoniert, Autoren: Meter, Peer~Yelin, Barbara, Seitenzahl/Blattzahl: 199, Keyword: Bremen; Comic; Gesche Gottfried; Hinrichtung, Fachschema: Comic / Graphic Novel~Graphic Novel~Comic~Comic / Krimi & Thriller, Fachkategorie: Graphic Novel / Comic: Krimi und Thriller, Thema: Eintauchen, Warengruppe: HC/Belletristik/Humor/Cartoons/Comics, Fachkategorie: Comics im europäischen Stil / Tradition, Thema: Nervenkitzeln, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reprodukt, Verlag: Reprodukt, Verlag: Reprodukt, Länge: 231, Breite: 195, Höhe: 23, Gewicht: 698, Produktform: Kartoniert, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 86603424,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Balzer, Jens: High EnergyHigh Energy , Die Achtziger - das pulsierende Jahrzehnt , Achsschenkel > Radaufhängung, Federung & Lenkung , Auflage: 2. Auflage, Nachdruck, Erscheinungsjahr: 20210615, Produktform: Leinen, Autoren: Balzer, Jens, Auflage/Ausgabe: 2. Auflage, Nachdruck, Seitenzahl/Blattzahl: 400, Abbildungen: Zahlr. s/w Abbildungen, Keyword: 80er; Achtziger Jahre; Apokalypse; Atomtod; Aufrüstung; Bonn; Dallas; Deutschland; Digitalisierung; Friedensdemonstrationen; Grüne; Helmut Kohl; Hiphop; Kalter Krieg; Madonna; Mauerfall; Modern Talking; Musik; New Wave; Perestroika; Pop; Popper; Punk; Schwarzwaldklinik; Techno; Traumschiff; Umweltbewegung; Waldsterben; Wende; Yuppies, Fachschema: Achtziger Jahre~Postmoderne~Pop (Musik), Fachkategorie: Sozial- und Kulturgeschichte~Politik und Staat, Zeitraum: Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Style: Pop-Art~Pop Musik~Postmoderne, Thema: Entdecken, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Unterhaltungsmusik, Popmusik, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rowohlt Berlin, Verlag: Rowohlt Berlin, Verlag: Rowohlt.Berlin Verlag GmbH, Länge: 219, Breite: 151, Höhe: 37, Gewicht: 686, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.