Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden deckt die Teilkasko-Versicherung in verschiedenen Bereichen wie Auto, Haus oder Boot ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch bestimmte Ereignisse verursacht werden, wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturkatastrophen. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug ab, die durch Unfälle verursacht werden, unabhängig davon, wer schuld ist. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. In Bezug auf Haus- und Bootsversicherungen deckt die Teilkasko-Versicherung ähnliche Ereignisse ab, wie z.B. Sturmschäden, Einbruchdiebstahl und Vandalismus, während die Vollkasko-Versicherung zusätzlich **
Ähnliche Suchbegriffe für Kerzenhalter-AMBIENTE-HAUS-braun
Top-Angebote
Produkte zum Begriff Kerzenhalter-AMBIENTE-HAUS-braun:
-
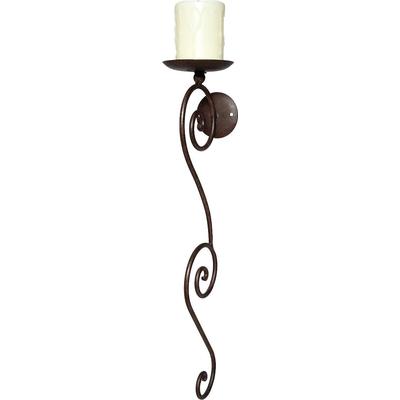
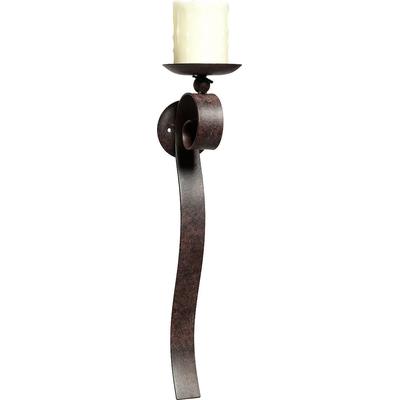
Wandkerzenhalter AMBIENTE HAUS "Wandleuchter - antikbraun 58cm", braun (antikbraun), B:13cm H:58cm T:11cm, Eisen, KerzenhalterNostalgiescher Wand-Kerzenleuchter aus stabilen Rundeisen (Abgebildete Kerzen nicht enthalten) Formschön / Stabil, Maßangaben: Breite: 13 cm, Höhe: 58 cm, Tiefe: 11 cm, Material: Material: Eisen, Farbe: Farbbezeichnung: antikbraun, Lieferung &...22,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
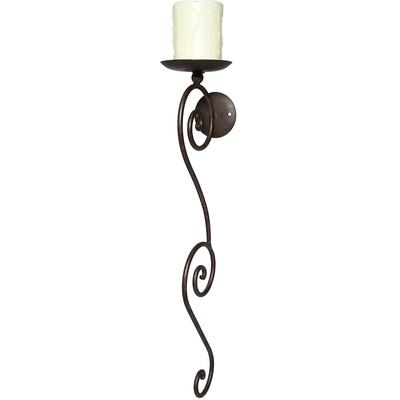
Wandkerzenhalter AMBIENTE HAUS "Wandleuchter - antikbraun 50cm", braun (antikbraun), B:11cm H:48cm T:11cm, Eisen, KerzenhalterDieser extravagante geschwungener Wandkerzenhalter aus Eisen bringen Ihre Wände ein schönes Ambiente. Verschönern kann man diese einzigarten Wandkerzenhalter mit LED Kerzen. (Abgebildete Kerzen nicht enthalten). Formschön / Geeignet für Innen- und...18,53 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
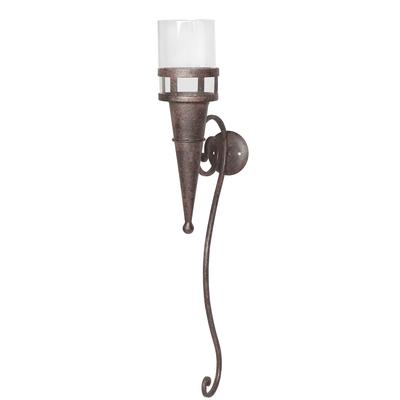
Wandkerzenhalter AMBIENTE HAUS "Wandleuchter mit Glas 57cm", braun (antikbraun), B:10cm H:58cm T:14cm, Eisen, KerzenhalterRustikaler Wandleuchter mit Glas und aus stabilen Metall Inkl. Glas / Geeignet für Innen- und Außenbereich, Maßangaben: Breite: 10 cm, Höhe: 58 cm, Tiefe: 14 cm, Material: Material: Eisen, Farbe: Farbbezeichnung: antikbraun, Lieferung & Montage:...41,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eco-HausEco-Haus , Ein Stück Zukunft fürs Kinderzimmer: Mit dem Eco-Haus und seinen zahlreichen Versuchen rund um regenerative Energien und nachhaltige Haustechnik wird die Energiewende spielend erlebbar. Experimente mit echter Technik und Bepflanzung machen aktuelle Themen wie regenerative Energien und nachhaltiges Wohnen leicht verständlich. Die Realität im Modell: Miniaturausgaben von Heizung, Klimaanlage, Solarzelle und Beleuchtung zeigen kinderleicht Energieflüsse und ökologische Zusammenhänge auf. Die ausführliche Anleitung erklärt nicht nur die Experimente zur Wärmedämmung und Begrünung des Haus-Modells, sondern auch Tipps zum Re- und Upcycling der Materialien des Sets. Der KOSMOS Experimentierkasten Eco-Haus ist mit seinen kreativen Experimenten der ideale Einstieg in die Themen Energieeffizienz und nachhaltiges Wohnen für Kinder ab acht Jahren. Wofür lassen sich Solarzellen nutzen? Welchen Einfluss haben die Jahreszeiten auf den Energieverbrauch? Und was bringt ein begrüntes Dach? Antworten auf diese und viele weitere spannende Fragen rund um Technik und nachhaltiges Wohnen geben die zahlreichen Experimente, die sich mit dem innovativen Eco-Haus von KOSMOS umsetzen lassen. Spielend leicht und nah an der Realität lernen Kinder, wie sie ihr eigenes Hausmodell mit regenerativer Energie versorgen können. Einmal aufgebaut und mit Stickern gestaltet, wird das Haus dank der Miniaturausgaben von Solarzelle, Klimaanlage, Beleuchtung & Co. zur interaktiven Spiel- und Experimentierwelt. , Eierkocher > Kleingeräte Küche , Erscheinungsjahr: 202410, Produktform: Spiele, Keyword: kosmos experimente ab 8 jahre; experimentierkasten ab 8 jahre; experimentierkasten ab 10 jahre; solar bots; kosmos solar bots; fischertechnik; fischer technik; fischer technik ab 9 jahre; fischertechnik green energy; bausatz kinder; solar roboter; kosmos ab 8; baukasten ab 8 jahre; lego solar system; solar kinder bausatz; solar kinder; nachhaltige geschenke kinder; nachhaltig; erneuerbare energien kinder, Fachschema: Kinder- u. Jugendliteratur / Beschäftigungsbuch~Non Books / Bastelsets, Handarbeitsets~Non Books / Experimentierkästen, Fachkategorie: Frühe Kindheit / Frühkindliche Bildung, Altersempfehlung / Lesealter: 18, ab Alter: 8, bis Alter: 12, Warengruppe: NB/Kinderbücher/Kinderbeschäftigung Lernen, UNSPSC: 95030070, Warenverzeichnis für die Außenhandelsstatistik: 95030070, Sender’s product category: NONBO, Länge: 371, Breite: 297, Höhe: 81, Gewicht: 1160, Produktform: Spiele, Genre: Spiele, PBS,76,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden deckt die Teilkasko-Versicherung in verschiedenen Bereichen wie Auto, Haus oder anderen Vermögenswerten ab?
Die Teilkasko-Versicherung deckt Schäden an Ihrem Fahrzeug ab, die nicht durch Kollisionen verursacht werden, wie Diebstahl, Vandalismus, Naturkatastrophen oder Zusammenstöße mit Tieren. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden durch Kollisionen ab. Die Teilkasko-Versicherung kann auch für andere Vermögenswerte wie Haus oder Eigentum abgeschlossen werden, um Schäden durch Feuer, Diebstahl oder Naturkatastrophen zu decken. Die Vollkasko-Versicherung bietet eine umfassendere Abdeckung, einschließlich Schäden durch Kollisionen und Vandalismus, während die Teilkasko-Versicherung sich auf spezifische Arten von Schäden konzentriert. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Top-Angebote
Produkte zum Begriff Kerzenhalter-AMBIENTE-HAUS-braun:
-
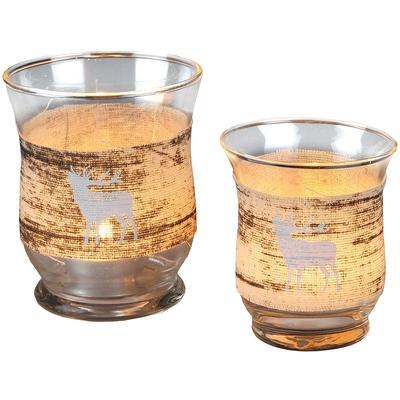
Teelichthalter AMBIENTE HAUS "Xmas, Weihnachtsdeko", braun, H:9cm Ø:8cm, Glas, Kerzenhalter, TeelichthalterElegantes Weihnachtsglas im klassischen Stil. Mit diesem Glas bringen Sie eine weihnachtliche Stimmung in Ihr Zuhause. Als Deko, zur Aufbewahrung für Kleinteile oder mit einem Licht versehen ist dieser Kerzenhalter ein echter Hingucker. Auch eine...19,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wandkerzenhalter AMBIENTE HAUS "Wandleuchter - antikbraun 58cm", braun (antikbraun), B:13cm H:58cm T:11cm, Eisen, KerzenhalterNostalgiescher Wand-Kerzenleuchter aus stabilen Rundeisen (Abgebildete Kerzen nicht enthalten) Formschön / Stabil, Maßangaben: Breite: 13 cm, Höhe: 58 cm, Tiefe: 11 cm, Material: Material: Eisen, Farbe: Farbbezeichnung: antikbraun, Lieferung &...22,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wandkerzenhalter AMBIENTE HAUS "Wandleuchter - antikbraun 50cm", braun (antikbraun), B:11cm H:48cm T:11cm, Eisen, KerzenhalterDieser extravagante geschwungener Wandkerzenhalter aus Eisen bringen Ihre Wände ein schönes Ambiente. Verschönern kann man diese einzigarten Wandkerzenhalter mit LED Kerzen. (Abgebildete Kerzen nicht enthalten). Formschön / Geeignet für Innen- und...18,53 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden deckt die Teilkasko-Versicherung in verschiedenen Bereichen wie Auto, Haus oder Boot ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch bestimmte Ereignisse verursacht werden, wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturkatastrophen. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug ab, die durch Unfälle verursacht werden, unabhängig davon, wer schuld ist. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. In Bezug auf Haus- und Bootsversicherungen deckt die Teilkasko-Versicherung ähnliche Ereignisse ab, wie z.B. Sturmschäden, Einbruchdiebstahl und Vandalismus, während die Vollkasko-Versicherung zusätzlich **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden deckt die Teilkasko-Versicherung in verschiedenen Bereichen wie Auto, Haus oder anderen Vermögenswerten ab?
Die Teilkasko-Versicherung deckt Schäden an Ihrem Fahrzeug ab, die nicht durch Kollisionen verursacht werden, wie Diebstahl, Vandalismus, Naturkatastrophen oder Zusammenstöße mit Tieren. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden durch Kollisionen ab. Die Teilkasko-Versicherung kann auch für andere Vermögenswerte wie Haus oder Eigentum abgeschlossen werden, um Schäden durch Feuer, Diebstahl oder Naturkatastrophen zu decken. Die Vollkasko-Versicherung bietet eine umfassendere Abdeckung, einschließlich Schäden durch Kollisionen und Vandalismus, während die Teilkasko-Versicherung sich auf spezifische Arten von Schäden konzentriert. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für Kerzenhalter-AMBIENTE-HAUS-braun
-
Wandkerzenhalter AMBIENTE HAUS "Wandleuchter mit Glas 57cm", braun (antikbraun), B:10cm H:58cm T:14cm, Eisen, KerzenhalterRustikaler Wandleuchter mit Glas und aus stabilen Metall Inkl. Glas / Geeignet für Innen- und Außenbereich, Maßangaben: Breite: 10 cm, Höhe: 58 cm, Tiefe: 14 cm, Material: Material: Eisen, Farbe: Farbbezeichnung: antikbraun, Lieferung & Montage:...41,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eco-HausEco-Haus , Ein Stück Zukunft fürs Kinderzimmer: Mit dem Eco-Haus und seinen zahlreichen Versuchen rund um regenerative Energien und nachhaltige Haustechnik wird die Energiewende spielend erlebbar. Experimente mit echter Technik und Bepflanzung machen aktuelle Themen wie regenerative Energien und nachhaltiges Wohnen leicht verständlich. Die Realität im Modell: Miniaturausgaben von Heizung, Klimaanlage, Solarzelle und Beleuchtung zeigen kinderleicht Energieflüsse und ökologische Zusammenhänge auf. Die ausführliche Anleitung erklärt nicht nur die Experimente zur Wärmedämmung und Begrünung des Haus-Modells, sondern auch Tipps zum Re- und Upcycling der Materialien des Sets. Der KOSMOS Experimentierkasten Eco-Haus ist mit seinen kreativen Experimenten der ideale Einstieg in die Themen Energieeffizienz und nachhaltiges Wohnen für Kinder ab acht Jahren. Wofür lassen sich Solarzellen nutzen? Welchen Einfluss haben die Jahreszeiten auf den Energieverbrauch? Und was bringt ein begrüntes Dach? Antworten auf diese und viele weitere spannende Fragen rund um Technik und nachhaltiges Wohnen geben die zahlreichen Experimente, die sich mit dem innovativen Eco-Haus von KOSMOS umsetzen lassen. Spielend leicht und nah an der Realität lernen Kinder, wie sie ihr eigenes Hausmodell mit regenerativer Energie versorgen können. Einmal aufgebaut und mit Stickern gestaltet, wird das Haus dank der Miniaturausgaben von Solarzelle, Klimaanlage, Beleuchtung & Co. zur interaktiven Spiel- und Experimentierwelt. , Eierkocher > Kleingeräte Küche , Erscheinungsjahr: 202410, Produktform: Spiele, Keyword: kosmos experimente ab 8 jahre; experimentierkasten ab 8 jahre; experimentierkasten ab 10 jahre; solar bots; kosmos solar bots; fischertechnik; fischer technik; fischer technik ab 9 jahre; fischertechnik green energy; bausatz kinder; solar roboter; kosmos ab 8; baukasten ab 8 jahre; lego solar system; solar kinder bausatz; solar kinder; nachhaltige geschenke kinder; nachhaltig; erneuerbare energien kinder, Fachschema: Kinder- u. Jugendliteratur / Beschäftigungsbuch~Non Books / Bastelsets, Handarbeitsets~Non Books / Experimentierkästen, Fachkategorie: Frühe Kindheit / Frühkindliche Bildung, Altersempfehlung / Lesealter: 18, ab Alter: 8, bis Alter: 12, Warengruppe: NB/Kinderbücher/Kinderbeschäftigung Lernen, UNSPSC: 95030070, Warenverzeichnis für die Außenhandelsstatistik: 95030070, Sender’s product category: NONBO, Länge: 371, Breite: 297, Höhe: 81, Gewicht: 1160, Produktform: Spiele, Genre: Spiele, PBS,76,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jochens, Birgit: Von Haus zu Haus am KurfürstendammVon Haus zu Haus am Kurfürstendamm , Er ist Deutschlands bekanntester Boulevard - der Kurfürstendamm im Berliner Westen. Als vor 125 Jahren die Bebauung des einstigen Reitwegs mit Mietpalästen einsetzte, war seine 'Karriere' zur großstädtischen Flaniermeile noch nicht abzusehen. Aus Bauakten, zeitgenössischen Berichten und neuerschlossenem Archivmaterial entsteht in diesem Band das facettenreiche Panorama des Lebens und Wohnen am Kurfürstendamm. Heute kurios anmutenden Einrichtungen wie eine Radfahrlehrbahn, eine Anlage für Flotten-Schauspiele und ein Vergnügungspark mit damals sensationeller Technik werden vorgestellt und natürlich die zahlreichen Cafés mit ihrer sprichwörtlich gewordenen Kultur, die Kinos, Kabaretts, Theater. Die Künstlergemeinschaft 'unterm Dach' findet ebenso Aufmerksamkeit wie der hochherrschaftliche Haushalt des reichen Diplomten. Zu den ersten Anwohnern des 'Ku'damms' gehörten gutbetuchte Geschäftsleute, Fabrikanten, Generäle, Anwälte aber auch Maler, Schriftsteller und Theaterleute. Viele von ihnen waren wegen ihrer jüdischen Herkunft während des Nationalsozialismus zahlreichen Repressalien ausgesetzt, mussten emigrieren oder verloren ihr Leben. Aus detaillierten Informationen zur Baugeschichte jedes einzelnen Gebäudes - eben 'Haus für Haus' - , aus Episoden aus dem Leben bekannter und unbekannter Persönlichkeiten, heiteren Anekdoten wie tragischen Begebenheiten entsteht die Biografie einer Straße, die seit über einem Jahrhundert weit mehr ist als nur Verkehrsweg und Heimstatt: Inbegriff für weltstädtisches Leben und kulturelle Offenheit. , Sport-Vergaser > Kraftstoffversorgung , Erscheinungsjahr: 201108, Produktform: Kartoniert, Autoren: Jochens, Birgit~Miltenberger, Sonja, Seitenzahl/Blattzahl: 256, Keyword: Architektur; Geschichte; Kurfürstendamm, Fachschema: Berlin / Kunst, Architektur, Design, Fachkategorie: Kunst, Region: Berlin, Thema: Entdecken, Warengruppe: HC/Geschichte/Regionalgeschichte, Fachkategorie: Geschichte: Ereignisse und Themen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: text.verlag, Verlag: text.verlag, Verlag: TEXTPUNKT Verlag, Länge: 225, Breite: 248, Höhe: 22, Gewicht: 856, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.