Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Was weiß jemand über das Great Barrier Reef?
Das Great Barrier Reef ist das größte Korallenriffsystem der Welt und erstreckt sich entlang der Nordostküste Australiens. Es beherbergt eine unglaubliche Vielfalt an marinem Leben, darunter über 1.500 Fischarten, 600 Arten von Weichkorallen und 30 Arten von Walen und Delfinen. Das Riff ist ein UNESCO-Weltnaturerbe und ein beliebtes Ziel für Taucher und Schnorchler aus der ganzen Welt. **


Ähnliche Suchbegriffe für Kopfbrause-CORNAT-GREAT-weiß
Top-Angebote
Produkte zum Begriff Kopfbrause-CORNAT-GREAT-weiß:
-
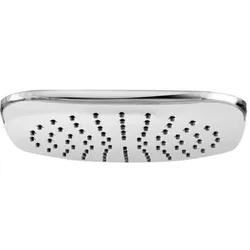
CORNAT Kopfbrause rund CLASSIC - Duschkabinen-ArmaturDie Fakten - Material: ABS-Kunststoff - Runde Form - Kopfgröße: Ø 225 mm - ½“ Anschlussgewinde - Mit Kugelgelenk - 1 Strahlart: Normal-Strahl - Antikalk-Funktion - Farbe: verchromt - Sprayplatte: verchromt - Inkl. Anschluss-Dichtung - Für Durchlauferhitzer geeignet17,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
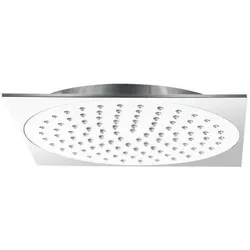
CORNAT Kopfbrause eckig CLASSIC - Duschkabinen-ArmaturDie Fakten - Material: ABS-Kunststoff - Eckige Form - Kopfgröße: 225 x 225 mm - ½“ Anschlussgewinde - Mit Kugelgelenk - 1 Strahlart: Normal-Strahl - Antikalk-Funktion - Farbe: verchromt - Sprayplatte: verchromt - Inkl. Anschluss-Dichtung - Für Durchlauferhitzer geeignet17,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
CORNAT Kopfbrause rund STYLE - Duschkabinen-ArmaturDie Fakten - Material: ABS-Kunststoff - Runde Form - Kopfgröße: Ø 238 mm - ½“ Anschlussgewinde - Mit Kugelgelenk - 1 Strahlart: Normal-Strahl - Antikalk-Funktion - Farbe: verchromt - Sprayplatte: weiß - Inkl. Anschluss-Dichtung - Für Durchlauferhitzer geeignet22,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
CORNAT Kopfbrause eckig STYLE - Duschkabinen-ArmaturDie Fakten - Material: ABS-Kunststoff - Eckige Form - Kopfgröße: 200 x 200 mm - ½“ Anschlussgewinde - Mit Kugelgelenk - 1 Strahlart: Normal-Strahl - Antikalk-Funktion - Farbe: verchromt - Sprayplatte: weiß - Inkl. Anschluss-Dichtung - Für Durchlauferhitzer geeignet25,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wie hoch muss eine Kopfbrause sein?
Die Höhe einer Kopfbrause hängt von verschiedenen Faktoren ab, wie z.B. der Körpergröße der Person, die sie benutzt. Im Allgemeinen wird empfohlen, dass die Kopfbrause mindestens 20 cm über dem Kopf der durchschnittlichen Person angebracht wird, um einen angenehmen Duschkomfort zu gewährleisten. Für größere Personen kann es jedoch sinnvoll sein, die Kopfbrause höher anzubringen, um eine optimale Duscherfahrung zu ermöglichen. Es ist auch wichtig, die Neigung und Ausrichtung der Kopfbrause zu berücksichtigen, um sicherzustellen, dass das Wasser gleichmäßig über den gesamten Körper verteilt wird. Letztendlich sollte die Höhe der Kopfbrause so gewählt werden, dass sie für alle Benutzer bequem und funktional ist. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Top-Angebote
Produkte zum Begriff Kopfbrause-CORNAT-GREAT-weiß:
-
Kopfbrause CORNAT "GREAT", weiß (chromfarben), Duschköpfe, eckig, Kopfgröße: 300 x 200 mmProduktdetails: Ausstattung: Anti-Kalk-Noppen, Anwendungsbereich: Dusche, Anzahl Strahlarten: 1 Stk., Farbe: Farbbezeichnung: chromfarben, Hinweise: Hinweise: alles ca.-Maße33,11 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
CORNAT Kopfbrause rund ANTIDROP 3.0 - Cornat BrausenDie Fakten - Kopfbrause rund ANTIDROP 3.0 - Material: ABS-Kunststoff - Runde Form - Kopfgröße: Ø 220 mm - ½“ Anschlussgewinde - Mit Kugelgelenk - 1 Strahlart - Normal-Strahl - Mit Antidrop-Funktion - Antikalk-Funktion - Farbe: verchromt - Sprayplatte: verchromt - Inkl. Anschluss-Dichtung - Für Durchlauferhitzer geeignet - Farbe: verchromt - Die Antidrop-Technologie verhindert ein Nachtropfen von Restwasser aus der Kopfbrause. Ein erneutes Nachwischen, nachdem die Dusche schon trockengewischt war, entfällt somit komplett. - Durchflussmenge bei 3 bar: ca. 11,80 l/min31,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
CORNAT Kopfbrause rund CLASSIC - Duschkabinen-ArmaturDie Fakten - Material: ABS-Kunststoff - Runde Form - Kopfgröße: Ø 225 mm - ½“ Anschlussgewinde - Mit Kugelgelenk - 1 Strahlart: Normal-Strahl - Antikalk-Funktion - Farbe: verchromt - Sprayplatte: verchromt - Inkl. Anschluss-Dichtung - Für Durchlauferhitzer geeignet17,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
CORNAT Kopfbrause eckig CLASSIC - Duschkabinen-ArmaturDie Fakten - Material: ABS-Kunststoff - Eckige Form - Kopfgröße: 225 x 225 mm - ½“ Anschlussgewinde - Mit Kugelgelenk - 1 Strahlart: Normal-Strahl - Antikalk-Funktion - Farbe: verchromt - Sprayplatte: verchromt - Inkl. Anschluss-Dichtung - Für Durchlauferhitzer geeignet17,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was weiß jemand über das Great Barrier Reef?
Das Great Barrier Reef ist das größte Korallenriffsystem der Welt und erstreckt sich entlang der Nordostküste Australiens. Es beherbergt eine unglaubliche Vielfalt an marinem Leben, darunter über 1.500 Fischarten, 600 Arten von Weichkorallen und 30 Arten von Walen und Delfinen. Das Riff ist ein UNESCO-Weltnaturerbe und ein beliebtes Ziel für Taucher und Schnorchler aus der ganzen Welt. **
-
Wie hoch muss eine Kopfbrause sein?
Die Höhe einer Kopfbrause hängt von verschiedenen Faktoren ab, wie z.B. der Körpergröße der Person, die sie benutzt. Im Allgemeinen wird empfohlen, dass die Kopfbrause mindestens 20 cm über dem Kopf der durchschnittlichen Person angebracht wird, um einen angenehmen Duschkomfort zu gewährleisten. Für größere Personen kann es jedoch sinnvoll sein, die Kopfbrause höher anzubringen, um eine optimale Duscherfahrung zu ermöglichen. Es ist auch wichtig, die Neigung und Ausrichtung der Kopfbrause zu berücksichtigen, um sicherzustellen, dass das Wasser gleichmäßig über den gesamten Körper verteilt wird. Letztendlich sollte die Höhe der Kopfbrause so gewählt werden, dass sie für alle Benutzer bequem und funktional ist. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für Kopfbrause-CORNAT-GREAT-weiß
-
CORNAT Kopfbrause rund STYLE - Duschkabinen-ArmaturDie Fakten - Material: ABS-Kunststoff - Runde Form - Kopfgröße: Ø 238 mm - ½“ Anschlussgewinde - Mit Kugelgelenk - 1 Strahlart: Normal-Strahl - Antikalk-Funktion - Farbe: verchromt - Sprayplatte: weiß - Inkl. Anschluss-Dichtung - Für Durchlauferhitzer geeignet22,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
CORNAT Kopfbrause eckig STYLE - Duschkabinen-ArmaturDie Fakten - Material: ABS-Kunststoff - Eckige Form - Kopfgröße: 200 x 200 mm - ½“ Anschlussgewinde - Mit Kugelgelenk - 1 Strahlart: Normal-Strahl - Antikalk-Funktion - Farbe: verchromt - Sprayplatte: weiß - Inkl. Anschluss-Dichtung - Für Durchlauferhitzer geeignet25,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
CORNAT Kopfbrause rund SLIM NEO - Duschkabinen-ArmaturDie Fakten - Material: Edelstahl - Extrem dünne Design-Variante - Runde Form - Kopfgröße: Ø 250 mm - ½“ Anschlussgewinde - Mit Kugelgelenk - 1 Strahlart: Normal-Strahl - Antikalk-Funktion - Farbe: verchromt - Sprayplatte: verchromt - Inkl. Anschluss-Dichtung - Für Durchlauferhitzer geeignet35,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
CORNAT Kopfbrause eckig SLIM NEO - Duschkabinen-ArmaturDie Fakten - Material: Edelstahl - Extrem dünne Design-Variante - Eckige Form - Kopfgröße: 250 x 250 mm - ½“ Anschlussgewinde - Mit Kugelgelenk - 1 Strahlart: Normal-Strahl - Antikalk-Funktion - Farbe: verchromt - Sprayplatte: verchromt - Inkl. Anschluss-Dichtung - Für Durchlauferhitzer geeignet35,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.