Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Ist mikrobielles Lab tierisches Lab?
Ist mikrobielles Lab tierisches Lab? Mikrobielles Lab wird durch die Fermentation von Bakterien oder Pilzen hergestellt, während tierisches Lab aus dem Magen von Kälbern gewonnen wird. Obwohl beide Arten von Lab Enzyme enthalten, die bei der Käseherstellung verwendet werden, gibt es einen Unterschied in der Herkunft und der Art der Produktion. Mikrobielles Lab wird oft als vegetarische oder vegane Alternative zu tierischem Lab angesehen, da es ohne den Einsatz von Tieren hergestellt wird. Letztendlich liegt es am Verbraucher, zu entscheiden, welche Art von Lab er bevorzugt und welche ethischen oder gesundheitlichen Bedenken er berücksichtigen möchte. **
Ähnliche Suchbegriffe für LAB-Gruppen-CM82-Schwarz
Top-Angebote
Produkte zum Begriff LAB-Gruppen-CM82-Schwarz:
-
LAB Gruppen CPA1201LAB Gruppen CPA1201 - 1-Kanal-Installationsverstärker; Leistung: 120 W @ 4/8 Ohm; Class-D; Low-Z (4/8 Ohm) und High-Z (70/100 V) Betrieb mit schaltbarem Hochpassfilter; 3 Mikrofon-/Line-Eingänge, 2 Line-Eingänge, jeweils mit individuellen Lautstärkereglern und Ausgangs-Routing; Bluetooth 4.2 Streaming; USB 2.0 Media-Player mit intuitiver LCD-Navigation; Individuelle Master-Lautstärkeregler und Bass-/Höhenregler; Konfigurierbare Prioritäts- und Gongstummschaltungsfunktion zur Übersteuerung von Hintergrundmusik; GPI-Lautstärkeregelung über Standard-RJ-45-Anschluss; Auto-Ramp-Schaltung für leises und schnelles Hoch- und Herunterfahren ermöglicht reale Energieeinsparungen; Schutzschaltungen: Thermik, Kurzschluss; Eingänge: 1x 5-Pin Euroblock Anschluss, 2x 3-Pin Euroblock Anschluss, 3x RCA Stereo; Ausgänge: 1x 2-Pin Euroblock, 1x 3-Pin Euroblock Aux Out, Abmessungen (B x H x T): 437 x 248 x 44 mm; Gewicht: 3,1 kg, inkl. Rackmount-Kit449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LAB Gruppen CPA2401LAB Gruppen CPA2401 - 1-Kanal-Installationsverstärker; Leistung: 240 W @ 4/8 Ohm; Class-D; Low-Z (4/8 Ohm) und High-Z (70/100 V) Betrieb mit schaltbarem Hochpassfilter; 3 Mikrofon-/Line-Eingänge, 2 Line-Eingänge, jeweils mit individuellen Lautstärkereglern und Ausgangs-Routing; Bluetooth 4.2 Streaming; USB 2.0 Media-Player mit intuitiver LCD-Navigation; Individuelle Master-Lautstärkeregler und Bass-/Höhenregler; Konfigurierbare Prioritäts- und Gongstummschaltungsfunktion zur Übersteuerung von Hintergrundmusik; GPI-Lautstärkeregelung über Standard-RJ-45-Anschluss; Auto-Ramp-Schaltung für leises und schnelles Hoch- und Herunterfahren ermöglicht reale Energieeinsparungen; Schutzschaltungen: Thermik, Kurzschluss; Eingänge: 1x 5-Pin Euroblock Anschluss, 2x 3-Pin Euroblock Anschluss, 3x RCA Stereo; Ausgänge: 1x 2-Pin Euroblock, 1x 3-Pin Euroblock Aux Out, Abmessungen (B x H x T): 437 x 248 x 44 mm; Gewicht: 3,2 kg, inkl. Rackmount-Kit559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
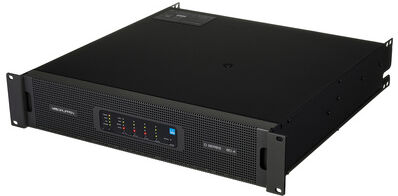
LAB Gruppen D 80:4L SchwarzLAB Gruppen D 80:4L - 4-Kanal-Installationsverstärker mit 8000 W Gesamtleistung; Leistung (alle Kanäle betrieben): 2000 W (2 / 2,67 / 4 Ohm), 1500 W (8 Ohm), 750 W (16 Ohm), 2000 W (70 Volt), 2000 W (100 Volt); maximale Einzelkanal-Leistung: 4400 W (2 Ohm), 5900 W (2,67 Ohm), 4600 W (4 Ohm), 2300 W (8 Ohm), 1150 W (16 Ohm), 3300 W (70 Volt), 4700 W (100 Volt); Lake DSP und Dante Audio Networking für vernetzte Installationen; Rational Power Management für flexible Leistungsverteilung und optimale Lastanpassung; Peak-Ausgangsspannung 194 Volt; maximaler Ausgangsstrom 67 Ampere; ISVPL-Peak-Limiter mit konfigurierbarer Spannungsgrenze; Frequenzgang 20 Hz – 20 kHz; THD+N < 0,04 % (1 kHz, 1 dB unter Clip); Load-Impedance-Analyse und Pilottonüberwachung; interner DSP 48/96 kHz bei 32-Bit Floating Point; Latenz AES/Analog 1,61 / 1,68 ms; Lautsprecher-Processing: Classic / Linear-Phase / FIR-Crossover, EQ, Delay, LimiterMax Peak & RMS; MESA EG Raised-Cosine-Filter für Systemtuning; automatische 4-stufige Eingangs-Redundanz; Eingänge: Terminalblock (Analog, AES3), RJ45 (Dante); Dante 8×8 I/O mit redundanter oder Daisy-Chain-Topologie, 48/96 kHz, Latenz 0,25–5 ms; analoge Eingänge mit Iso-Float-Isolation, 96 kHz / 24 Bit, THD+N bis 0,0000022; AES3 bis 192 kHz / 24 Bit; Ausgangsanschlüsse über 2-polige Terminalblock-Stecker (bis 1000 V / 76 A, bis 16 mm² Kabelquerschnitt); zwei RJ45-Ports für Lake Controller, Dante und Drittanbieter-Protokolle; verriegelbarer 250-V/32-A-Netzanschluss; Soft-Start, PFC > 0,98, R.SMPS, BEL bis 15 A, PAL, UVL und umfassender Netzschutz; Frontpanel mit Touch-Tasten für Power, Mute und Select sowie Status-LEDs für Rahmen, Temperatur, Netzteil, Kanal-Last, Verstärker und Signal; Abmessungen (BxTxH): 483 × 424 × 88 mm; Gewicht: 14,5 kg; Farbe: Schwarz/Grau; Lieferumfang: D 80:4L Verstärker, Netzkabel4999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LAB Gruppen D 40:4L SchwarzLAB Gruppen D 40:4L - 4-Kanal-Installationsverstärker mit 4000 W Gesamtleistung; Leistung: 800 W (2 Ohm), 1000 W (2,67/4/8 Ohm), 700 W (16 Ohm), 500 W (25 V), 1450 W (70 V) 2000 W (100 V); maximale Einzelkanal-Leistung: 850 W (2 Ohm), 1150 W (2,67 Ohm), 1750 W (4 Ohm), 1350 W (8 Ohm), 700 W (16 Ohm), 500 W (25 V), 1450 W (70 V), 2000 W (100 V); LAKE DSP und Dante Audio Networking für vernetzte Installationen; Rational Power Management für flexible Leistungsverteilung; 96 kHz / 32-Bit DSP-Signalpfad; vier LAKE Module mit MESA EQ, FIR- und Linear-Phase-Filtern; LimiterMax Peak- und RMS-Limiter für Lautsprecherschutz; Eingänge: Terminalblock (Analog, AES3), RJ45 (Dante); Dante 8×8 I/O mit redundanten oder Daisy-Chain-Netzwerken; Netzwerklatenz ab 0,25 ms; CAFE Software für Konfiguration, Monitoring und Energiemanagement; ESP-Tool für Wärme-, Leistungs- und Strombedarfsplanung; Schutzfunktionen: CAL, VHF-Schutz, DC-Schutz, Kurzschluss-Schutz, Clip-Limiter; temperaturgeregelte Lüfter mit Front-to-Rear Airflow; Terminalblock-Ausgänge für Hochstrom-Lasten; zwei RJ45-Ports für Dante, LAKE und Steuerung; Netzteil 100–240 V AC mit PFC > 0,98 und Soft-Start; Breaker Emulation Limiter bis 15 A; Unter-/Überspannungsschutz und PAL-Leistungsmanagement; Frontpanel mit Touch-Tasten für Power, Mute und Select; mehrfarbige LEDs für Gerätestatus und Kanalzustände; Abmessungen (BxTxH): 483 × 425 × 44 mm; Gewicht: 8,3 kg; Farbe: Schwarz/Grau; Lieferumfang: D 40:4L Verstärker, Netzkabel2999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff LAB-Gruppen-CM82-Schwarz:
-
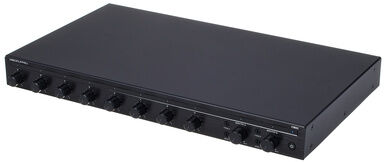
LAB Gruppen CM82 SchwarzLAB Gruppen CM82 - 8-Kanal Installationsmixer, 8 Mikrofon/Line-Eingänge mit Lautstärkereglern, 2 Master-Lautstärkeregler, Bass-/Höhenregler, GPI-Fernsteuerung der Lautstärke über RJ-45 Ethernet, rack-montierbares 1HE Gehäuse, 6x Euroblock 3-pin Eingänge, 2x Euroblock 5-pin Eingang, 6x Cinch Eingänge, 2x Euroblock 3-pin Ausgang, Abmessungen (B x H x T): 437 x 44 x 248 mm, Gewicht: 2,4 kg, Farbe: schwarz385,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
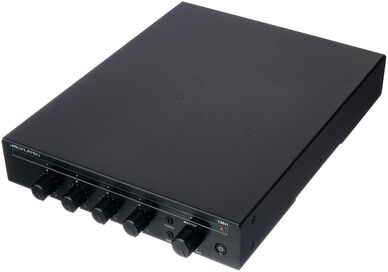
LAB Gruppen CM41 SchwarzLAB Gruppen CM41 - 4-Kanal Installationsmixer, 4 Mikrofon/Line-Eingänge mit Lautstärkereglern, Master-Lautstärkeregler, Bass-/Höhenregler, GPI-Fernsteuerung der Lautstärke über RJ-45 Ethernet, rack-montierbares 1HE Gehäuse mit halber Rack-Breite, 3x Euroblock 3-pin Eingänge, 1x Euroblock 5-pin Eingang, 3x Cinch Eingänge, 1x Euroblock 3-pin Ausgang, inklusive. Rackmounts für Doppel oder Einfachmontage, Abmessungen (B x H x T): 218 x 44 x 299 mm, Gewicht: 2,1 kg, Farbe: schwarz299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LAB Gruppen CPA1201LAB Gruppen CPA1201 - 1-Kanal-Installationsverstärker; Leistung: 120 W @ 4/8 Ohm; Class-D; Low-Z (4/8 Ohm) und High-Z (70/100 V) Betrieb mit schaltbarem Hochpassfilter; 3 Mikrofon-/Line-Eingänge, 2 Line-Eingänge, jeweils mit individuellen Lautstärkereglern und Ausgangs-Routing; Bluetooth 4.2 Streaming; USB 2.0 Media-Player mit intuitiver LCD-Navigation; Individuelle Master-Lautstärkeregler und Bass-/Höhenregler; Konfigurierbare Prioritäts- und Gongstummschaltungsfunktion zur Übersteuerung von Hintergrundmusik; GPI-Lautstärkeregelung über Standard-RJ-45-Anschluss; Auto-Ramp-Schaltung für leises und schnelles Hoch- und Herunterfahren ermöglicht reale Energieeinsparungen; Schutzschaltungen: Thermik, Kurzschluss; Eingänge: 1x 5-Pin Euroblock Anschluss, 2x 3-Pin Euroblock Anschluss, 3x RCA Stereo; Ausgänge: 1x 2-Pin Euroblock, 1x 3-Pin Euroblock Aux Out, Abmessungen (B x H x T): 437 x 248 x 44 mm; Gewicht: 3,1 kg, inkl. Rackmount-Kit449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LAB Gruppen CPA2401LAB Gruppen CPA2401 - 1-Kanal-Installationsverstärker; Leistung: 240 W @ 4/8 Ohm; Class-D; Low-Z (4/8 Ohm) und High-Z (70/100 V) Betrieb mit schaltbarem Hochpassfilter; 3 Mikrofon-/Line-Eingänge, 2 Line-Eingänge, jeweils mit individuellen Lautstärkereglern und Ausgangs-Routing; Bluetooth 4.2 Streaming; USB 2.0 Media-Player mit intuitiver LCD-Navigation; Individuelle Master-Lautstärkeregler und Bass-/Höhenregler; Konfigurierbare Prioritäts- und Gongstummschaltungsfunktion zur Übersteuerung von Hintergrundmusik; GPI-Lautstärkeregelung über Standard-RJ-45-Anschluss; Auto-Ramp-Schaltung für leises und schnelles Hoch- und Herunterfahren ermöglicht reale Energieeinsparungen; Schutzschaltungen: Thermik, Kurzschluss; Eingänge: 1x 5-Pin Euroblock Anschluss, 2x 3-Pin Euroblock Anschluss, 3x RCA Stereo; Ausgänge: 1x 2-Pin Euroblock, 1x 3-Pin Euroblock Aux Out, Abmessungen (B x H x T): 437 x 248 x 44 mm; Gewicht: 3,2 kg, inkl. Rackmount-Kit559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Ist mikrobielles Lab tierisches Lab?
Ist mikrobielles Lab tierisches Lab? Mikrobielles Lab wird durch die Fermentation von Bakterien oder Pilzen hergestellt, während tierisches Lab aus dem Magen von Kälbern gewonnen wird. Obwohl beide Arten von Lab Enzyme enthalten, die bei der Käseherstellung verwendet werden, gibt es einen Unterschied in der Herkunft und der Art der Produktion. Mikrobielles Lab wird oft als vegetarische oder vegane Alternative zu tierischem Lab angesehen, da es ohne den Einsatz von Tieren hergestellt wird. Letztendlich liegt es am Verbraucher, zu entscheiden, welche Art von Lab er bevorzugt und welche ethischen oder gesundheitlichen Bedenken er berücksichtigen möchte. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für LAB-Gruppen-CM82-Schwarz
-
LAB Gruppen D 80:4L SchwarzLAB Gruppen D 80:4L - 4-Kanal-Installationsverstärker mit 8000 W Gesamtleistung; Leistung (alle Kanäle betrieben): 2000 W (2 / 2,67 / 4 Ohm), 1500 W (8 Ohm), 750 W (16 Ohm), 2000 W (70 Volt), 2000 W (100 Volt); maximale Einzelkanal-Leistung: 4400 W (2 Ohm), 5900 W (2,67 Ohm), 4600 W (4 Ohm), 2300 W (8 Ohm), 1150 W (16 Ohm), 3300 W (70 Volt), 4700 W (100 Volt); Lake DSP und Dante Audio Networking für vernetzte Installationen; Rational Power Management für flexible Leistungsverteilung und optimale Lastanpassung; Peak-Ausgangsspannung 194 Volt; maximaler Ausgangsstrom 67 Ampere; ISVPL-Peak-Limiter mit konfigurierbarer Spannungsgrenze; Frequenzgang 20 Hz – 20 kHz; THD+N < 0,04 % (1 kHz, 1 dB unter Clip); Load-Impedance-Analyse und Pilottonüberwachung; interner DSP 48/96 kHz bei 32-Bit Floating Point; Latenz AES/Analog 1,61 / 1,68 ms; Lautsprecher-Processing: Classic / Linear-Phase / FIR-Crossover, EQ, Delay, LimiterMax Peak & RMS; MESA EG Raised-Cosine-Filter für Systemtuning; automatische 4-stufige Eingangs-Redundanz; Eingänge: Terminalblock (Analog, AES3), RJ45 (Dante); Dante 8×8 I/O mit redundanter oder Daisy-Chain-Topologie, 48/96 kHz, Latenz 0,25–5 ms; analoge Eingänge mit Iso-Float-Isolation, 96 kHz / 24 Bit, THD+N bis 0,0000022; AES3 bis 192 kHz / 24 Bit; Ausgangsanschlüsse über 2-polige Terminalblock-Stecker (bis 1000 V / 76 A, bis 16 mm² Kabelquerschnitt); zwei RJ45-Ports für Lake Controller, Dante und Drittanbieter-Protokolle; verriegelbarer 250-V/32-A-Netzanschluss; Soft-Start, PFC > 0,98, R.SMPS, BEL bis 15 A, PAL, UVL und umfassender Netzschutz; Frontpanel mit Touch-Tasten für Power, Mute und Select sowie Status-LEDs für Rahmen, Temperatur, Netzteil, Kanal-Last, Verstärker und Signal; Abmessungen (BxTxH): 483 × 424 × 88 mm; Gewicht: 14,5 kg; Farbe: Schwarz/Grau; Lieferumfang: D 80:4L Verstärker, Netzkabel4999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LAB Gruppen D 40:4L SchwarzLAB Gruppen D 40:4L - 4-Kanal-Installationsverstärker mit 4000 W Gesamtleistung; Leistung: 800 W (2 Ohm), 1000 W (2,67/4/8 Ohm), 700 W (16 Ohm), 500 W (25 V), 1450 W (70 V) 2000 W (100 V); maximale Einzelkanal-Leistung: 850 W (2 Ohm), 1150 W (2,67 Ohm), 1750 W (4 Ohm), 1350 W (8 Ohm), 700 W (16 Ohm), 500 W (25 V), 1450 W (70 V), 2000 W (100 V); LAKE DSP und Dante Audio Networking für vernetzte Installationen; Rational Power Management für flexible Leistungsverteilung; 96 kHz / 32-Bit DSP-Signalpfad; vier LAKE Module mit MESA EQ, FIR- und Linear-Phase-Filtern; LimiterMax Peak- und RMS-Limiter für Lautsprecherschutz; Eingänge: Terminalblock (Analog, AES3), RJ45 (Dante); Dante 8×8 I/O mit redundanten oder Daisy-Chain-Netzwerken; Netzwerklatenz ab 0,25 ms; CAFE Software für Konfiguration, Monitoring und Energiemanagement; ESP-Tool für Wärme-, Leistungs- und Strombedarfsplanung; Schutzfunktionen: CAL, VHF-Schutz, DC-Schutz, Kurzschluss-Schutz, Clip-Limiter; temperaturgeregelte Lüfter mit Front-to-Rear Airflow; Terminalblock-Ausgänge für Hochstrom-Lasten; zwei RJ45-Ports für Dante, LAKE und Steuerung; Netzteil 100–240 V AC mit PFC > 0,98 und Soft-Start; Breaker Emulation Limiter bis 15 A; Unter-/Überspannungsschutz und PAL-Leistungsmanagement; Frontpanel mit Touch-Tasten für Power, Mute und Select; mehrfarbige LEDs für Gerätestatus und Kanalzustände; Abmessungen (BxTxH): 483 × 425 × 44 mm; Gewicht: 8,3 kg; Farbe: Schwarz/Grau; Lieferumfang: D 40:4L Verstärker, Netzkabel2999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
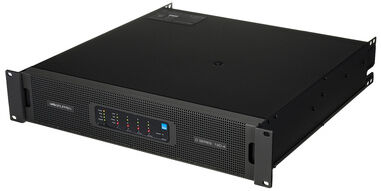
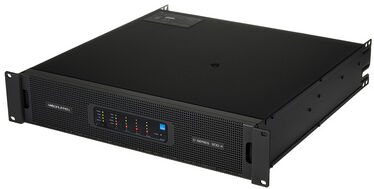
LAB Gruppen D 120:4L SchwarzLAB Gruppen D 120:4L - 4-Kanal-Installationsverstärker mit 12000 W Gesamtleistung; Leistung (alle Kanäle): 3000 W (2 / 2,67 / 4 Ohm), 1900 W (8 Ohm), 950 W (16 Ohm), 3000 W (70/100 Volt); Lake DSP und Dante Audio Networking; Rational Power Management für flexible Leistungsverteilung; Eingänge: Terminalblock (Analog, AES3), RJ45 (Dante); Dante 8×8 I/O mit redundanter oder Daisy-Chain-Topologie; Lautsprecher-Processing mit FIR-/Linear-Phase-Crossover, EQ, Delay und LimiterMax; Schutzfunktionen: CAL, VHF, DC-Schutz, Kurzschluss-Schutz, Clip-Limiter, Temperaturüberwachung; verriegelbarer 250-V/32-A Netzanschluss;, Abmessungen (BxTxH): 483 × 424 × 88 mm; Gewicht: 15,8 kg; Farbe: Schwarz/Grau; Lieferumfang: D 120:4L Verstärker, Netzkabel5999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LAB Gruppen D 200:4L SchwarzLAB Gruppen D 200:4L - 4-Kanal-Installationsverstärker mit 20000 W Gesamtleistung; Leistung: 4400 W (2 Ohm), 5000 W (2,67 Ohm), 4400 W (4 Ohm), 2300 W (8 Ohm), 1150 W (16 Ohm), 3300 W (70 Volt), 4700 W (100 Volt); Lake DSP und Dante Audio Networking; Rational Power Management für flexible Leistungsverteilung mit bis zu 5000 W pro Kanal; Eingänge: Terminalblock (Analog, AES3), RJ45 (Dante); Dante 8×8 I/O mit redundanter oder Daisy-Chain-Topologie; Lautsprecher-Processing mit FIR-/Linear-Phase-Crossover, EQ, Delay und LimiterMax; Schutzfunktionen: CAL, VHF, DC-Schutz, Kurzschluss-Schutz, Clip-Limiter, Temperaturüberwachung; verriegelbarer 250-V/32-A Netzanschluss; Abmessungen (BxTxH): 483 × 424 × 88 mm; Gewicht: 16,5 kg; Farbe: Schwarz/Grau; Lieferumfang: D 200:4L Verstärker, Netzkabel7999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.