Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Wie funktioniert Teilkasko mit Selbstbeteiligung?
Wie funktioniert Teilkasko mit Selbstbeteiligung? In der Teilkasko-Versicherung sind Schäden abgedeckt, die nicht durch den Fahrer verursacht wurden, wie z.B. Diebstahl, Glasbruch oder Wildunfälle. Bei einer Selbstbeteiligung muss der Versicherungsnehmer im Schadensfall einen vereinbarten Betrag selbst tragen, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer auch bei kleinen Schäden einen gewissen Anteil der Kosten selbst tragen und somit die Versicherung entlasten. **

Ähnliche Suchbegriffe für Maximex-Unkrautstecher-mit-Teleskopstiel
Top-Angebote
Produkte zum Begriff Maximex-Unkrautstecher-mit-Teleskopstiel:
-
Maximex Dachrinnenschaufel Mod. Maxi, Dachrinnenreiniger mit TeleskopstielHaben Sie bisher Ihre Dachrinne auf einer Leiter gereinigt? Dann werden Sie auch wissen, wie gefährlich das sein kann. Damit ist jetzt aber Schluss. Denn nun können Sie auf die Maximex Dachrinnenschaufel Maxi setzen. Das Reinigen der Dachrinne wird mit diesem praktischen Helfer zu einem echten Kinderspiel - sicheres Arbeiten ohne Leiter! Dank der Teleskopverlängerung sowie des Gelenkes, das in drei Achsen beweglich ist, können Sie die Schaufel aus verschiedenen Richtungen - von oben aus dem Fenster oder vom Boden aus über Kopf ohne Leiter bequem und sicher führen. Durch die Schaufel können Blätter und Unrat einfach und schnell aus der Dachrinne entfernt werden. Die innovative Dachrinnenschaufel verfügt über eine optimierte, halbrunde Form und Abflusslöcher. Somit lassen sich alle handelsüblichen Dachrinnen ganz ohne zusätzlichen Schieber oder Ausrüstung reinigen. Der Teleskopstiel kann für eine Reichweite von bis zu 4,5 Metern eingesetzt werden (Teleskopstiel variabel bis 200 cm verlängerbar). Warum sich das Reinigen der Dachrinne unnötig schwermachen, wenn Sie auf die praktische Dachrinnenschaufel setzen können?27,22 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
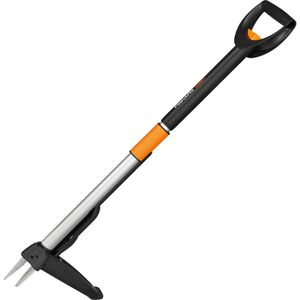
Fiskars Unkrautstecher SmartFit 139960, 1020125, mit 4 Stahlklingen, Kunststoffgriff & Teleskopstiel 99 - 119cmTeleskopierbarer Stiel aus Aluminium mit Kunststoffgriff für rückenschonendes Unkrautstechen Greift Unkraut von 4 Seiten durch tief in den Boden reichende Stahlklingen Mit einem Tritt auf das Pedal wird das Unkraut gegriffen und durch Schieben des Griffs aus den Greifarmen gelöst Mit einer Länge von 99 bis 119 cm bei einem Gewicht von 1250 g Besonders geeignet zur Entfernung von Löwenzahn und Disteln Optimiertes Pedaldesign für 30% höhere Belastbarkeit Merkmale: Ausführung: mit Teleskopstiel Länge: 99 - 119 cm61,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist Teilkasko mit Selbstbeteiligung?
Was ist Teilkasko mit Selbstbeteiligung? Teilkasko ist eine Form der Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie z.B. Diebstahl, Vandalismus oder Naturereignisse. Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Bei einer Teilkasko mit Selbstbeteiligung bedeutet dies, dass der Versicherungsnehmer im Falle eines Schadens einen vorher festgelegten Betrag selbst zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies kann dazu beitragen, die Versicherungsprämien zu senken, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. **
-
Was bedeutet Teilkasko mit 150 € Selbstbeteiligung?
Teilkasko ist eine Form der Kfz-Versicherung, die Schäden am eigenen Fahrzeug abdeckt, die nicht durch einen Unfall verursacht wurden. Dazu gehören beispielsweise Schäden durch Diebstahl, Brand, Wildunfälle oder Glasbruch. Die Selbstbeteiligung von 150 € bedeutet, dass im Falle eines Schadens zunächst dieser Betrag vom Versicherungsnehmer selbst getragen werden muss, bevor die Versicherung die restlichen Kosten übernimmt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsbeiträge. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Top-Angebote
Produkte zum Begriff Maximex-Unkrautstecher-mit-Teleskopstiel:
-
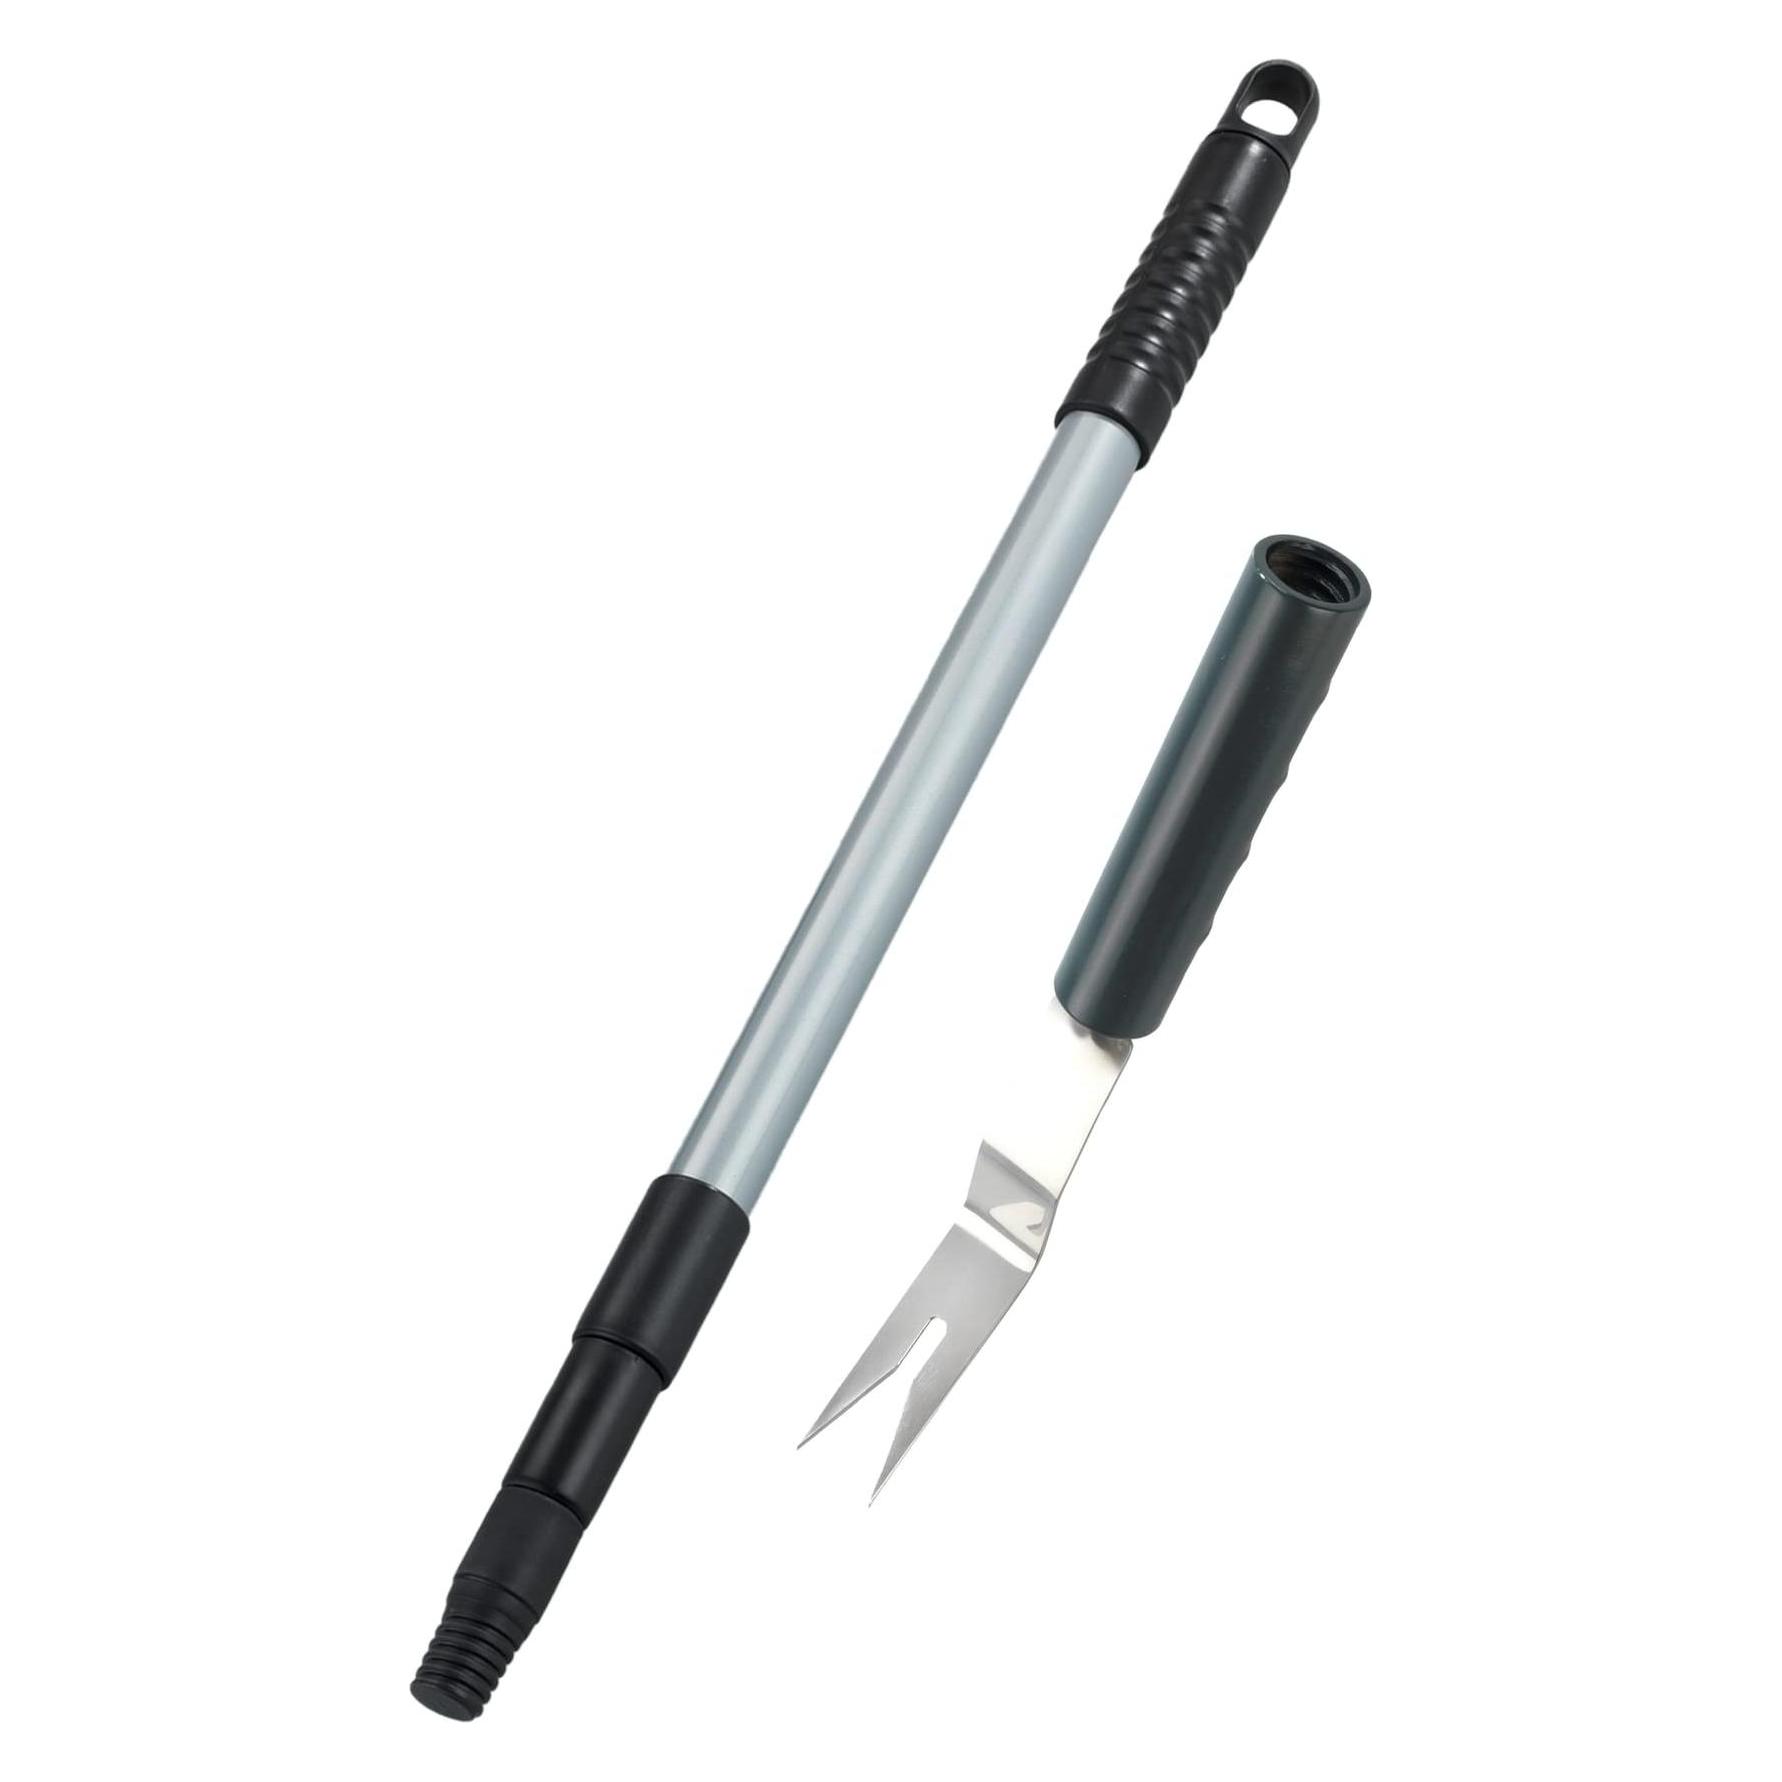
Maximex Unkrautstecher mit TeleskopstielSo manche Gartenarbeit ist nicht nur lästig, sondern auch nur beschwerlich zu erledigen. Dazu gehört auch das Entfernen von Unkraut. Mit dem Maximex Unkrautstecher inkl. Teleskopstiel können Sie jetzt auch diese Aufgabe kinderleicht erledigen. Der praktische Helfer unterstützt Sie dabei, das Unkraut direkt an der Wurzel zu packen und zu entfernen. Dazu verfügt der Unkrautausstecher über eine V-förmige Spitze, mit welcher der Unkrautentferner tief in den Boden eindringen kann und auch die tieferliegenden Wurzeln erreicht. Der Zinken verfügt über eine angewinkelte Form, mit der die Hebelwirkung verbessert werden kann. So können Sie mit diesem stabilen und handlichen Gartenhelfer auch Wurzelkräuter wie Löwenzahn, Disteln und Brennnessel problemlos entfernen. Verzichten Sie ab sofort auf umweltschädliche Chemie bei der Unkrautvernichtung und setzen Sie stattdessen auf den Unkrautstecher inkl. Teleskopstiel aus dem Hause Maximex. Der integrierte Teleskopstiel mit einer Länge von 55 bis 120 cm sorgt für ein rückenschonendes Arbeiten und der ergonomische Handgriff bietet Ihnen in jeder Lage einen sicheren Halt.14,22 €*Versand: 9,85 €Sichere Weiterleitung zum Anbieter
-
Maximex Dachrinnenschaufel Mod. Maxi, Dachrinnenreiniger mit TeleskopstielHaben Sie bisher Ihre Dachrinne auf einer Leiter gereinigt? Dann werden Sie auch wissen, wie gefährlich das sein kann. Damit ist jetzt aber Schluss. Denn nun können Sie auf die Maximex Dachrinnenschaufel Maxi setzen. Das Reinigen der Dachrinne wird mit diesem praktischen Helfer zu einem echten Kinderspiel - sicheres Arbeiten ohne Leiter! Dank der Teleskopverlängerung sowie des Gelenkes, das in drei Achsen beweglich ist, können Sie die Schaufel aus verschiedenen Richtungen - von oben aus dem Fenster oder vom Boden aus über Kopf ohne Leiter bequem und sicher führen. Durch die Schaufel können Blätter und Unrat einfach und schnell aus der Dachrinne entfernt werden. Die innovative Dachrinnenschaufel verfügt über eine optimierte, halbrunde Form und Abflusslöcher. Somit lassen sich alle handelsüblichen Dachrinnen ganz ohne zusätzlichen Schieber oder Ausrüstung reinigen. Der Teleskopstiel kann für eine Reichweite von bis zu 4,5 Metern eingesetzt werden (Teleskopstiel variabel bis 200 cm verlängerbar). Warum sich das Reinigen der Dachrinne unnötig schwermachen, wenn Sie auf die praktische Dachrinnenschaufel setzen können?27,22 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wie funktioniert Teilkasko mit Selbstbeteiligung?
Wie funktioniert Teilkasko mit Selbstbeteiligung? In der Teilkasko-Versicherung sind Schäden abgedeckt, die nicht durch den Fahrer verursacht wurden, wie z.B. Diebstahl, Glasbruch oder Wildunfälle. Bei einer Selbstbeteiligung muss der Versicherungsnehmer im Schadensfall einen vereinbarten Betrag selbst tragen, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer auch bei kleinen Schäden einen gewissen Anteil der Kosten selbst tragen und somit die Versicherung entlasten. **
-
Was ist Teilkasko mit Selbstbeteiligung?
Was ist Teilkasko mit Selbstbeteiligung? Teilkasko ist eine Form der Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie z.B. Diebstahl, Vandalismus oder Naturereignisse. Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Bei einer Teilkasko mit Selbstbeteiligung bedeutet dies, dass der Versicherungsnehmer im Falle eines Schadens einen vorher festgelegten Betrag selbst zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies kann dazu beitragen, die Versicherungsprämien zu senken, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. **
-
Was bedeutet Teilkasko mit 150 € Selbstbeteiligung?
Teilkasko ist eine Form der Kfz-Versicherung, die Schäden am eigenen Fahrzeug abdeckt, die nicht durch einen Unfall verursacht wurden. Dazu gehören beispielsweise Schäden durch Diebstahl, Brand, Wildunfälle oder Glasbruch. Die Selbstbeteiligung von 150 € bedeutet, dass im Falle eines Schadens zunächst dieser Betrag vom Versicherungsnehmer selbst getragen werden muss, bevor die Versicherung die restlichen Kosten übernimmt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsbeiträge. **
Ähnliche Suchbegriffe für Maximex-Unkrautstecher-mit-Teleskopstiel
-
Fiskars Unkrautstecher SmartFit 139960, 1020125, mit 4 Stahlklingen, Kunststoffgriff & Teleskopstiel 99 - 119cmTeleskopierbarer Stiel aus Aluminium mit Kunststoffgriff für rückenschonendes Unkrautstechen Greift Unkraut von 4 Seiten durch tief in den Boden reichende Stahlklingen Mit einem Tritt auf das Pedal wird das Unkraut gegriffen und durch Schieben des Griffs aus den Greifarmen gelöst Mit einer Länge von 99 bis 119 cm bei einem Gewicht von 1250 g Besonders geeignet zur Entfernung von Löwenzahn und Disteln Optimiertes Pedaldesign für 30% höhere Belastbarkeit Merkmale: Ausführung: mit Teleskopstiel Länge: 99 - 119 cm61,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechen MAXIMEX "Laubrechen 3in1", grün, Rechen, mit Teleskopstiel, rückenschonend, extra breite AufnahmeflächeFarbe & Material: Material Rechen: Kunststoff, Farbbezeichnung: Grün, Maßangaben: Arbeitsbreite maximal: 56 cm, Gewicht: 275 g, Hinweise: Herstellergarantie: 5 Jahre gemäß den Garantie-Bedingungen14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Rechen MAXIMEX "Laubrechen 3in1", grün, Rechen, mit Teleskopstiel, extra breite Aufnahmefläche, beidhändig nutzbarFarbe & Material: Material Rechen: Kunststoff, Farbbezeichnung: Grün, Maßangaben: Arbeitsbreite maximal: 56 cm, Gewicht: 551 g, Länge Stiel minimal: 95 cm, Länge Stiel maximal: 160 cm, Hinweise: Herstellergarantie: 5 Jahre gemäß den...19,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.