Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Wie funktioniert Teilkasko mit Selbstbeteiligung?
Wie funktioniert Teilkasko mit Selbstbeteiligung? In der Teilkasko-Versicherung sind Schäden abgedeckt, die nicht durch den Fahrer verursacht wurden, wie z.B. Diebstahl, Glasbruch oder Wildunfälle. Bei einer Selbstbeteiligung muss der Versicherungsnehmer im Schadensfall einen vereinbarten Betrag selbst tragen, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer auch bei kleinen Schäden einen gewissen Anteil der Kosten selbst tragen und somit die Versicherung entlasten. **

Ähnliche Suchbegriffe für May-Standplatte-mit-individueller
Top-Angebote
Produkte zum Begriff May-Standplatte-mit-individueller:
-
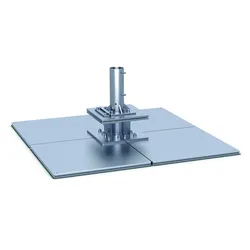
May Standplatte mit Ankerhülsenoberteil SZ118 274kgBei dieser Standplatte wird die Gesamthöhe auftragsbezogen ebenerdig zum Terrasenboden festgelegt. (siehe Download)Für Schirme ab 21 m2, wird vor Ort zusammengeschraubt, schwerstes Bauteil ca. 63 kg,feuerverzinktGewicht ca. 274 kgGrundfläche 147 x 147 cmStahlplattendicke: 15 mm2116,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
May Schattello Standplatte mit Klappscharnier 220kgBesonders Flache Lösung zum Einbau von Sonnenschirmen unter eine Terrassenkonstrktion. Die Aufbauhöhe kann individuell angegeben werden. Die Bauteile werden zusammengesetzt, so dass kein Bauteil über 50kg wiegt. Alle Teile sind verzinkt.1964,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Teilkasko mit Selbstbeteiligung?
Was ist Teilkasko mit Selbstbeteiligung? Teilkasko ist eine Form der Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie z.B. Diebstahl, Vandalismus oder Naturereignisse. Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Bei einer Teilkasko mit Selbstbeteiligung bedeutet dies, dass der Versicherungsnehmer im Falle eines Schadens einen vorher festgelegten Betrag selbst zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies kann dazu beitragen, die Versicherungsprämien zu senken, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. **
-
Was bedeutet Teilkasko mit 150 € Selbstbeteiligung?
Teilkasko ist eine Form der Kfz-Versicherung, die Schäden am eigenen Fahrzeug abdeckt, die nicht durch einen Unfall verursacht wurden. Dazu gehören beispielsweise Schäden durch Diebstahl, Brand, Wildunfälle oder Glasbruch. Die Selbstbeteiligung von 150 € bedeutet, dass im Falle eines Schadens zunächst dieser Betrag vom Versicherungsnehmer selbst getragen werden muss, bevor die Versicherung die restlichen Kosten übernimmt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsbeiträge. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Top-Angebote
Produkte zum Begriff May-Standplatte-mit-individueller:
-
May Standplatte mit individueller AufbauhöheDiese Standplatte ist hervorragend für den Einsatz z.B. unter einer Holzterasse geeignet, wir lassen die Aufbauhöhe spiezillen nach Ihren Vorgaben erstellen! Standplatte mit Ankerhülsen-Oberteil DMZ118, passend für Filius, Sockelhöhe auftragsbezogen gefertigt, maximal 50 cm inkl Schirmmast-Überlänge Grundplatte wird ebenerdig auf Bitumen aufgelegt, Schräglage wird mit Nivellierungsmöglich durch Stell- schrauben im Oberteil korrigiert Ankerhülsen-Oberteil abschraubbar, inkl. Winterabdeckung, Gewicht der Grundplatte 60 kg, fester Stand bis Beaufort 5, Grundplatte 80 x 80 x 12mm622,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
May Standplatte mit Ankerhülsenoberteil SZ118 224kgBei dieser Standplatte wird die Gesamthöhe auftragsbezogen ebenerdig zum Terrasenboden festgelegt. (siehe Download)Für Schirme bis 21 m2, wird vor Ort zusammengeschraubt, schwerstes Bauteil ca. 50 kg,feuerverzinktGewicht ca. 224 kgGrundfläche 147 x 147 cmStahlplattendicke: 12 mm1816,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
May Standplatte mit Ankerhülsenoberteil SZ118 274kgBei dieser Standplatte wird die Gesamthöhe auftragsbezogen ebenerdig zum Terrasenboden festgelegt. (siehe Download)Für Schirme ab 21 m2, wird vor Ort zusammengeschraubt, schwerstes Bauteil ca. 63 kg,feuerverzinktGewicht ca. 274 kgGrundfläche 147 x 147 cmStahlplattendicke: 15 mm2116,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wie funktioniert Teilkasko mit Selbstbeteiligung?
Wie funktioniert Teilkasko mit Selbstbeteiligung? In der Teilkasko-Versicherung sind Schäden abgedeckt, die nicht durch den Fahrer verursacht wurden, wie z.B. Diebstahl, Glasbruch oder Wildunfälle. Bei einer Selbstbeteiligung muss der Versicherungsnehmer im Schadensfall einen vereinbarten Betrag selbst tragen, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer auch bei kleinen Schäden einen gewissen Anteil der Kosten selbst tragen und somit die Versicherung entlasten. **
-
Was ist Teilkasko mit Selbstbeteiligung?
Was ist Teilkasko mit Selbstbeteiligung? Teilkasko ist eine Form der Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie z.B. Diebstahl, Vandalismus oder Naturereignisse. Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Bei einer Teilkasko mit Selbstbeteiligung bedeutet dies, dass der Versicherungsnehmer im Falle eines Schadens einen vorher festgelegten Betrag selbst zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies kann dazu beitragen, die Versicherungsprämien zu senken, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. **
-
Was bedeutet Teilkasko mit 150 € Selbstbeteiligung?
Teilkasko ist eine Form der Kfz-Versicherung, die Schäden am eigenen Fahrzeug abdeckt, die nicht durch einen Unfall verursacht wurden. Dazu gehören beispielsweise Schäden durch Diebstahl, Brand, Wildunfälle oder Glasbruch. Die Selbstbeteiligung von 150 € bedeutet, dass im Falle eines Schadens zunächst dieser Betrag vom Versicherungsnehmer selbst getragen werden muss, bevor die Versicherung die restlichen Kosten übernimmt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsbeiträge. **
Ähnliche Suchbegriffe für May-Standplatte-mit-individueller
-
May Schattello Standplatte mit Klappscharnier 220kgBesonders Flache Lösung zum Einbau von Sonnenschirmen unter eine Terrassenkonstrktion. Die Aufbauhöhe kann individuell angegeben werden. Die Bauteile werden zusammengesetzt, so dass kein Bauteil über 50kg wiegt. Alle Teile sind verzinkt.1964,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
May Albatros Standplatte AZ257 mit Klappscharnier 568kgStandplatte mit Klappscharnier für den May AlbatrosDie Gesamthöhe wird auftragsbezogen ebenerdig zum Terrassenbodenfestgelegt.2-lagig8 Stahlplatten, werden vor Ort zusammengeschraubtschwerstes Bauteil ca. 63 kgGrundfläche 147 x 147 cmStahlplattendicke = 2 x 15 mm Oberteil abschraubbar, feuerverzinktGewicht ca. 568 kginkl. Abdeckscheibe für Winterabdeckung,.5141,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
May, Karl: Briefwechsel mit Joseph KürschnerBriefwechsel mit Joseph Kürschner , Karl Mays Beziehung zu dem Lexikografen, Herausgeber, Redakteur und Verleger Joseph Kürschner (1853-1902) war für die literarische Karriere des sächsischen Erzählers von großer Bedeutung. Dieser Band dokumentiert und kommentiert erstmals umfassend und auf dem aktuellen Stand der Forschung den Briefwechsel zwischen May und Kürschner - eine Korrespondenz, die Mays Entwicklung vom erfolgreichen Reiseschriftsteller und Jugendautor zum pazifistischen Dichter des symbolisch-allegorischen Spätwerks inspirierend und spannungsreich begleitet hat. Als Buch (gebunden in grünem Leinen/Leinenoptik) erhältlich! Gesammelte Werke von Karl May - die berühmten grünen Bände - Es gibt sie noch: die grünen Bände von Karl May - die bekannten Reiseromane und Jugendbuchklassiker! - Gleiche Ausstattung wie früher: gebundenes Buch mit dunkelgrünem Einband und farbiger Illustration auf dem Buchcover - Alle Karl-May-Bücher sind als Hardcover mit Goldprägung und Landkarte auf dem Vorsatzpapier erhältlich, manche auch als Taschenbuch - Karl May schuf unvergessliche Helden wie Winnetou, Old Shatterhand, Kara Ben Nemsi, Old Surehand, Hadschi Halef Omar und Sam Hawkens. - Deutschlands erster Bestseller-Autor: Karl May ist der meistgelesene Schriftsteller deutscher Sprache Der Karl-May-Verlag Bamberg - Radebeul lädt Sie ein, die Bücher von Karl May wiederzuentdecken oder sich erstmals in seine fesselnden Geschichten zu vertiefen. Ganz gleich, ob Sie Abenteuer im Wilden Westen suchen oder lieber in die exotischen Welten des Orients eintauchen wollen - wir haben die perfekte Lektüre für Ihre Lesereise! , Kühlkörper > Kühlerkomponenten , Erscheinungsjahr: 20130715, Produktform: Leinen, Titel der Reihe: Karl Mays Gesammelte Werke#94#, Autoren: May, Karl, Redaktion: Vollmer, Hartmut~Steinmetz, Hans-Dieter~Hainsch, Wolfgang, Seitenzahl/Blattzahl: 640, Abbildungen: mit s/w Abbildungen, Keyword: Briefe; Briefwechsel; Joseph Kürschner; Kamerad; Silbersee; Steinmetz; Union Deutsche Verlagsgesellschaft; Winnetou; Ölprinz, Fachschema: May, Karl~Briefwechsel~Literaturwissenschaft, Fachkategorie: Tagebücher, Briefe, Notizbücher~Literaturwissenschaft: 1800 bis 1900~Literaturwissenschaft: Prosa, Erzählung, Roman, Autoren, Zeitraum: zweite Hälfte 19. Jahrhundert (1850 bis 1899 n. Chr.)~Erste Hälfte 20. Jahrhundert (1900 bis 1950 n. Chr.), Thema: Auseinandersetzen, Warengruppe: HC/Belletristik/Biographien, Erinnerungen, Fachkategorie: Biografien: Literatur, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Karl-May-Verlag, Verlag: Karl-May-Verlag, Verlag: Karl-May-Verlag, Länge: 175, Breite: 115, Höhe: 38, Gewicht: 471, Produktform: Leinen, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.