Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Warum heißt es "Wick Medi Nait" und nicht "Wick Medi Night"?
Es könnte sein, dass "Wick Medi Nait" eine bewusste Marketingentscheidung war, um das Produkt von anderen ähnlichen Produkten abzuheben und einen einprägsamen Namen zu schaffen. Der Begriff "Nait" könnte auch eine Anspielung auf die nächtliche Anwendung des Produkts sein, da es oft zur Linderung von Erkältungssymptomen vor dem Schlafengehen verwendet wird. **


Ähnliche Suchbegriffe für Medi-Cell-Plus
Top-Angebote
Produkte zum Begriff Medi-Cell-Plus:
-
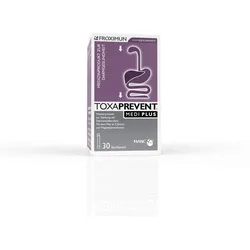
Froximun Toxaprevent Medi Plus 30 GProdukteigenschaften: Toxaprevent Medi Plus Stick Anwendungsbereich: Toxaprevent Medi Plus in Pulverform ist ein natürliches Medizinprodukt mit dem mineralischen Inhaltsstoff Manc, einem natürlichen Zeolith-Klinoptilolith mit dem PLUS an Calcium- und Magnesiumcarbonat. Es dient der Stärkung der Darmwandbarriere bei wiederkehrender physischer Belastung. Der Inhaltsstoff Manc durchläuft den oberen und unteren Verdauungstrakt, entfaltet dort seine physikalische Wirkung und wird nicht verstoffwechselt. Ist das Schleimhautsystem des Magen- und Darmtraktes als natürlicher Schutzschild geschädigt, kann es zu folgenden Symptomen kommen: Chronische Entzündungen und Reizungen der Magen- und Darmschleimhaut. Blähungen, Unwohlsein bis hin zum Brechreiz. Reizbarkeit und Schlafstörungen. Sodbrennen (wiederkehrend). Überlastung der Stoffwechselorgane durch den Anstieg von Reiz- und Schadstoffen im Organismus. Anwendung, Funktionsweise, Charakteristik: Anwendungsempfehlung: Falls von Ihrem Arzt oder Therapeuten nicht anders verordnet, nehmen Sie 1 - 2 Sticks Toxaprevent Medi Plus ca. 30 Minuten vor einer Mahlzeit, mit reichlich Flüssigkeit (z.B. mit 200 ml stillem Wasser) ein. Eine Tageshöchstmenge von 2 Sticks (entspricht 2 x 3 g Inhalt) sollte nicht überschritten werden. Die Einnahme von Toxaprevent Medi Plus senkt nachweislich die Zonulinwerte, welche Marker für die Durchlässigkeit der Darmschleimhaut sind. Toxaprevent Medi Plus Pulver durchläuft den gesamten Verdauungstrakt und entfaltet seine Wirkung dort, wo Bedarf besteht. Der Hauptinhaltsstoff Manc (80%) wird nicht verstoffwechselt, Spurenelement von Manc sind nicht bioverfügbar und können nicht vom Organismus aufgenommen werden. Toxaprevent Medi Plus Pulver stärkt die Darmwandbarriere durch Bindung und Ausleitung von Reiz- und Schadstoffen (durch Ionenaustausch) und trägt zur Stabilisierung der Schleimhaut des gesamten Verdauungstraktes bei. Anwender berichten über den erfolgreichen Einsatz von Toxaprevent Medi Plus Pulver auch bei chronischen Sodbrennen bzw. Refluxerkrankungen. 100%iges Naturprodukt. Glutenfrei, laktosefrei. Inhaltsstoffe koscher, halal, vegetarisch, vegan. Hohe Anwendungssicherheit. Sanfte Regeneration, gut verträglich. Für die gesamte Familie geeignet. Inhaltsstoffe und sonstige Bestandteile: 1 Stick enthält 3000 mg Pulver. Inhaltsstoffe: Manc (Natur-Zeolith-Klinoptilolith), Calciumcarbonat, Magnesiumcarbonat. Informationen zum Manc: Das Produkt enthält keine tierischen Bestandteile, Blut oder dessen Nebenprodukte sowie Alkohol. Bei der Produktion von Manc kommen ausschließlich Rohstoffe mineralischen Ursprungs zum Einsatz. Information zum Calciumcarbonat, Magnesiumcarbonat: Pharmaqualität, allergenfrei, koscher, halal, vegetarisch, vegan. Herstellungszertifizierung, Zulassung, Made in Germany: Medizinprodukte der Toxaprevent Medi Serie durchlaufen aufwendige Konformitätsbewertungsverfahren nach 93/42/EWG sowie ein Zertifizierungsverfahren nach EU Norm (EN ISO 13485:2016). Alle Prozesse unterliegen jährlichen Überwachungsaudits, die durch Benannte Stellen durchgeführt werden. Achtung: Toxaprevent Medi Produkte zum Einnehmen sind mit herkömmlichen Zeolithprodukten ohne EWG Konformitätsbewertungsverfahren (CE Kennzeichnung) nicht vergleichbar. Der Hauptinhaltsstoff von Toxaprevent Medi Produkten besteht aus Manc. Manc ist eine geschützte Markenbezeichnung. Das Verfahren zur Bindung von Schwermetallen und Ammonium durch Manc als pharmazeutisches Produkt ist durch ein erweitertes EU Patent (Nr. EP1942914B1) urheberrechtlich geschützt. Die Bindung von Aminen und deren Salzen (Histamin) durch Manc ist ebenfalls EU-patentrechtlich geprüft und geschützt (EP 2358642). Die Herstellung von Manc, dessen Aufbereitung einschließlich des speziellen Mikronisierungsverfahren wird unter strengsten Qualitätsvorgaben ausschließlich durch die Froximun AG am Standort D-38838 Schlanstedt durchgeführt und durch externe, akkreditierte Labore überprüft. Die Froximun AG ist dadurch in der Lage, die Funktionalität und Qualität von Manc zu garantieren. Quelle: www.froximun.de Stand: 03/202315,05 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Medi-Inn Nitril Einmalhandschuhe blue plusDie Medi-Inn Nitril Einmalhandschuhe blue plus sind puderfreie, fingertexturierte Untersuchungshandschuhe zum Schutz vor pathogenen Keimen. Die Nitril-Handschuhe finden insbesondere Anwendung in Pflegeeinrichtungen im Rahmen pflegerischer Tätigkeiten mit Patientenkontakt. Die Einmalhandschuhe eignen sich zudem auch für den Lebensmittelbereich. Produktdetails Puderfrei Chloriniert Fingertexturiert Nicht steril DIN EN 455, EN374 Part 1 Migration Test Food Beidseitig tragbar Verfügbar in S bis XL Material Nitrilkautschuk Farbe Blau Verfügbare Größen S M L XL Lieferumfang 1 Packung à100 Stück5,79 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
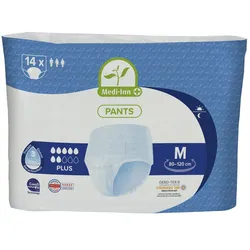
Medi-Inn Pants PLUS M / 14 StückArtikelzustand: Neu Medi-Inn Pants PLUS Die Medi-Inn-Pants PLUS mit innovativem Saugkern schützen im Alltag starker Inkontinenz. Sie werden wie normale Unterwäsche angezogen und getragen. Die komfortablen Pants eignen sich für mobile Menschen verschiedener Altersgruppen und verleihen ein hohes Maß an Eigenständigkeit. Der anschmiegsame, hohe Bund und das hautfreundliche Material nach OEKO-TEX-Standard 100 bieten einen sicheren Halt und diskreten Sitz der Pants. Das textilähnliche und atmungsaktive Gewebe sorgt für einen optimalen Wärmetausch und schont die Haut. Die elastischen Auslaufbündchen an den Beinöffnungen unterstützen den Rundum-Schutz. Die Medi-Inn-Pants können auch über Nacht getragen werden. Das „Triple-Protection“-Siegel der Medi-Inn-Pants-Produktlinie sorgt mit dem zertifizierten „Odour Control“-System und der geschützten Comfi-Fit-Technologie für: Eine schnelle Flüssigkeitsaufnahme und ein hohes Saugvolumen Eine effektive Geruchsminimierung bis zu 8 Stunden Einen hohen Tragekomfort und diskreten Sitz Hautfreundlich, aufgrund unbedenklicher Bestandteile Anwendungsbereiche Die Pants von Medi-Inn finden überall dort Anwendung, wo Menschen mit leichter bis schwerer Inkontinenz leben und betreut werden: Menschen im häuslichen Bereich Ambulanter Pflegedienst Betreutes Wohnen Soziale Einrichtungen Wohneinrichtungen für Menschen mit Behinderungen Altenheime Pflegeeinrichtungen Krankenhäuser Anwendbare Standards Medizinprodukt der Klasse I gemäß der Verordnung 2017/745. Produktinformationen Äußere Abmessungen Hersteller-Nr. Größe Länge Breite (innen länglich) N18249 M 800 mm ± 10 650 mm ± 10 N18250 L 890 mm ± 10 750 mm ± 10 N18251 XL 930 mm ± 10 840 mm ± 10 Abmessungen Bauchumfang Hersteller-Nr. Größe Bauchumfang N18249 M 80-120 cm N18250 L 110-140 cm N18251 XL 120-160 cm Abmessungen Saugkern Hersteller-Nr. Größe Länge Maximale Breite Minimale Breite N18249 M 490 mm ± 10 160 mm ± 5 100 mm ± 5 N18250 L 520 mm ± 10 180 mm ± 5 100 mm ± 5 N18251 XL 560 mm ± 10 180 mm ± 5 120 mm ± 5 Saugvolumen Hersteller-Nr. Größe Saugvolumen N18249 M 1500 ml ± 8% N18250 L 1500 ml ± 8% N18251 XL 1500 ml ± 8% Gewicht (trocken) Hersteller-Nr. Größe Gewicht (trocken) N18249 M 84,5 gr. N18250 L 89,0 gr. N18251 XL 89,0 gr.10,59 €*Versand: 4,89 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Hallo, kennt jemand Medi Serve?
Ja, Medi Serve ist ein Unternehmen, das medizinische Dienstleistungen anbietet. Sie bieten verschiedene Services wie zum Beispiel medizinische Versorgung, Pflege und Betreuung für Patienten an. Es ist möglich, dass es mehrere Unternehmen mit dem Namen Medi Serve gibt, daher wäre es hilfreich, weitere Informationen zu haben, um sicherzustellen, dass wir über das gleiche Unternehmen sprechen. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Top-Angebote
Produkte zum Begriff Medi-Cell-Plus:
-
Medi-Cell PlusErfahrungwerte zeigen, daß Matratzen mit wabenförmiger Oberfläche nur für den kurzzeitigen Pflegezeitraum zu empfehlen sind.Bei längerer Dauer sollte die großzellige Version wie Medi-Cell Plus gewählt werden!Großzellige, rippenförmige Oberfläche mit 22 Zellen, davon 12 x Micro-Vent belüftet, einzeln austauschbar (ohne Auflage), aus PVC.An Kopf- und Fußende mit Einschlaglaschen versehen.Medi-Cell Plus27,97 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Froximun Toxaprevent Medi Plus 30 GProdukteigenschaften: Toxaprevent Medi Plus Stick Anwendungsbereich: Toxaprevent Medi Plus in Pulverform ist ein natürliches Medizinprodukt mit dem mineralischen Inhaltsstoff Manc, einem natürlichen Zeolith-Klinoptilolith mit dem PLUS an Calcium- und Magnesiumcarbonat. Es dient der Stärkung der Darmwandbarriere bei wiederkehrender physischer Belastung. Der Inhaltsstoff Manc durchläuft den oberen und unteren Verdauungstrakt, entfaltet dort seine physikalische Wirkung und wird nicht verstoffwechselt. Ist das Schleimhautsystem des Magen- und Darmtraktes als natürlicher Schutzschild geschädigt, kann es zu folgenden Symptomen kommen: Chronische Entzündungen und Reizungen der Magen- und Darmschleimhaut. Blähungen, Unwohlsein bis hin zum Brechreiz. Reizbarkeit und Schlafstörungen. Sodbrennen (wiederkehrend). Überlastung der Stoffwechselorgane durch den Anstieg von Reiz- und Schadstoffen im Organismus. Anwendung, Funktionsweise, Charakteristik: Anwendungsempfehlung: Falls von Ihrem Arzt oder Therapeuten nicht anders verordnet, nehmen Sie 1 - 2 Sticks Toxaprevent Medi Plus ca. 30 Minuten vor einer Mahlzeit, mit reichlich Flüssigkeit (z.B. mit 200 ml stillem Wasser) ein. Eine Tageshöchstmenge von 2 Sticks (entspricht 2 x 3 g Inhalt) sollte nicht überschritten werden. Die Einnahme von Toxaprevent Medi Plus senkt nachweislich die Zonulinwerte, welche Marker für die Durchlässigkeit der Darmschleimhaut sind. Toxaprevent Medi Plus Pulver durchläuft den gesamten Verdauungstrakt und entfaltet seine Wirkung dort, wo Bedarf besteht. Der Hauptinhaltsstoff Manc (80%) wird nicht verstoffwechselt, Spurenelement von Manc sind nicht bioverfügbar und können nicht vom Organismus aufgenommen werden. Toxaprevent Medi Plus Pulver stärkt die Darmwandbarriere durch Bindung und Ausleitung von Reiz- und Schadstoffen (durch Ionenaustausch) und trägt zur Stabilisierung der Schleimhaut des gesamten Verdauungstraktes bei. Anwender berichten über den erfolgreichen Einsatz von Toxaprevent Medi Plus Pulver auch bei chronischen Sodbrennen bzw. Refluxerkrankungen. 100%iges Naturprodukt. Glutenfrei, laktosefrei. Inhaltsstoffe koscher, halal, vegetarisch, vegan. Hohe Anwendungssicherheit. Sanfte Regeneration, gut verträglich. Für die gesamte Familie geeignet. Inhaltsstoffe und sonstige Bestandteile: 1 Stick enthält 3000 mg Pulver. Inhaltsstoffe: Manc (Natur-Zeolith-Klinoptilolith), Calciumcarbonat, Magnesiumcarbonat. Informationen zum Manc: Das Produkt enthält keine tierischen Bestandteile, Blut oder dessen Nebenprodukte sowie Alkohol. Bei der Produktion von Manc kommen ausschließlich Rohstoffe mineralischen Ursprungs zum Einsatz. Information zum Calciumcarbonat, Magnesiumcarbonat: Pharmaqualität, allergenfrei, koscher, halal, vegetarisch, vegan. Herstellungszertifizierung, Zulassung, Made in Germany: Medizinprodukte der Toxaprevent Medi Serie durchlaufen aufwendige Konformitätsbewertungsverfahren nach 93/42/EWG sowie ein Zertifizierungsverfahren nach EU Norm (EN ISO 13485:2016). Alle Prozesse unterliegen jährlichen Überwachungsaudits, die durch Benannte Stellen durchgeführt werden. Achtung: Toxaprevent Medi Produkte zum Einnehmen sind mit herkömmlichen Zeolithprodukten ohne EWG Konformitätsbewertungsverfahren (CE Kennzeichnung) nicht vergleichbar. Der Hauptinhaltsstoff von Toxaprevent Medi Produkten besteht aus Manc. Manc ist eine geschützte Markenbezeichnung. Das Verfahren zur Bindung von Schwermetallen und Ammonium durch Manc als pharmazeutisches Produkt ist durch ein erweitertes EU Patent (Nr. EP1942914B1) urheberrechtlich geschützt. Die Bindung von Aminen und deren Salzen (Histamin) durch Manc ist ebenfalls EU-patentrechtlich geprüft und geschützt (EP 2358642). Die Herstellung von Manc, dessen Aufbereitung einschließlich des speziellen Mikronisierungsverfahren wird unter strengsten Qualitätsvorgaben ausschließlich durch die Froximun AG am Standort D-38838 Schlanstedt durchgeführt und durch externe, akkreditierte Labore überprüft. Die Froximun AG ist dadurch in der Lage, die Funktionalität und Qualität von Manc zu garantieren. Quelle: www.froximun.de Stand: 03/202315,05 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Medi-Inn Nitril Einmalhandschuhe blue plusDie Medi-Inn Nitril Einmalhandschuhe blue plus sind puderfreie, fingertexturierte Untersuchungshandschuhe zum Schutz vor pathogenen Keimen. Die Nitril-Handschuhe finden insbesondere Anwendung in Pflegeeinrichtungen im Rahmen pflegerischer Tätigkeiten mit Patientenkontakt. Die Einmalhandschuhe eignen sich zudem auch für den Lebensmittelbereich. Produktdetails Puderfrei Chloriniert Fingertexturiert Nicht steril DIN EN 455, EN374 Part 1 Migration Test Food Beidseitig tragbar Verfügbar in S bis XL Material Nitrilkautschuk Farbe Blau Verfügbare Größen S M L XL Lieferumfang 1 Packung à100 Stück5,79 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Warum heißt es "Wick Medi Nait" und nicht "Wick Medi Night"?
Es könnte sein, dass "Wick Medi Nait" eine bewusste Marketingentscheidung war, um das Produkt von anderen ähnlichen Produkten abzuheben und einen einprägsamen Namen zu schaffen. Der Begriff "Nait" könnte auch eine Anspielung auf die nächtliche Anwendung des Produkts sein, da es oft zur Linderung von Erkältungssymptomen vor dem Schlafengehen verwendet wird. **
-
Hallo, kennt jemand Medi Serve?
Ja, Medi Serve ist ein Unternehmen, das medizinische Dienstleistungen anbietet. Sie bieten verschiedene Services wie zum Beispiel medizinische Versorgung, Pflege und Betreuung für Patienten an. Es ist möglich, dass es mehrere Unternehmen mit dem Namen Medi Serve gibt, daher wäre es hilfreich, weitere Informationen zu haben, um sicherzustellen, dass wir über das gleiche Unternehmen sprechen. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für Medi-Cell-Plus
-
Medi-Inn Pants PLUS M / 14 StückArtikelzustand: Neu Medi-Inn Pants PLUS Die Medi-Inn-Pants PLUS mit innovativem Saugkern schützen im Alltag starker Inkontinenz. Sie werden wie normale Unterwäsche angezogen und getragen. Die komfortablen Pants eignen sich für mobile Menschen verschiedener Altersgruppen und verleihen ein hohes Maß an Eigenständigkeit. Der anschmiegsame, hohe Bund und das hautfreundliche Material nach OEKO-TEX-Standard 100 bieten einen sicheren Halt und diskreten Sitz der Pants. Das textilähnliche und atmungsaktive Gewebe sorgt für einen optimalen Wärmetausch und schont die Haut. Die elastischen Auslaufbündchen an den Beinöffnungen unterstützen den Rundum-Schutz. Die Medi-Inn-Pants können auch über Nacht getragen werden. Das „Triple-Protection“-Siegel der Medi-Inn-Pants-Produktlinie sorgt mit dem zertifizierten „Odour Control“-System und der geschützten Comfi-Fit-Technologie für: Eine schnelle Flüssigkeitsaufnahme und ein hohes Saugvolumen Eine effektive Geruchsminimierung bis zu 8 Stunden Einen hohen Tragekomfort und diskreten Sitz Hautfreundlich, aufgrund unbedenklicher Bestandteile Anwendungsbereiche Die Pants von Medi-Inn finden überall dort Anwendung, wo Menschen mit leichter bis schwerer Inkontinenz leben und betreut werden: Menschen im häuslichen Bereich Ambulanter Pflegedienst Betreutes Wohnen Soziale Einrichtungen Wohneinrichtungen für Menschen mit Behinderungen Altenheime Pflegeeinrichtungen Krankenhäuser Anwendbare Standards Medizinprodukt der Klasse I gemäß der Verordnung 2017/745. Produktinformationen Äußere Abmessungen Hersteller-Nr. Größe Länge Breite (innen länglich) N18249 M 800 mm ± 10 650 mm ± 10 N18250 L 890 mm ± 10 750 mm ± 10 N18251 XL 930 mm ± 10 840 mm ± 10 Abmessungen Bauchumfang Hersteller-Nr. Größe Bauchumfang N18249 M 80-120 cm N18250 L 110-140 cm N18251 XL 120-160 cm Abmessungen Saugkern Hersteller-Nr. Größe Länge Maximale Breite Minimale Breite N18249 M 490 mm ± 10 160 mm ± 5 100 mm ± 5 N18250 L 520 mm ± 10 180 mm ± 5 100 mm ± 5 N18251 XL 560 mm ± 10 180 mm ± 5 120 mm ± 5 Saugvolumen Hersteller-Nr. Größe Saugvolumen N18249 M 1500 ml ± 8% N18250 L 1500 ml ± 8% N18251 XL 1500 ml ± 8% Gewicht (trocken) Hersteller-Nr. Größe Gewicht (trocken) N18249 M 84,5 gr. N18250 L 89,0 gr. N18251 XL 89,0 gr.10,59 €*Versand: 4,89 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.