Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche M.2 SSD 5?
Es gibt viele verschiedene M.2 SSDs auf dem Markt, daher ist es schwierig, eine spezifische zu empfehlen, ohne weitere Informationen zu haben. Es hängt von den individuellen Anforderungen und dem Budget ab. Es ist ratsam, nach SSDs mit hoher Lese- und Schreibgeschwindigkeit, ausreichender Kapazität und gutem Preis-Leistungs-Verhältnis zu suchen. Beliebte Marken sind Samsung, Western Digital, Crucial und Kingston. **

Ähnliche Suchbegriffe für MicroConnect-Active-5-m
Top-Angebote
Produkte zum Begriff MicroConnect-Active-5-m:
-
MicroConnect Active USB 2.0 extension cable (5 m, USB 2.0), USB KabelDieses USB 2.0 aktive Verlängerungskabel ist die perfekte Wahl, wenn Sie die USB-Verbindung von einem Drucker oder anderen USB-Geräten verlängern müssen. Dieses USB 2.0 aktive Kabel hat eine Datenübertragungsrate von bis zu 0,48 Gbit/s, und dank des integrierten Boosters werden Sie keine Probleme mit Übertragungsverlusten haben.34,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Glücksrad "Active"Glücksrad "Active" , Jeder Dreh gewinnt! Dieses Glücksrad aus Holz kommt mit einer wendbaren Drehscheibe daher, die sich leicht umrüsten lässt. Die Scheibe ist auf der einen Seite mit 30 Farbfeldern, auf der anderen mit Tafellack versehen. So kann immer wieder eine eigene neue Einteilung vorgenommen werden. Auf der kleinen Tafel können die Teams oder Namen notiert werden, um am Schluss den Gewinner zu küren! Das Glücksrad ist ideal für lustige Spielrunden im Kinderzimmer, Gewinnspiele im Kindergarten oder auf dem Kindergeburtstag! , > , Erscheinungsjahr: 20230201, Beilage: 45 x 8,5 x 49, Fachschema: Non Books / Spiele / Glücksspiele, Altersempfehlung / Lesealter: 18, ab Alter: 5, Warengruppe: NB/Spielen/Raten, UNSPSC: 95069990, Warenverzeichnis für die Außenhandelsstatistik: 95069990, Sender’s product category: NONBO, Länge: 495, Breite: 453, Höhe: 89, Gewicht: 2840, Produktform: NonBook, Genre: Spiele, PBS,63,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MicroConnect Active USB 2.0 A-B Cable, 5m (5 m, USB 2.0), USB KabelDieses aktive USB-Kabel dient zum Anschluss externer USB-Geräte mit USB 2.0 Typ B-Buchsen (z. B. Scanner oder Drucker) an den USB-Host (USB-Hub, Wandstecker mit USB, Computer oder Notebook). Die Datenübertragung erfolgt mit bis zu 0,48 Gbit/s. Dank des integrierten Verstärkers treten keine Probleme mit Übertragungsverlusten auf.31,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was passiert, wenn man von 3 m, 4 m und 5 m herunterspringt?
Wenn man von 3 m, 4 m und 5 m herunterspringt, wird man mit zunehmender Höhe eine größere Geschwindigkeit erreichen und somit auch eine größere Aufprallkraft haben. Beim Aufkommen auf dem Boden wird diese Energie in Form von kinetischer Energie freigesetzt, was zu einem stärkeren Aufprall führen kann. Es ist wichtig, beim Springen aus solchen Höhen Vorsicht walten zu lassen, um Verletzungen zu vermeiden. **
-
Welche Balkenstärke bei 5 m Spannweite?
Welche Balkenstärke bei 5 m Spannweite? Die Balkenstärke hängt von verschiedenen Faktoren ab, wie z.B. der Belastung, dem Material des Balkens und der gewünschten Sicherheitsmarge. Generell gilt, je größer die Spannweite ist, desto stärker muss der Balken sein, um die erforderliche Tragfähigkeit zu gewährleisten. Es empfiehlt sich daher, einen Statiker oder Bauingenieur zu konsultieren, um die optimale Balkenstärke für Ihre spezifische Situation zu bestimmen. Nur so kann sichergestellt werden, dass der Balken den Anforderungen standhält und die Sicherheit gewährleistet ist. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Top-Angebote
Produkte zum Begriff MicroConnect-Active-5-m:
-
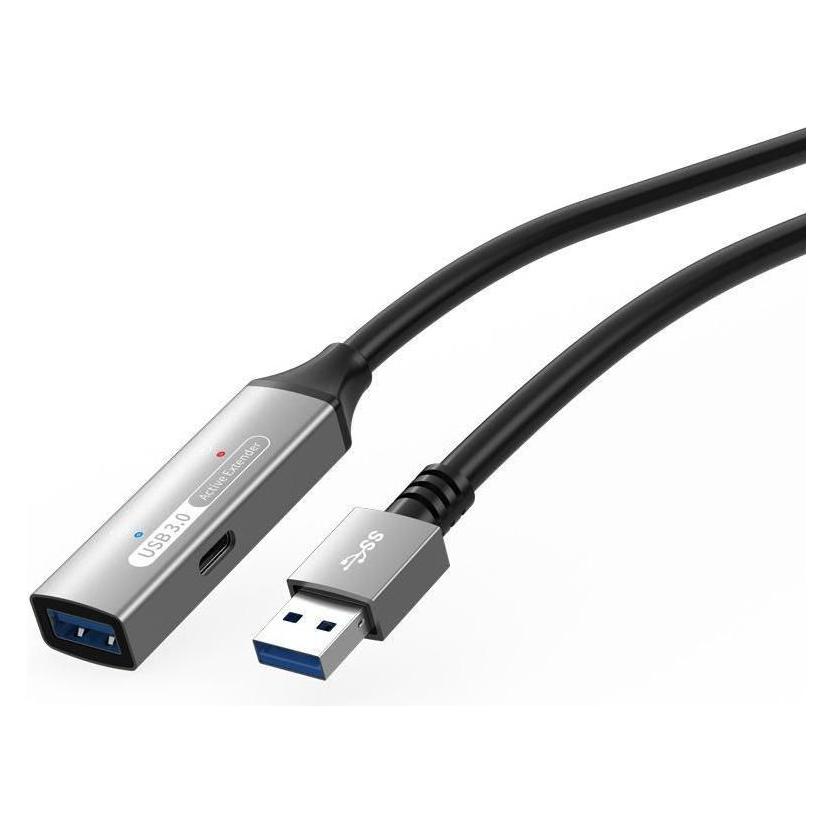
MicroConnect Active (5 m, USB 3.2 Gen 1), USB KabelDas MicroConnect Active USB A Kabel ist eine leistungsstarke USB-Verlängerungslösung mit einer Länge von 5 Metern. Es handelt sich um ein aktives Kabel, das eine Signalregeneration ermöglicht, um eine stabile und zuverlässige Datenübertragung zu gewährleisten. Mit einer maximalen Datenübertragungsrate von bis zu 5000 Megabit pro Sekunde (Mbit/s) ist dieses Kabel ideal für Anwendungen, die hohe Bandbreiten erfordern. Es ist mit USB 1.0, USB 2.0, USB 3.0 und USB 3.1 kompatibel, was es zu einer vielseitigen Wahl für verschiedene Geräte macht. Die Steckerform ist gerade, und das Kabel ist in klassischem Schwarz gehalten, was es sowohl funktional als auch ästhetisch ansprechend macht. Dieses Kabel eignet sich hervorragend für den Einsatz in Büros, zu Hause oder in professionellen Umgebungen, in denen eine zuverlässige Verbindung erforderlich ist. - Aktives Kabel mit Signalregeneration für verbesserte Datenübertragung - Maximale Datenübertragungsrate von 5000 Mbit/s - Kompatibel mit USB 1.0, 2.0, 3.0 und 3.1 - Gerade Steckerform für einfache Handhabung.32,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MicroConnect Active USB 2.0 extension cable (5 m, USB 2.0), USB KabelDieses USB 2.0 aktive Verlängerungskabel ist die perfekte Wahl, wenn Sie die USB-Verbindung von einem Drucker oder anderen USB-Geräten verlängern müssen. Dieses USB 2.0 aktive Kabel hat eine Datenübertragungsrate von bis zu 0,48 Gbit/s, und dank des integrierten Boosters werden Sie keine Probleme mit Übertragungsverlusten haben.34,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Glücksrad "Active"Glücksrad "Active" , Jeder Dreh gewinnt! Dieses Glücksrad aus Holz kommt mit einer wendbaren Drehscheibe daher, die sich leicht umrüsten lässt. Die Scheibe ist auf der einen Seite mit 30 Farbfeldern, auf der anderen mit Tafellack versehen. So kann immer wieder eine eigene neue Einteilung vorgenommen werden. Auf der kleinen Tafel können die Teams oder Namen notiert werden, um am Schluss den Gewinner zu küren! Das Glücksrad ist ideal für lustige Spielrunden im Kinderzimmer, Gewinnspiele im Kindergarten oder auf dem Kindergeburtstag! , > , Erscheinungsjahr: 20230201, Beilage: 45 x 8,5 x 49, Fachschema: Non Books / Spiele / Glücksspiele, Altersempfehlung / Lesealter: 18, ab Alter: 5, Warengruppe: NB/Spielen/Raten, UNSPSC: 95069990, Warenverzeichnis für die Außenhandelsstatistik: 95069990, Sender’s product category: NONBO, Länge: 495, Breite: 453, Höhe: 89, Gewicht: 2840, Produktform: NonBook, Genre: Spiele, PBS,63,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche M.2 SSD 5?
Es gibt viele verschiedene M.2 SSDs auf dem Markt, daher ist es schwierig, eine spezifische zu empfehlen, ohne weitere Informationen zu haben. Es hängt von den individuellen Anforderungen und dem Budget ab. Es ist ratsam, nach SSDs mit hoher Lese- und Schreibgeschwindigkeit, ausreichender Kapazität und gutem Preis-Leistungs-Verhältnis zu suchen. Beliebte Marken sind Samsung, Western Digital, Crucial und Kingston. **
-
Was passiert, wenn man von 3 m, 4 m und 5 m herunterspringt?
Wenn man von 3 m, 4 m und 5 m herunterspringt, wird man mit zunehmender Höhe eine größere Geschwindigkeit erreichen und somit auch eine größere Aufprallkraft haben. Beim Aufkommen auf dem Boden wird diese Energie in Form von kinetischer Energie freigesetzt, was zu einem stärkeren Aufprall führen kann. Es ist wichtig, beim Springen aus solchen Höhen Vorsicht walten zu lassen, um Verletzungen zu vermeiden. **
-
Welche Balkenstärke bei 5 m Spannweite?
Welche Balkenstärke bei 5 m Spannweite? Die Balkenstärke hängt von verschiedenen Faktoren ab, wie z.B. der Belastung, dem Material des Balkens und der gewünschten Sicherheitsmarge. Generell gilt, je größer die Spannweite ist, desto stärker muss der Balken sein, um die erforderliche Tragfähigkeit zu gewährleisten. Es empfiehlt sich daher, einen Statiker oder Bauingenieur zu konsultieren, um die optimale Balkenstärke für Ihre spezifische Situation zu bestimmen. Nur so kann sichergestellt werden, dass der Balken den Anforderungen standhält und die Sicherheit gewährleistet ist. **
Ähnliche Suchbegriffe für MicroConnect-Active-5-m
-
MicroConnect Active USB 2.0 A-B Cable, 5m (5 m, USB 2.0), USB KabelDieses aktive USB-Kabel dient zum Anschluss externer USB-Geräte mit USB 2.0 Typ B-Buchsen (z. B. Scanner oder Drucker) an den USB-Host (USB-Hub, Wandstecker mit USB, Computer oder Notebook). Die Datenübertragung erfolgt mit bis zu 0,48 Gbit/s. Dank des integrierten Verstärkers treten keine Probleme mit Übertragungsverlusten auf.31,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.