Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Ist "cm2" richtig?
Ja, "cm2" ist die korrekte Abkürzung für Quadratzentimeter. Es wird verwendet, um die Fläche einer Fläche zu messen oder anzugeben. **
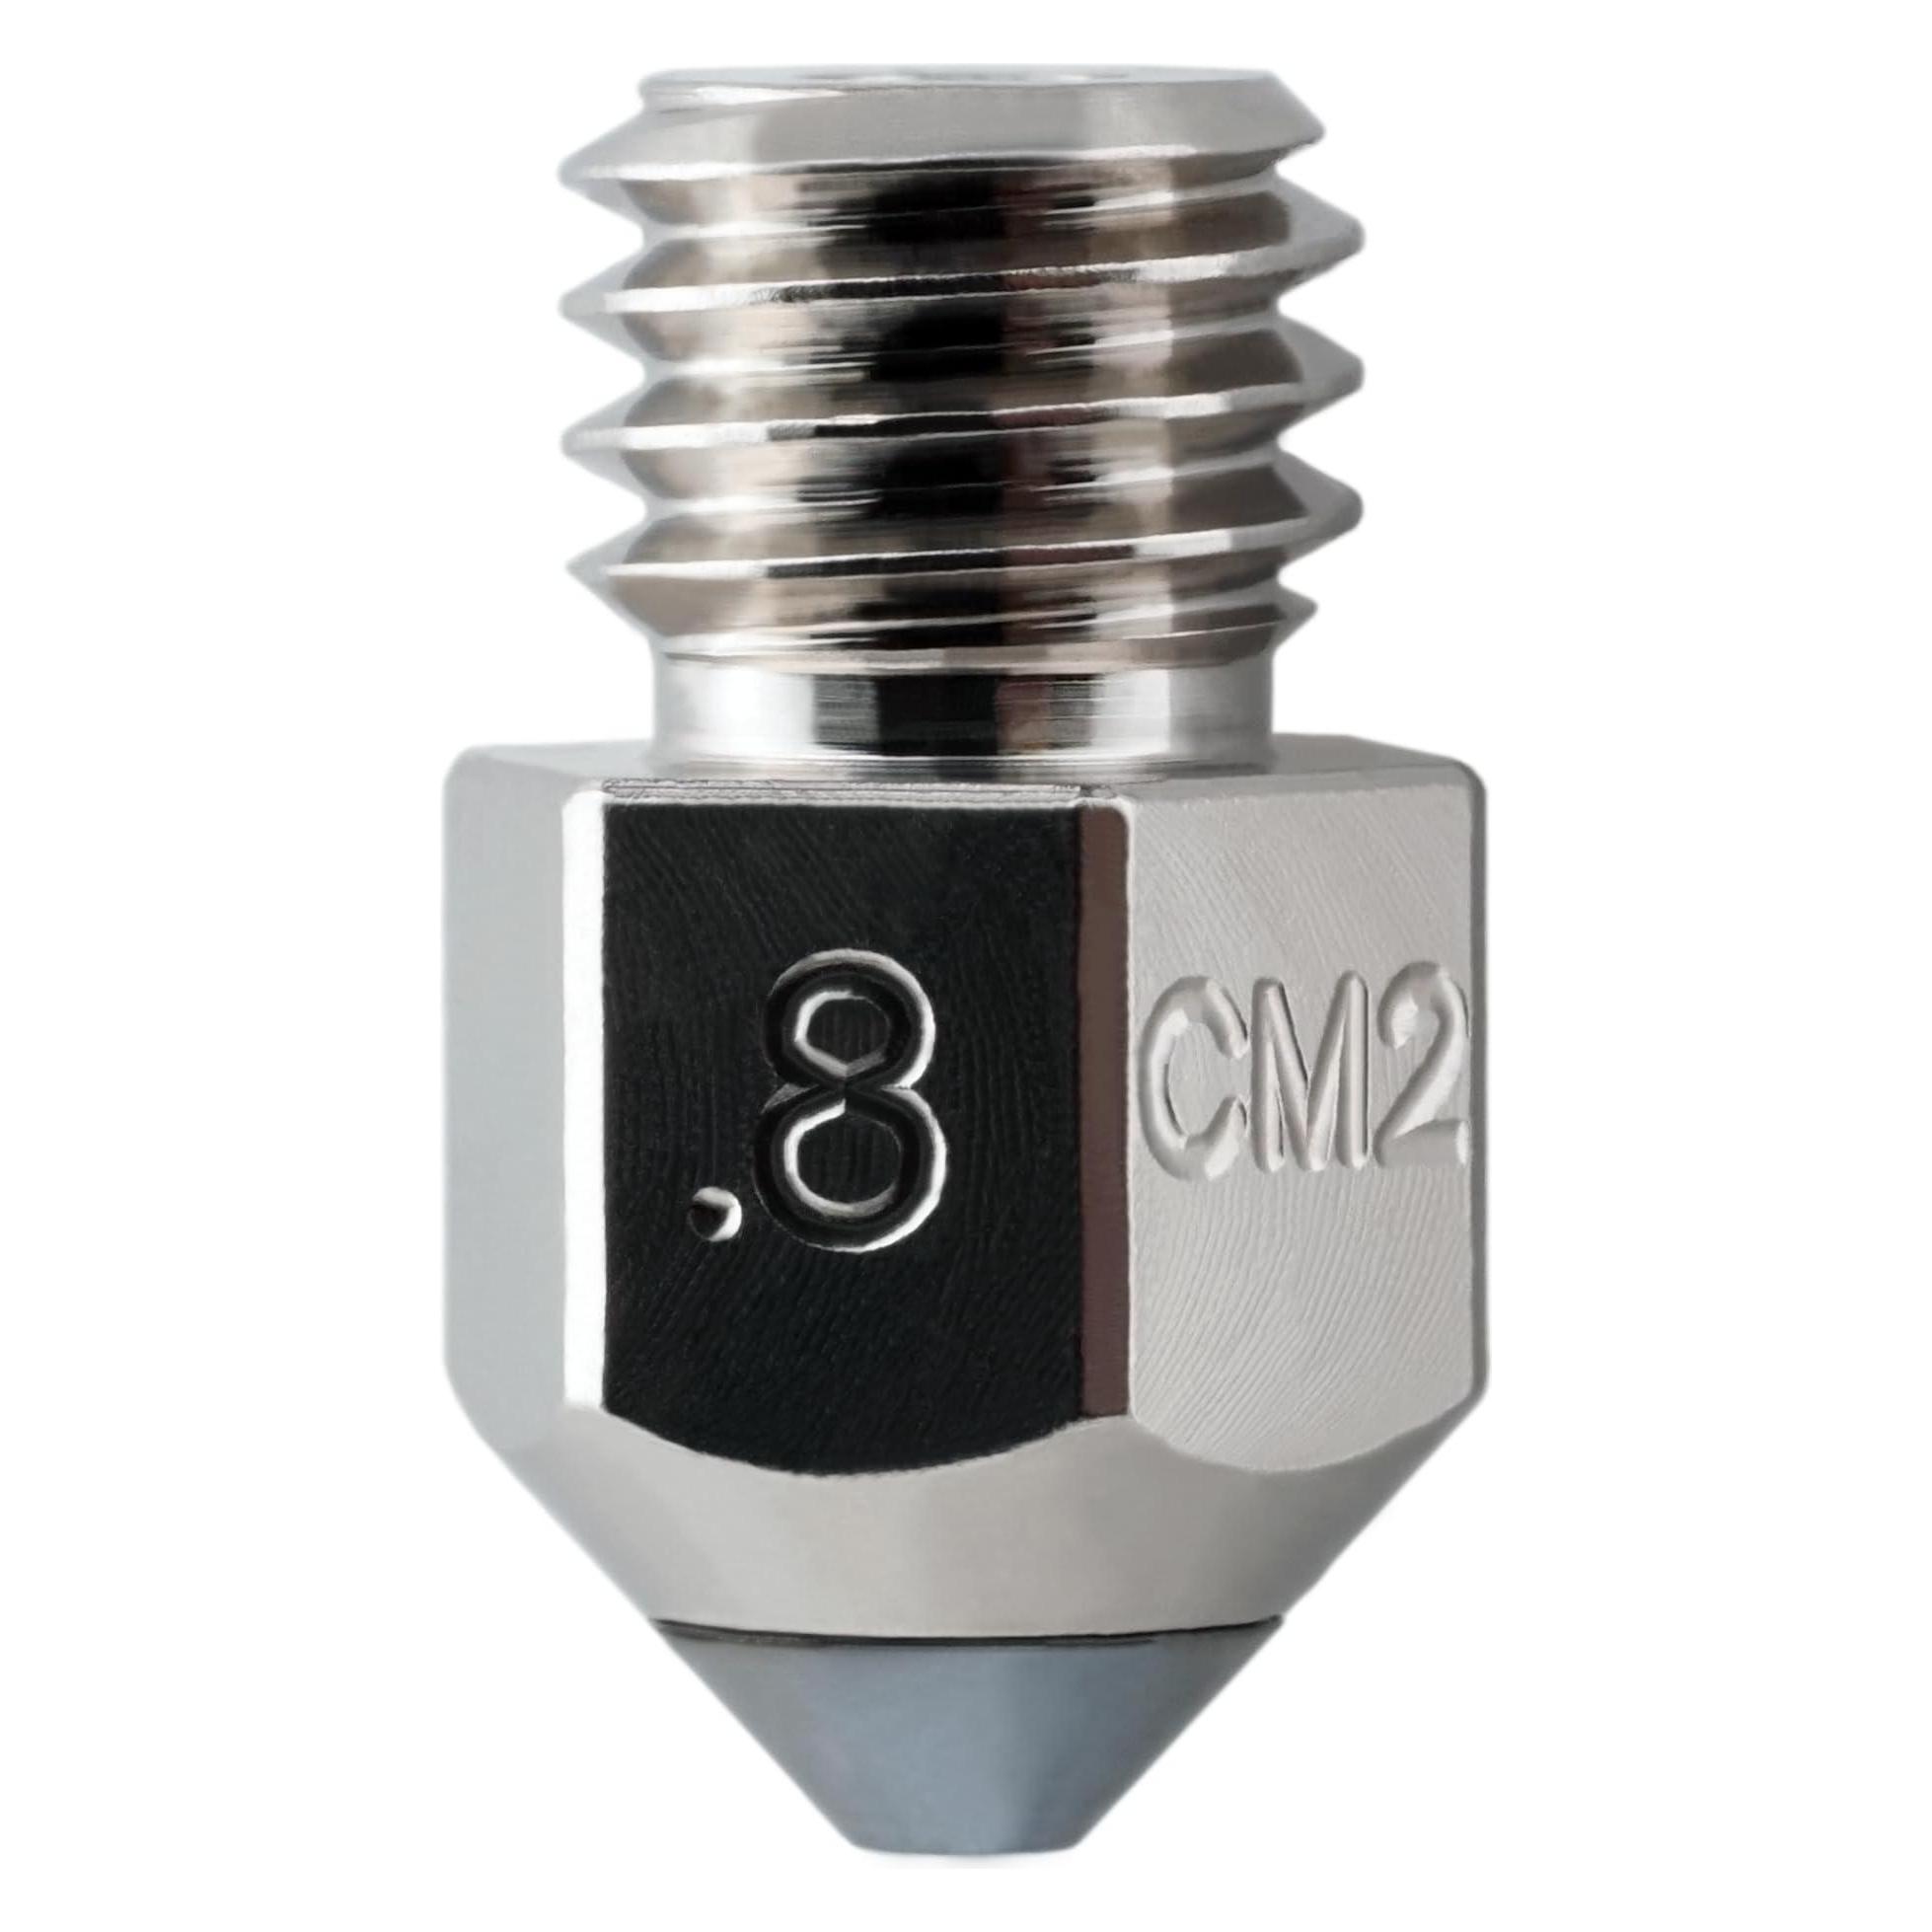
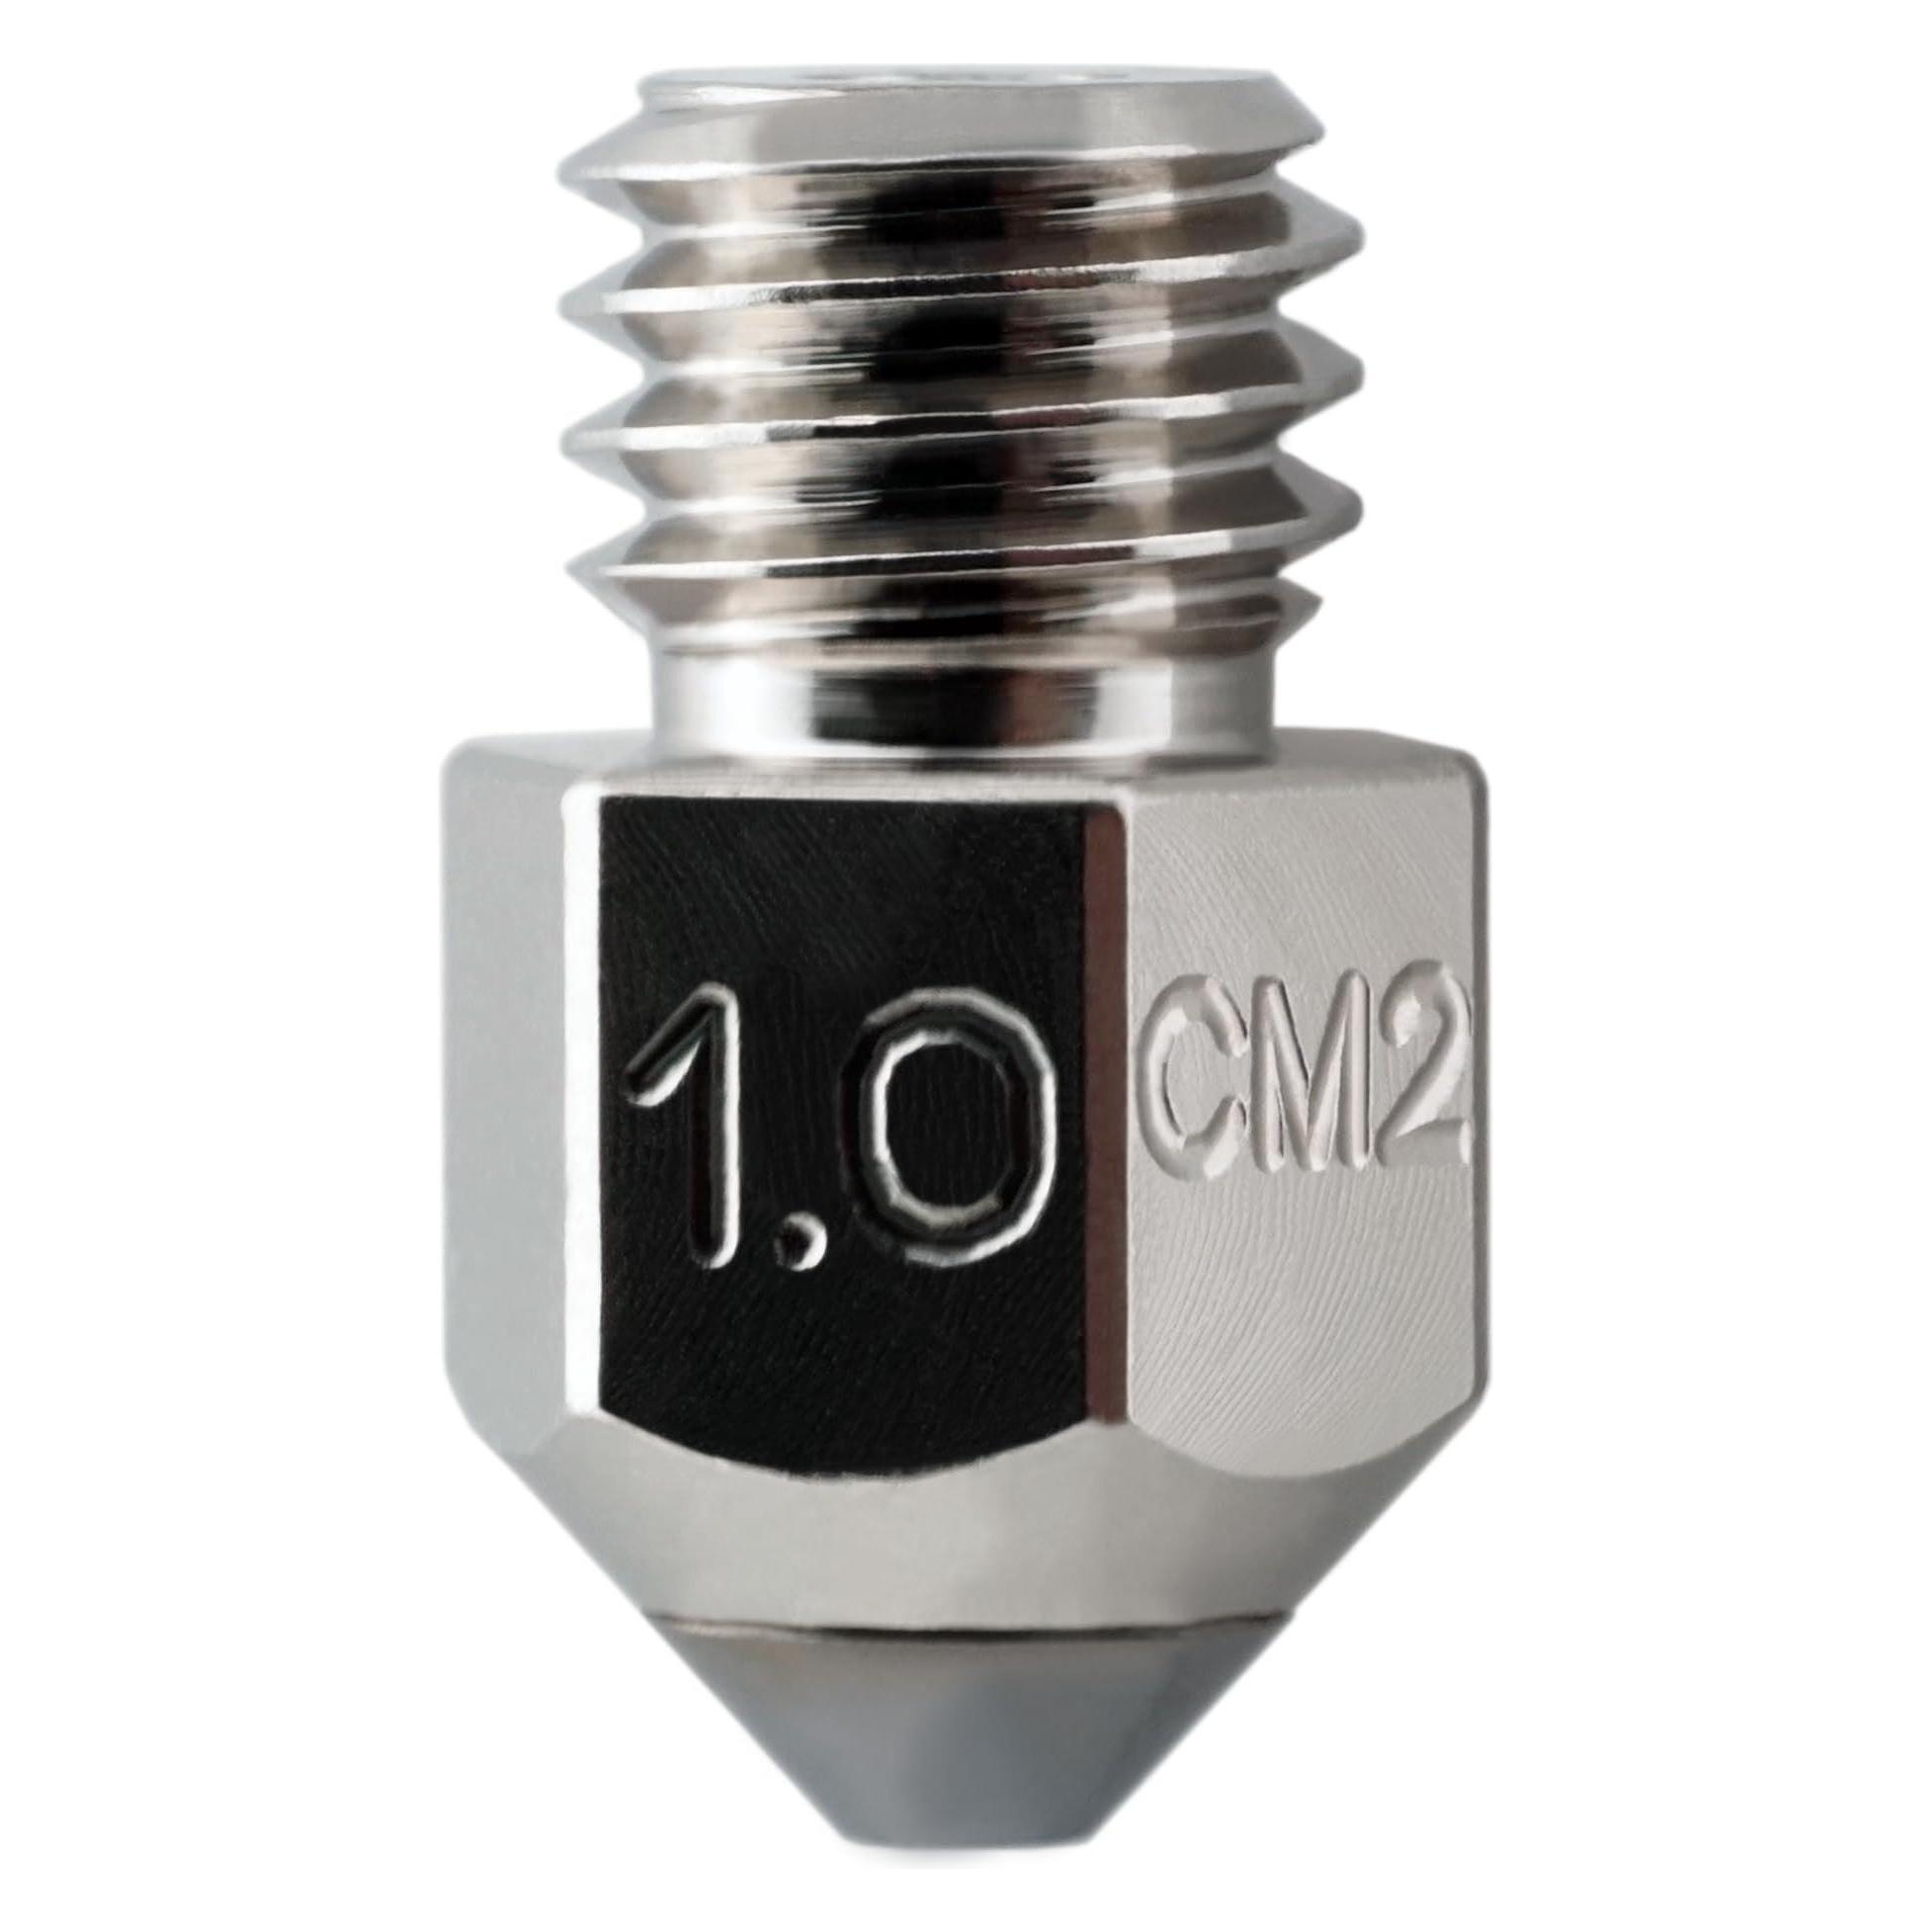
Ähnliche Suchbegriffe für MicroSwiss-Micro-Swiss-CM2
Top-Angebote
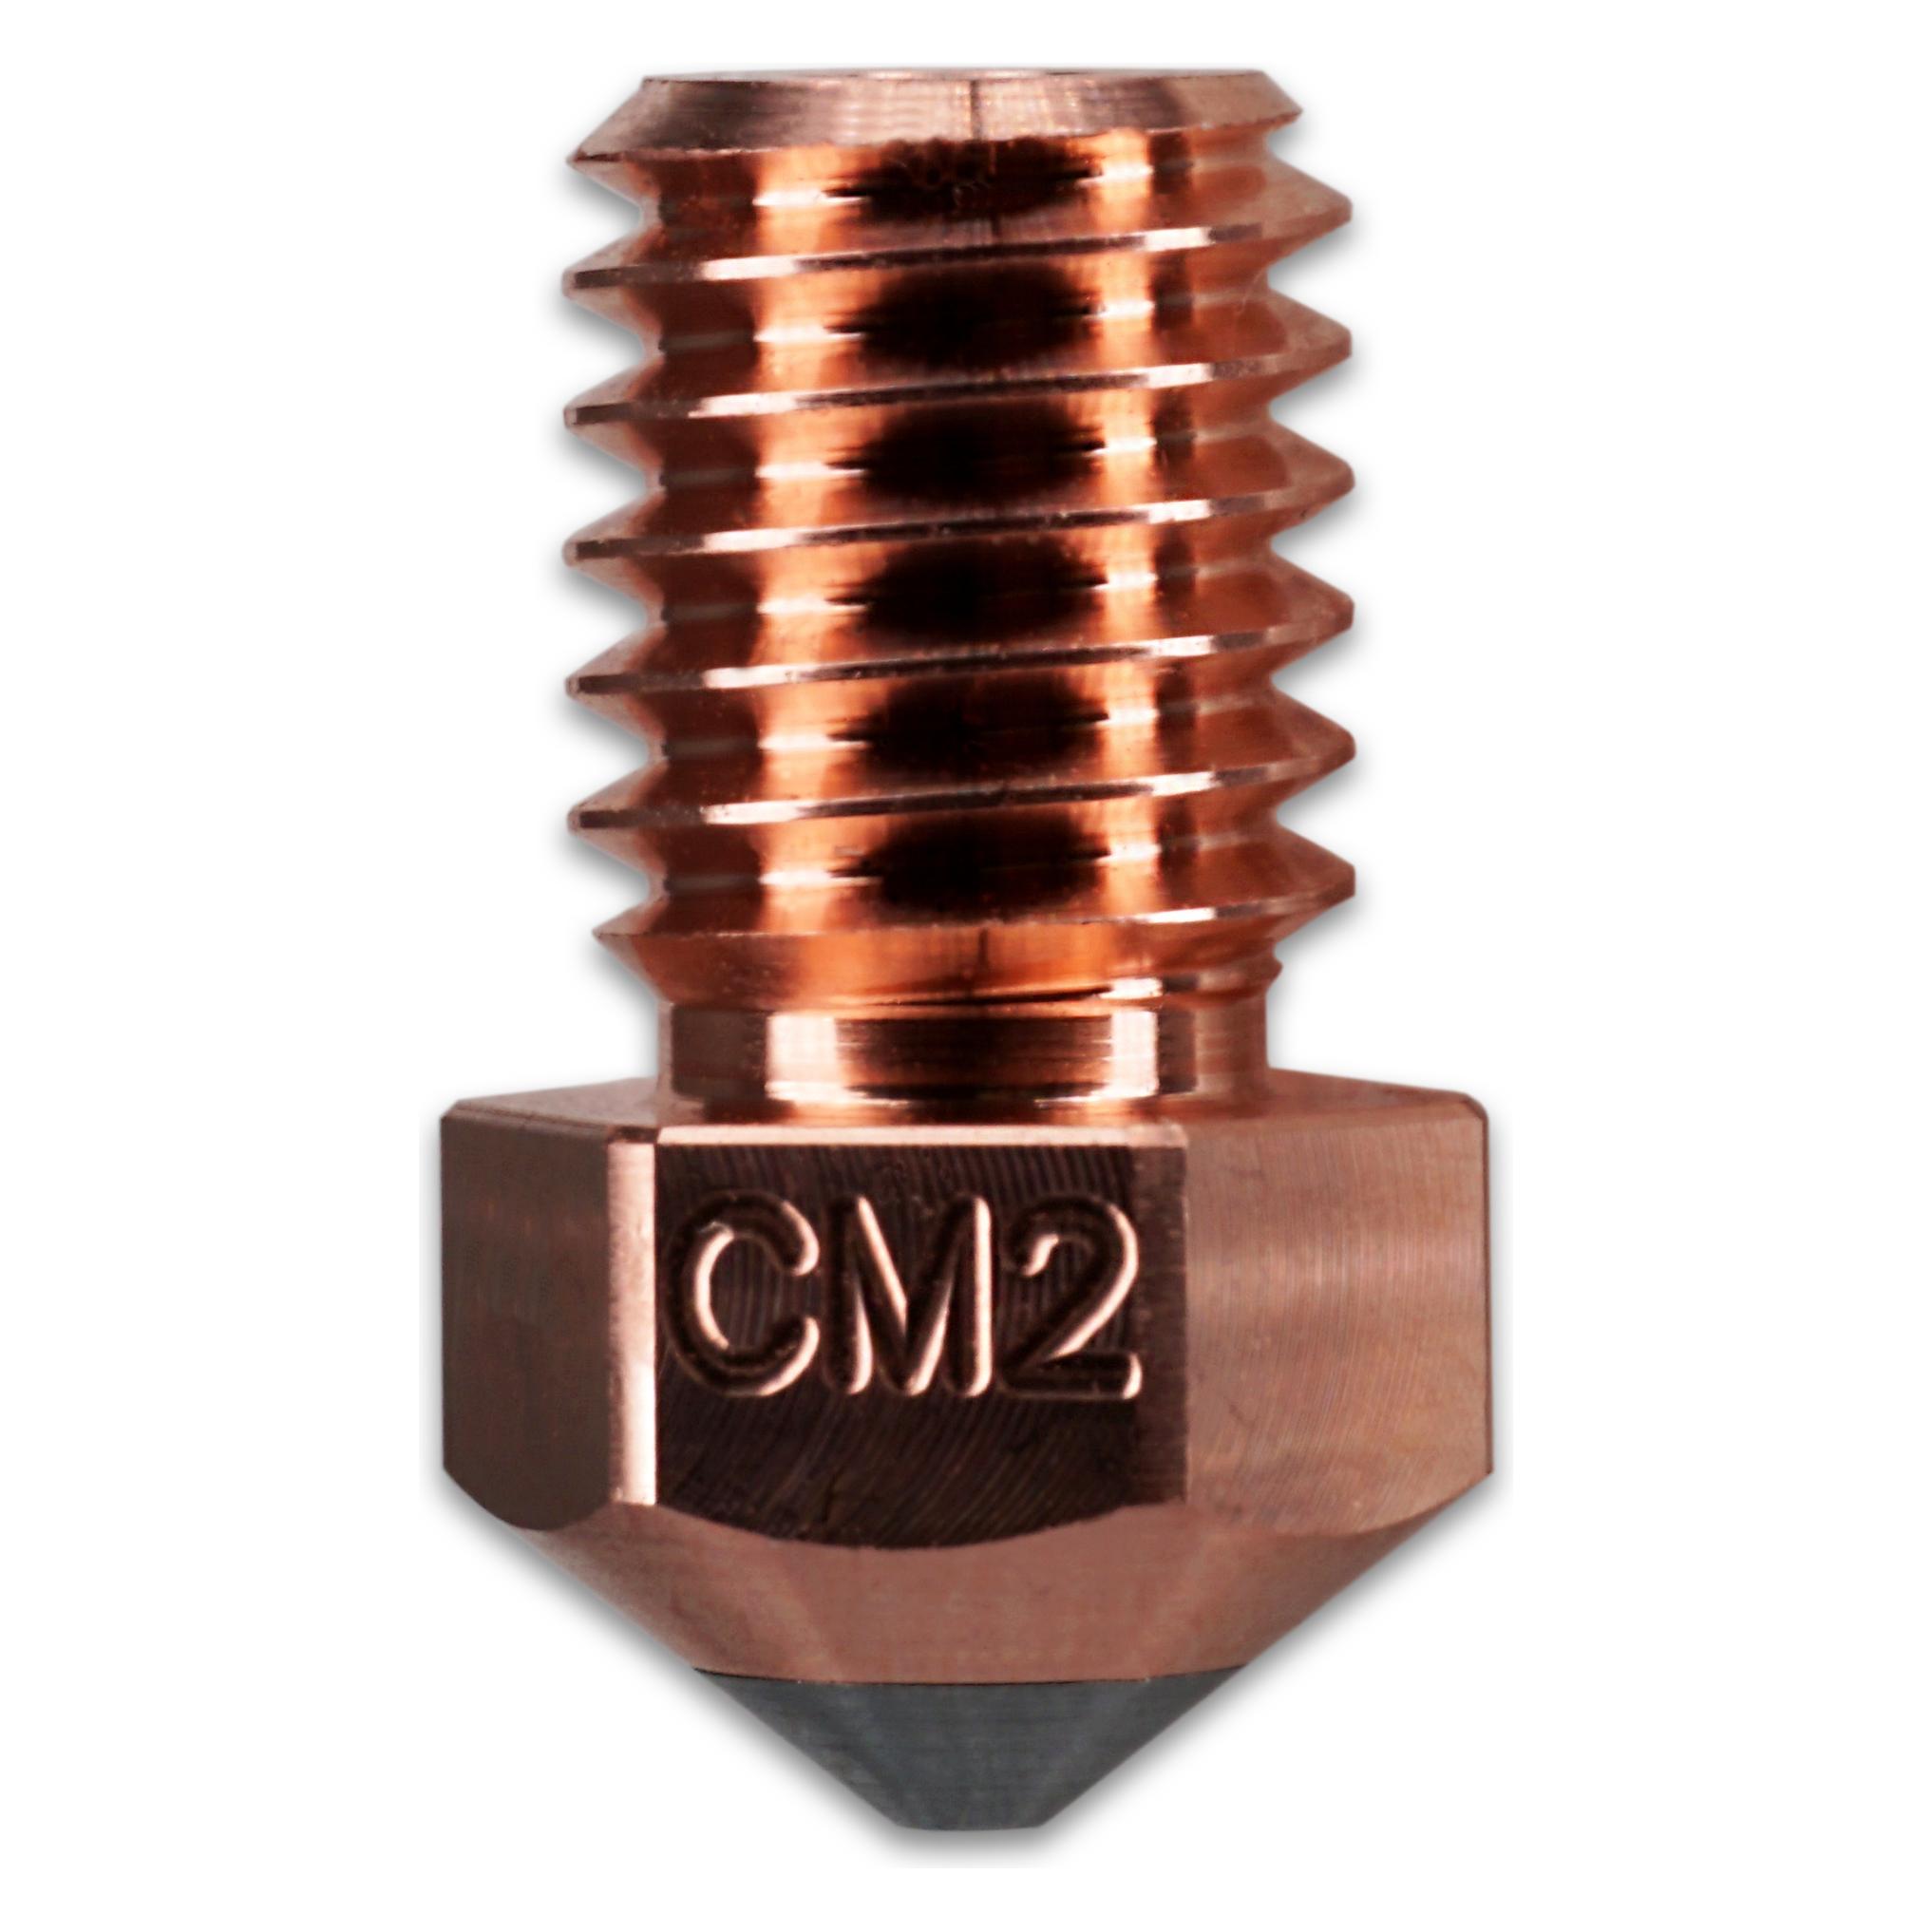
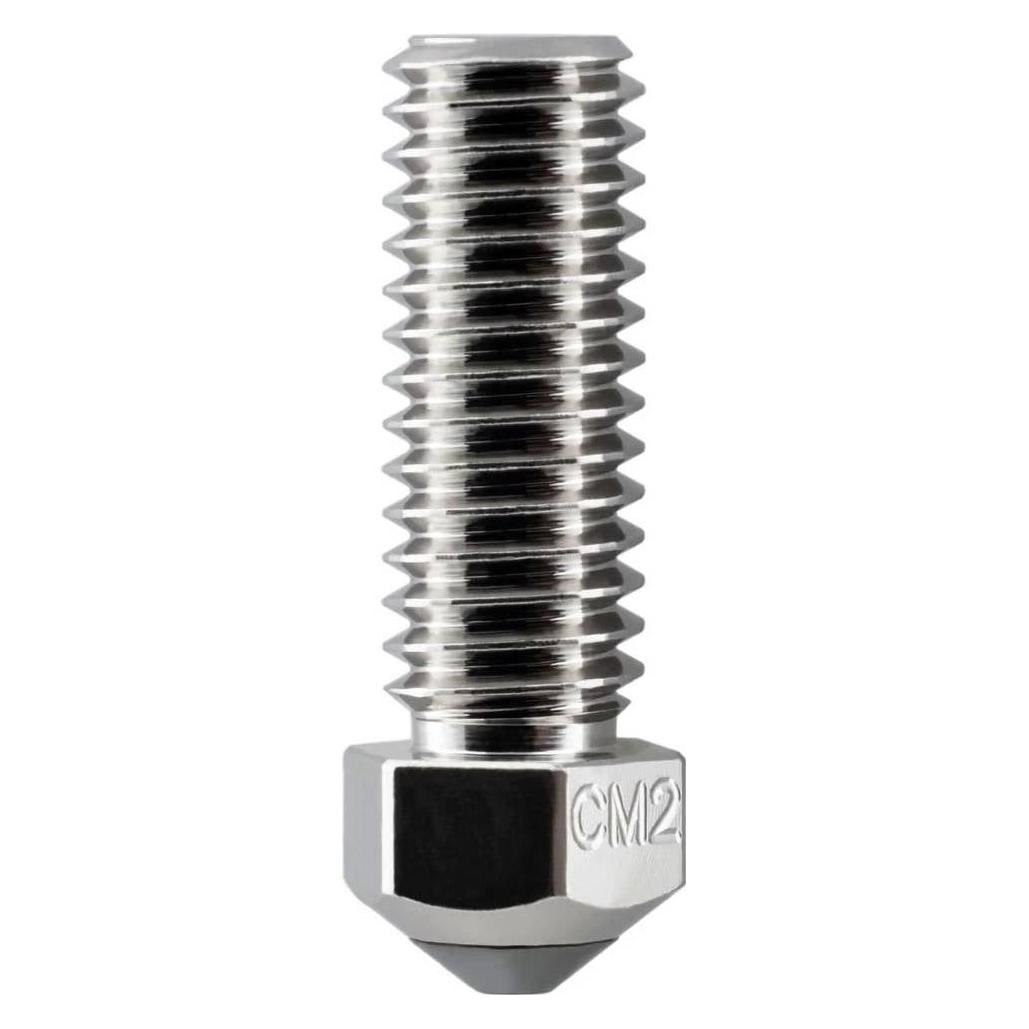
Produkte zum Begriff MicroSwiss-Micro-Swiss-CM2:
-
Wie viele Grafts pro cm2?
Wie viele Grafts pro cm2? Die Anzahl der Grafts pro cm2 hängt von verschiedenen Faktoren ab, wie z.B. dem Haartyp des Patienten, der Größe des zu behandelnden Bereichs und der gewünschten Haardichte. In der Regel werden zwischen 30 und 40 Grafts pro cm2 transplantiert, um ein natürliches Ergebnis zu erzielen. Es ist wichtig, dass der behandelnde Arzt die richtige Anzahl von Grafts pro cm2 für jeden individuellen Fall bestimmt, um ein ästhetisch ansprechendes Ergebnis zu erzielen. Es ist ratsam, sich vor einer Haartransplantation ausführlich beraten zu lassen, um die bestmöglichen Ergebnisse zu erzielen. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Top-Angebote
Produkte zum Begriff MicroSwiss-Micro-Swiss-CM2:
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Ist "cm2" richtig?
Ja, "cm2" ist die korrekte Abkürzung für Quadratzentimeter. Es wird verwendet, um die Fläche einer Fläche zu messen oder anzugeben. **
-
Wie viele Grafts pro cm2?
Wie viele Grafts pro cm2? Die Anzahl der Grafts pro cm2 hängt von verschiedenen Faktoren ab, wie z.B. dem Haartyp des Patienten, der Größe des zu behandelnden Bereichs und der gewünschten Haardichte. In der Regel werden zwischen 30 und 40 Grafts pro cm2 transplantiert, um ein natürliches Ergebnis zu erzielen. Es ist wichtig, dass der behandelnde Arzt die richtige Anzahl von Grafts pro cm2 für jeden individuellen Fall bestimmt, um ein ästhetisch ansprechendes Ergebnis zu erzielen. Es ist ratsam, sich vor einer Haartransplantation ausführlich beraten zu lassen, um die bestmöglichen Ergebnisse zu erzielen. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für MicroSwiss-Micro-Swiss-CM2
-
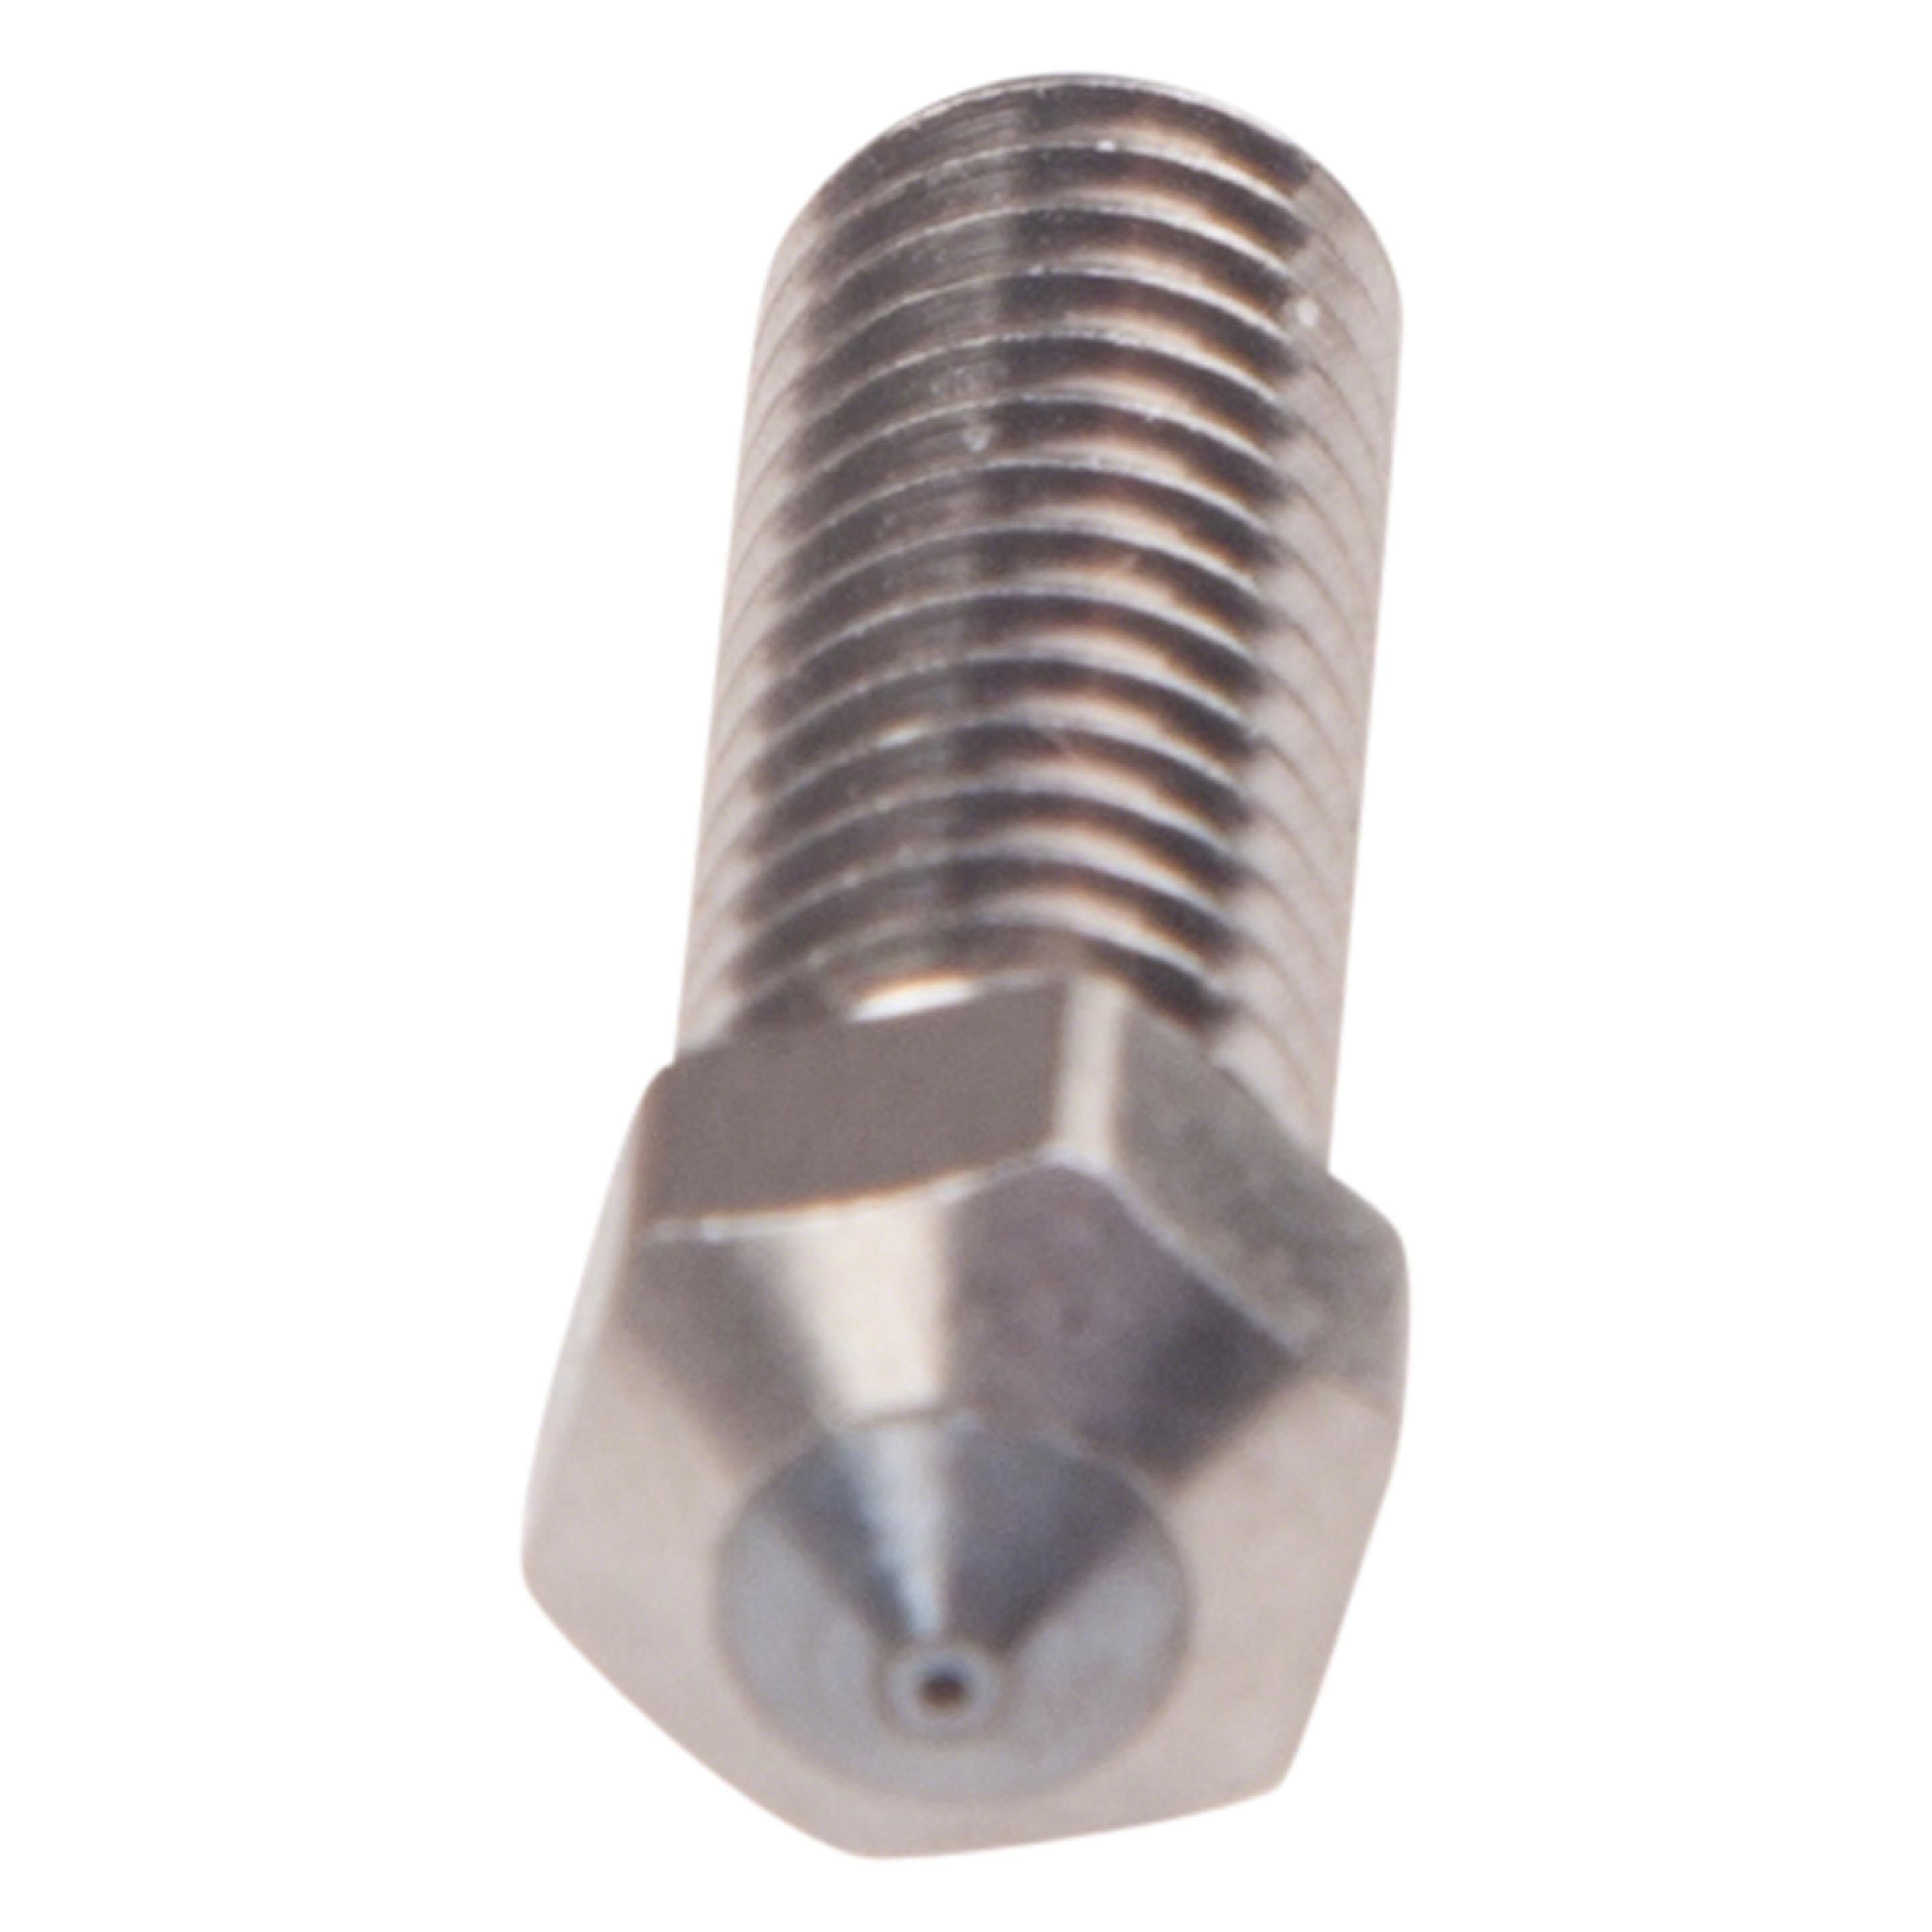
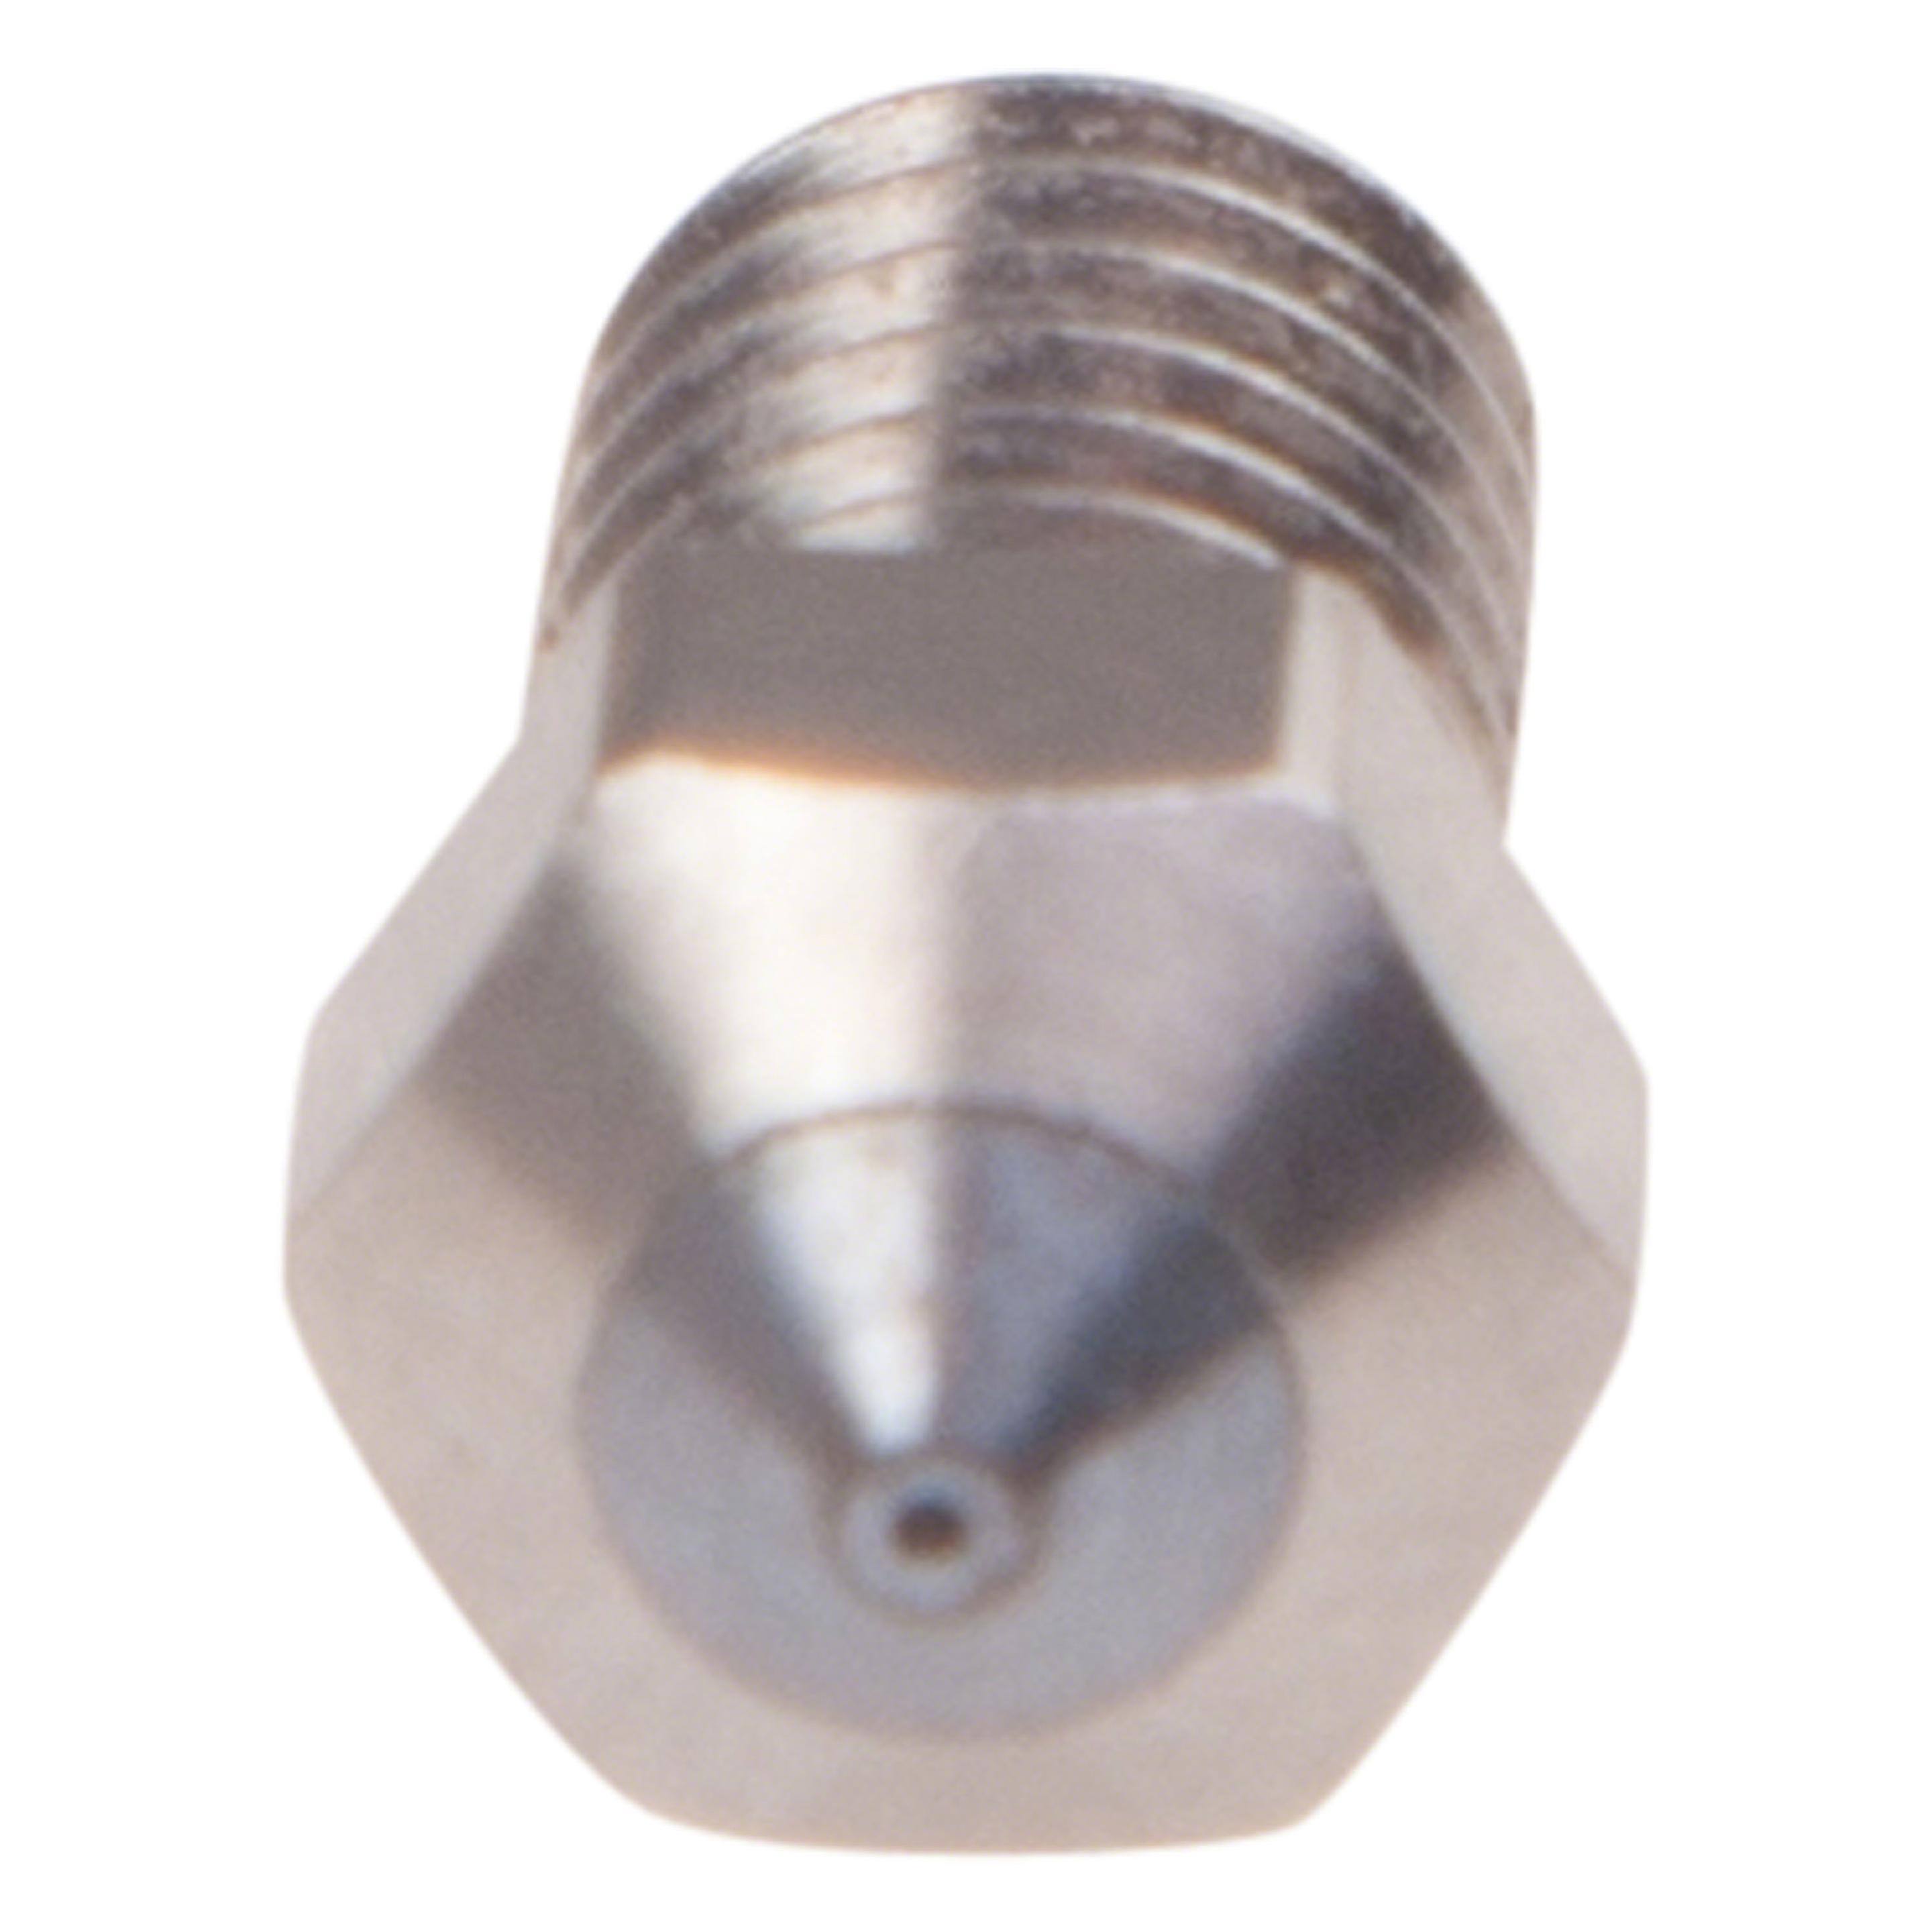
Microswiss Micro Swiss CM2™ - MK8 Nozzle M2901-04Micro Swiss CM2 - MK8 DüseMicro Swiss CM2 Nozzle ist eine ideale Düse für alle Anwendungen. Der Kern der Düse besteht aus einer Hochtemperatur-Kupfer-Chrom-Zirkonium-Legierung, die mit einer stromlosen Nickel-Beschichtung versehen ist. Diese spezielle Legierung behält ihre Festigkeit bei viel höheren Temperaturen als eine normale Kupferlegierung. Die Düsenspitze besteht aus gehärtetem Schnellarbeitsstahl M2 und ist mit einer speziellen Antihaft-Nanobeschichtung versehen. Merkmale der Düse:Kupfer-Chrom-Zirkonium-KörperMit chemisch Nickel beschichtetEinsatz aus gehärtetem Schnellstahl M2Mit chemisch Nickel beschichtetBeschichtet mit Nano-WS2-Antihaftbeschichtung.Reibungskoeffizient: 0.035Wärmebehandelte Härte: 68 HRCÖffnungsgröße verfügbar: .4mm, .6mm, .8mm, 1.0mmHergestellt in den USA von Micro Swiss Passt:Alfawise U20Alfawise U30Anet A8BQ Prusa I3 HephestosBQ WitboxCraftBot 2CraftBot F430CraftBot PLUSCraftbot XLCreality Sermoon D1CP-01CR-10CR-10 V2CR-10 V3CR-10 MINICR-24,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Swiss Window JourneysSwiss Window Journeys , Ein Fenster ist ein Vermittler zwischen unserem Körper und der Umwelt: Durch einfaches Öffnen oder Schliessen können wir Luft, Licht und Sicht regulieren. Neben der technologischen Entwicklung prägen klimatische und kulturelle Bedingungen die Architektur des Fensters. Das vielseitige Klima, das sich aus der speziellen Geomorphologie der Alpen ergibt, und die geografische Lage an den Schnittpunkten europäischer Kulturen haben in der Schweiz eine Fülle von Fensterformen hervorgebracht. Die auf Feldforschungen beruhende Sammlung von Fenstern nimmt die Leser:innen mit auf eine Reise durch das Land und seine mannigfaltigen Lebens- und Arbeitsweisen. Ganzseitige Handzeichnungen zeigen die einzelnen Fenster als Teil eines komplexen Netzwerks von Elementen und als Ort des Wissens. Kurze Texte geben Einblick in die verschiedenen historischen, technologischen und sozioökonomischen Bedingungen der einzelnen Raumkonfigurationen. In Gesprächen mit Schweizer Architekt:innen werden die Herausforderungen der Fenstergestaltung im zeitgenössischen Bauen thematisiert. Das Buch führt die Rolle des Fensters als Werkzeug für eine kreative Lebenspraxis vor Augen und eröffnet ökologische Perspektiven für seine architektonische Gestaltung. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 202312, Produktform: Kartoniert, Redaktion: Chair of Architectural Behaviorology, ETH Zurich~Kaijima, Momoyo~Ferrari, Simona~Stamm, Lena~Zimmerli, Joel, Edition: NED, Seitenzahl/Blattzahl: 224, Abbildungen: 531 Abbildungen, Keyword: Feldforschung; Fenster; Schweiz, Architektur; Schweiz, Kulturgeschichte, Fachschema: Schweiz / Kunst, Architektur, Museen, Design~Schweiz~Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Architektur: berufliche Praxis, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 284, Breite: 215, Höhe: 22, Gewicht: 692, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.