Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **

Ähnliche Suchbegriffe für Modul-CM222-S07-Contr
Top-Angebote
Produkte zum Begriff Modul-CM222-S07-Contr:
-
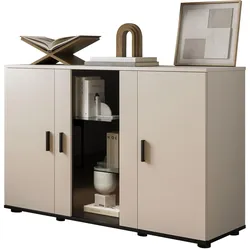
KOMMODE Soho S07Maße: - Breite: 120 cm, - Höhe: 80 cm, - Tiefe: 41 cm. Farbe: - Die Farben unserer Grafik können vom Original abweichen. Lieferung: - Die Möbel werden in Paketen mit Montageanleitung zum Selbstaufbau bis zur ersten Tür geliefert. - Geliefert wird nicht auf Insel und Bergbewohnung. Details: - Laminatplatte in matt 16 mm, - Fronten in Hochglanz aus MDF-Platte 16 mm, - Griffe und Füße aus Kunststoff, - Ohne Beleuchtung. Gewährleistung: - 24 Monate.319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OPD-2 - Modul AbhängigkeitserkrankungenOPD-2 - Modul Abhängigkeitserkrankungen , Das Diagnostik-Manual , Polituren & Wachse > Autopflege & Aufbereitung , Auflage: 2., korrigierte Auflage, Erscheinungsjahr: 20170320, Produktform: Leinen, Auflage: 17002, Auflage/Ausgabe: 2., korrigierte Auflage, Seitenzahl/Blattzahl: 141, Abbildungen: 3 Tabellen, Keyword: Psychiatrie; Psychotherapie; Abhängigkeit; Abhängigkeitserkrankung; Diagnostik; Psychologie; Psychotherapeut; Interaktion; Therapeut; Klinische Psychologie; Therapieplanung; psychodynamische Psychotherapie; Persönlichkeit; Psychotherapie und Klinische Psychologie; Therapie; Klassifikation psychischer Störungen; Operationalisierte Psychodynamische Diagnostik, Fachschema: Abhängigkeit~Klinische Psychologie~Psychologie / Klinische Psychologie~Psychologie / Forschung, Experimente, Methoden~Psychiatrie - Psychiater, Fachkategorie: Klinische Psychologie~Medizinische Diagnostik~Psychiatrie, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Psychologische Tests, Messtechniken, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Länge: 231, Breite: 161, Höhe: 15, Gewicht: 418, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **

Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Modul-CM222-S07-Contr:
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für Modul-CM222-S07-Contr
-
KOMMODE Soho S07Maße: - Breite: 120 cm, - Höhe: 80 cm, - Tiefe: 41 cm. Farbe: - Die Farben unserer Grafik können vom Original abweichen. Lieferung: - Die Möbel werden in Paketen mit Montageanleitung zum Selbstaufbau bis zur ersten Tür geliefert. - Geliefert wird nicht auf Insel und Bergbewohnung. Details: - Laminatplatte in matt 16 mm, - Fronten in Hochglanz aus MDF-Platte 16 mm, - Griffe und Füße aus Kunststoff, - Ohne Beleuchtung. Gewährleistung: - 24 Monate.319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OPD-2 - Modul AbhängigkeitserkrankungenOPD-2 - Modul Abhängigkeitserkrankungen , Das Diagnostik-Manual , Polituren & Wachse > Autopflege & Aufbereitung , Auflage: 2., korrigierte Auflage, Erscheinungsjahr: 20170320, Produktform: Leinen, Auflage: 17002, Auflage/Ausgabe: 2., korrigierte Auflage, Seitenzahl/Blattzahl: 141, Abbildungen: 3 Tabellen, Keyword: Psychiatrie; Psychotherapie; Abhängigkeit; Abhängigkeitserkrankung; Diagnostik; Psychologie; Psychotherapeut; Interaktion; Therapeut; Klinische Psychologie; Therapieplanung; psychodynamische Psychotherapie; Persönlichkeit; Psychotherapie und Klinische Psychologie; Therapie; Klassifikation psychischer Störungen; Operationalisierte Psychodynamische Diagnostik, Fachschema: Abhängigkeit~Klinische Psychologie~Psychologie / Klinische Psychologie~Psychologie / Forschung, Experimente, Methoden~Psychiatrie - Psychiater, Fachkategorie: Klinische Psychologie~Medizinische Diagnostik~Psychiatrie, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Psychologische Tests, Messtechniken, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Länge: 231, Breite: 161, Höhe: 15, Gewicht: 418, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
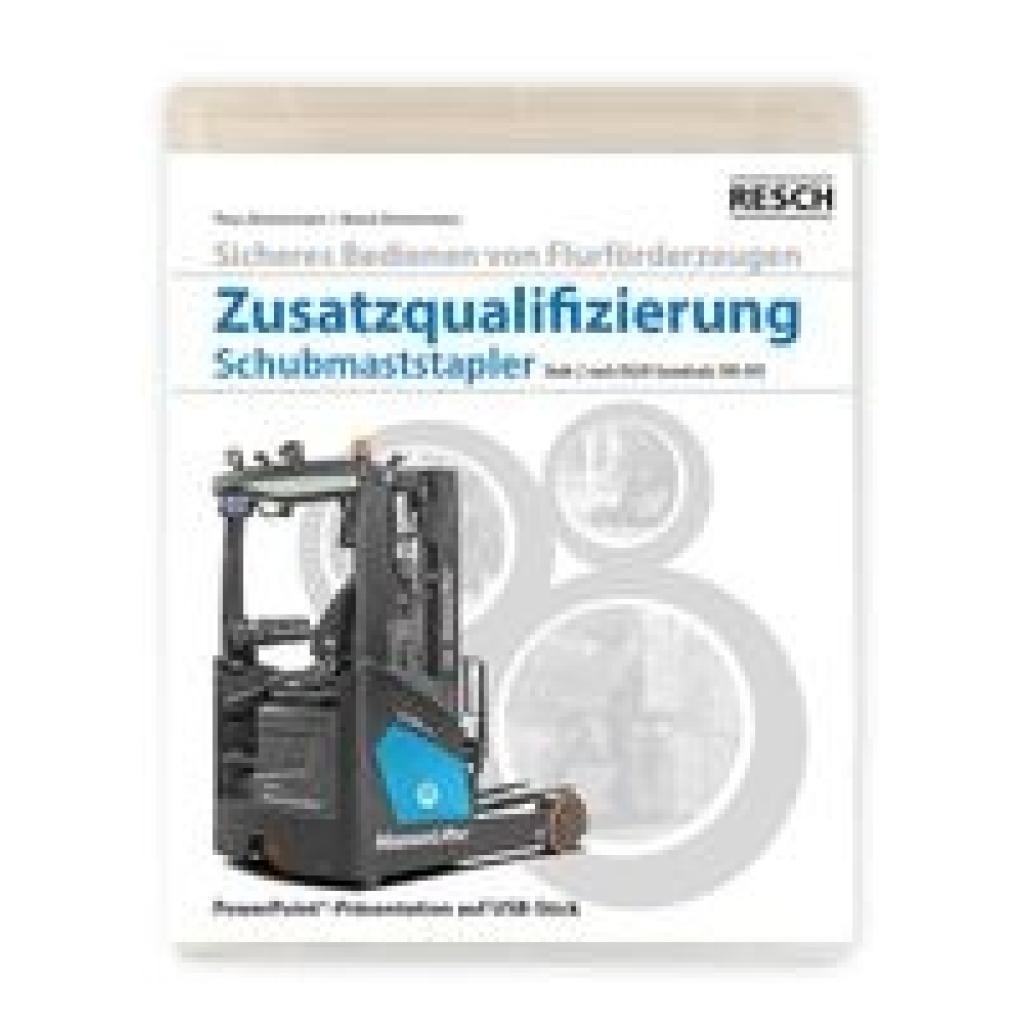
Zimmermann, Bernd: Modul "Zusatzqualifizierung Schubmaststapler"Modul "Zusatzqualifizierung Schubmaststapler" , Schulungs-Präsentation zur Qualifizierung (Zusatzqualifizierung, Stufe 2) von Bedienern von Schubmaststaplern 23 animierte PowerPoint®-Präsentationsfolien mit Vortragstexten (Notizenseiten) für den Dozenten Zusatzqualifizierung gemäß Arbeitsschutzgesetz, Betriebssicherheitsverordnung TRBS 1116, 2111, 2111 Teil 1 DGUV Vorschrift 1 "Grundsätze der Prävention" DGUV Vorschrift 68 "Flurförderzeuge" DGUV Grundsatz 308-001 "Qualifizierung und Beauftragung der Fahrerinnen und Fahrer von Flurförderzeugen außer geländegängigen Teleskopstaplern" u. dgl. Um Flurförderzeuge bedienen zu dürfen, ist in Deutschland eine dreistufige Qualifizierung/Ausbildung nach DGUV Grundsatz 308-001 nötig: Stufe 1 (Allgemeine Qualifizierung): Sie findet i. d. R. auf einem klassischen Frontgabelstapler statt. Die Grundlage dafür bietet das umfangreiche Lehrsystem vom Resch-Verlag. Stufe 2 (Zusatzqualifizierung): Sie ist nötig, wenn andere Bauarten bedient werden sollen, z. B. Schubmaststapler. Die Grundlage dazu bietet diese Präsentation. Stufe 3: Betriebliche Qualifizierung: Erklärung der Betriebsanweisungen und Einweisung in alle Modelle im Betrieb Schubmaststapler (auch Schubstapler, Quersitzstapler oder englisch Reach Truck genannt) sind eine besondere Bauart der Flurförderzeuge, die sich in vielen Punkten von klassischen Gabelstaplern (Frontstaplern) unterscheiden und zusätzliche Gefahren bergen. Aus diesem Grund dürfen nach DGUV Grundsatz 308-001 nur Personen mit dem Bedienen von Schubmaststaplern beauftragt werden, die speziell für diese Bauart qualifiziert wurden. Fahrpersonal, das "nur" auf einem normalen Frontgabelstapler geschult ist, muss vor dem Bedienen eines Schubmaststaplers erst eine Zusatzqualifizierung (Stufe 2 nach DGUV G 308-001) durchlaufen. Die theoretische Grundlage dazu bietet diese Präsentation. Hier werden alle Unterschiede und zusätzlichen Gefahren eines Schubmaststaplers im Vergleich zu einem klassischen Gabelstapler behandelt. Somit bauen die Folien perfekt auf dem Lehrsystem "Sicheres Bedienen von Flurförderzeugen" auf und vermitteln alles, was für eine rechtssichere Zusatzqualifizierung (Stufe 2) nach den berufsgenossenschaftlichen Vorgaben nötig ist. , Sporttaschen > Sport & Freizeit (Posten) , Erscheinungsjahr: 20240102, Produktform: Hardware, Autoren: Zimmermann, Bernd~Zimmermann, Timo, Keyword: Ausbildung; Schubmaststapler; Zusatzqualifizierung, Fachschema: Technologie, Warengruppe: NB/Technik/Sonstiges, UNSPSC: 85235190, Warenverzeichnis für die Außenhandelsstatistik: 85235190, Sender’s product category: NONBO, Länge: 168, Breite: 134, Höhe: 15, Gewicht: 68, Produktform: Hardware, Genre: Spiele, PBS,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KOMMODE Soho S07Maße: - Breite: 120 cm, - Höhe: 80 cm, - Tiefe: 41 cm. Farbe: - Die Farben unserer Grafik können vom Original abweichen. Lieferung: - Die Möbel werden in Paketen mit Montageanleitung zum Selbstaufbau bis zur ersten Tür geliefert. - Geliefert wird nicht auf Insel und Bergbewohnung. Details: - Laminatplatte in matt 16 mm, - Fronten in Hochglanz aus MDF-Platte 16 mm, - Griffe und Füße aus Kunststoff, - Ohne Beleuchtung. Gewährleistung: - 24 Monate.217,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.