Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Windstärke hatte Lothar?
Welche Windstärke hatte Lothar? War Lothar ein Sturm oder ein Orkan? Wie groß war der Schaden, den Lothar verursacht hat? Hat Lothar Menschenleben gefordert? **

Ähnliche Suchbegriffe für Müller-Lothar-Spinnen
Top-Angebote
Produkte zum Begriff Müller-Lothar-Spinnen:
-
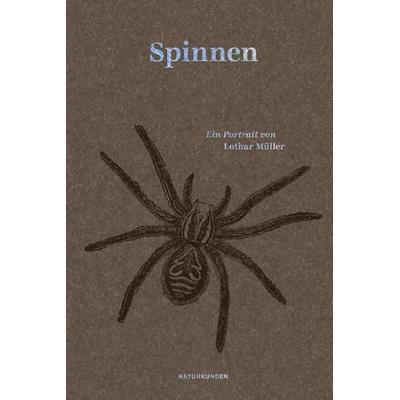
Müller, Lothar: SpinnenSpinnen , Ein Portrait , Thermostate & Gehäuse > Motorkühlung , Erscheinungsjahr: 20241010, Produktform: Leinen, Titel der Reihe: Naturkunden#107#, Autoren: Müller, Lothar, Illustrator: Nordmann, Falk, Redaktion: Schalansky, Judith, Seitenzahl/Blattzahl: 160, Keyword: Arachne; Arachnophobie; Arbeitswerttheorie; Ekel; Kulturgeschichte; Kunst; Metapher; Nature Writing; Spinne; Spinnen, Fachschema: Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft~Wissenschaftsgeschichte (Naturwissenschaften)~Biowissenschaften~Life Sciences, Fachkategorie: Kultur- und Medienwissenschaften~Geschichte der Naturwissenschaften~Populärwissenschaftliche Werke~Biologie, Biowissenschaften~Die Natur: Sachbuch, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Umwelt, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Verlag, Verlag: MSB Matthes & Seitz Berlin Verlagsgesellschaft mbH, Produktverfügbarkeit: 02, Länge: 185, Breite: 125, Höhe: 12, Gewicht: 204, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die zweite Stimme, Fachbücher von Lothar MüllerEin höchst lesenswerter und unterhaltsamer Beitrag zur phonographischen Literaturgeschichte und zugleich eine Kulturgeschichte der Sprachkunst in einer medialen Übergangsphase: Dem Stimmengewirr, dem wir im modernen Medienzeitalter ausgesetzt sind, steht ein anderes gegenüber, das uns aus schriftlichen Aufzeichnungen entgegenhallt. Diesem Duett hört Lothar Müller nach. Auf einer beiliegenden CD sind äusserst seltene Aufzeichnungen mit den Stimmen von Moissi, Kraus, Hofmannsthal, Hardt, Bassermann u. a. zu hören.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann war der Lothar?
Der Sturm Lothar fand am 26. Dezember 1999 statt und richtete in weiten Teilen Europas massive Schäden an. Er war einer der schwersten Stürme, die je in Europa registriert wurden. In der Schweiz, Frankreich, Deutschland und anderen Ländern verursachte Lothar schwere Verwüstungen, entwurzelte Bäume, beschädigte Gebäude und führte zu Stromausfällen. Die Auswirkungen des Sturms waren noch lange Zeit spürbar und führten zu umfangreichen Aufräumarbeiten und Wiederaufbauanstrengungen. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Top-Angebote
Produkte zum Begriff Müller-Lothar-Spinnen:
-
Müller, Lothar: SpinnenSpinnen , Ein Portrait , Thermostate & Gehäuse > Motorkühlung , Erscheinungsjahr: 20241010, Produktform: Leinen, Titel der Reihe: Naturkunden#107#, Autoren: Müller, Lothar, Illustrator: Nordmann, Falk, Redaktion: Schalansky, Judith, Seitenzahl/Blattzahl: 160, Keyword: Arachne; Arachnophobie; Arbeitswerttheorie; Ekel; Kulturgeschichte; Kunst; Metapher; Nature Writing; Spinne; Spinnen, Fachschema: Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft~Wissenschaftsgeschichte (Naturwissenschaften)~Biowissenschaften~Life Sciences, Fachkategorie: Kultur- und Medienwissenschaften~Geschichte der Naturwissenschaften~Populärwissenschaftliche Werke~Biologie, Biowissenschaften~Die Natur: Sachbuch, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Umwelt, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Verlag, Verlag: MSB Matthes & Seitz Berlin Verlagsgesellschaft mbH, Produktverfügbarkeit: 02, Länge: 185, Breite: 125, Höhe: 12, Gewicht: 204, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die zweite Stimme, Fachbücher von Lothar MüllerEin höchst lesenswerter und unterhaltsamer Beitrag zur phonographischen Literaturgeschichte und zugleich eine Kulturgeschichte der Sprachkunst in einer medialen Übergangsphase: Dem Stimmengewirr, dem wir im modernen Medienzeitalter ausgesetzt sind, steht ein anderes gegenüber, das uns aus schriftlichen Aufzeichnungen entgegenhallt. Diesem Duett hört Lothar Müller nach. Auf einer beiliegenden CD sind äusserst seltene Aufzeichnungen mit den Stimmen von Moissi, Kraus, Hofmannsthal, Hardt, Bassermann u. a. zu hören.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Windstärke hatte Lothar?
Welche Windstärke hatte Lothar? War Lothar ein Sturm oder ein Orkan? Wie groß war der Schaden, den Lothar verursacht hat? Hat Lothar Menschenleben gefordert? **
-
Wann war der Lothar?
Der Sturm Lothar fand am 26. Dezember 1999 statt und richtete in weiten Teilen Europas massive Schäden an. Er war einer der schwersten Stürme, die je in Europa registriert wurden. In der Schweiz, Frankreich, Deutschland und anderen Ländern verursachte Lothar schwere Verwüstungen, entwurzelte Bäume, beschädigte Gebäude und führte zu Stromausfällen. Die Auswirkungen des Sturms waren noch lange Zeit spürbar und führten zu umfangreichen Aufräumarbeiten und Wiederaufbauanstrengungen. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für Müller-Lothar-Spinnen
-
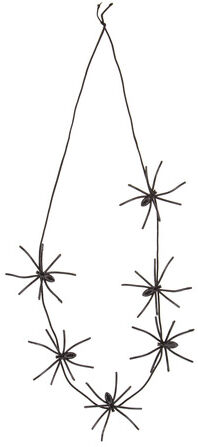
Kette "Spinnen"Kette Spinnen – lenken Sie die Blicke auf sich! Mit dieser auffälligen Spinnen-Kette wird Ihnen das sicherlich spielend leicht gelingen!Besonderheiten: Gummiband mit individuell verschiebbaren Kunststoff-SpinnenLieferumfang: KetteGrößenhinweis: Kettenlänge 62 cm, Spinnen 5 x 4,5 cmFarbe: schwarzMaterial: 55 % Polyester, 45 % PolyethylenSorgen Sie bei der nächsten Halloween-Party dafür, dass den anderen Partygästen schon bei Ihrem bloßen Anblick ein kalter Schauer über den Rücken läuft. Perfekt dafür geeignet ist die Spinnenkette: Die an einem Gummiband befestigten Kunststoff-Spinnen lassen sich individuell verschieben und so immer wieder neu anordnen. Jetzt sind Sie an der Reihe: Holen Sie sich diese Kette im Spinnen-Look und sorgen Sie für mächtig Gänsehaut und einen hohen Grusel-Faktor!2,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Strumpfhose "Spinnen"Strumpfhose Spinnen – die kleinen und großen Spinnen mit ihren langen Beinen machen aus dieser Feinstrumpfhose einen gruseligen Blickfang!Besonderheiten: Strumpfhose mit SpinnenmotivLieferumfang: StrumpfhoseDetails: 50 DENFarbe: taupeMaterial: 98 % Polyester, 2 % ElasthanDie trageangenehme, taupefarbene Strumpfhose mit gruseligem Spinnenmotiv in Schwarz ist eine tolle Ergänzung für ihr Halloween- oder Karnevalskostüm, von Hexe über Spiderlady bis hin zur Gothic-Braut. Die Spinnen-Strumpfhose setzt Ihre Beine wunderschön in Szene und verleiht Ihrem Kostüm einen Hauch von Verruchtheit und Horrorgefühl.8,50 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.