Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **

Ähnliche Suchbegriffe für NANLITE-FC-120B-Bi-Color-Reportage
Top-Angebote
Produkte zum Begriff NANLITE-FC-120B-Bi-Color-Reportage:
-
Haller, Michael: Die ReportageDie Reportage , Wie funktioniert journalistisches Erzählen im Internet-Zeitalter? Wie verändert der Medienwandel die Reportage? Michael Haller zeigt, wie die literarische Sprachkraft dieser journalistischen Königsform zurückgewonnen und zu neuer Geltung gebracht werden kann. Im ersten Teil lässt Haller die Geschichte der Reportage lebendig werden und vermittelt die Basics, worauf es beim journalistischen Erzählen ankommt. Anschließend werden die unterschiedlichen Erzählformen vorgestellt und deren besondere Eignungen beschrieben: vom Feature bis zur Multimedia-Story. Der zweite Teil führt in die heutige Praxis des journalistischen Erzählens ein und erläutert anhand zahlreicher Beispiele Schritt für Schritt, wie gelungene Reportagen entstehen. Michael Haller hat diesen Klassiker der Journalistenausbildung für die 7. Auflage grundlegend überarbeitet. Er diskutiert die Bedingungen, die herausragende Geschichten möglich machen und nennt die Umstände, die - wie im Fall des Fälschers Claas Relotius - immer mal wieder zu Lügengeschichten führen. , Audio-Komplettsets > Audio, Kommunikation & Navigation , Auflage: 7., völlig überarbeitete Auflage, Erscheinungsjahr: 20200901, Titel der Reihe: Praktischer Journalismus#8#, Autoren: Haller, Michael, Auflage: 20007, Auflage/Ausgabe: 7., völlig überarbeitete Auflage, Seitenzahl/Blattzahl: 305, Keyword: Basics; Erleben; Erzählformen; Erzähljournalismus; Fake News; Feature; Jouralistische Darstellungsformen; Multimedia-Story; Reportage; Subjektivität; journalistisches Erzählen; literarischer Journalismus, Fachschema: Medientheorie~Medienwissenschaft~Medienwirtschaft, Fachkategorie: Medien, Kommunikation, Unterhaltung und Informationsindustrie, Warengruppe: HC/Medienwissenschaften/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 239, Breite: 172, Höhe: 21, Gewicht: 605, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff NANLITE-FC-120B-Bi-Color-Reportage:
-
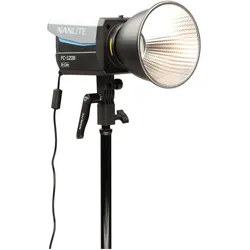
Nanlite FC-120B LED Bi-color Spot LightLED Bi-Color-Spotlight Nanlite FC-120B liefert eine hohe Lichtleistung mit einstellbarer Farbtemperatur von 2700K-6500K, präziser Farbwiedergabe und flexibler Stromversorgung über Netzteil oder V-Mount-Akku. Entwickelt für Fotografen, Videografen und Filmemacher bietet diese kompakte LED-Leuchte 17.450 lux bei 1 Meter (mit 45°-Reflektor bei 5600K), integriertes Bluetooth, 2,4GHz-Funk und DMX/RDM-Steuerung sowie ein effizientes Kühlsystem mit vier Lüftermodi für leisen, kontrollierten Betrieb. 17.450 lux bei 1 Meter (45°-Reflektor, 5600K) Einstellbare CCT: 2700K-6500K CRI 96 und TLCI 98 für hohe Farbgenauigkeit 12 integrierte Spezialeffekte (inkl. Blitz, Feuer, TV) Netzbetrieb oder V-Mount-Akkubetrieb über Schaltgerät Steueroptionen: Bluetooth, 2,4GHz-Funk, DMX/RDM Vier Lüftermodi: SMART, FULL SPEED, LOW SPEED, OFF Inklusive Reflektor, Bowens-Adapter, Netzteil, AC-Kabel, Tragetasche und Benutzerhandbuch Zuverlässige, portable Lichtsteuerung für Studioarbeit und Drehs vor Ort - mit der Flexibilität, Umgebungslicht und kreative Szenen abzustimmen.202,64 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Haller, Michael: Die ReportageDie Reportage , Wie funktioniert journalistisches Erzählen im Internet-Zeitalter? Wie verändert der Medienwandel die Reportage? Michael Haller zeigt, wie die literarische Sprachkraft dieser journalistischen Königsform zurückgewonnen und zu neuer Geltung gebracht werden kann. Im ersten Teil lässt Haller die Geschichte der Reportage lebendig werden und vermittelt die Basics, worauf es beim journalistischen Erzählen ankommt. Anschließend werden die unterschiedlichen Erzählformen vorgestellt und deren besondere Eignungen beschrieben: vom Feature bis zur Multimedia-Story. Der zweite Teil führt in die heutige Praxis des journalistischen Erzählens ein und erläutert anhand zahlreicher Beispiele Schritt für Schritt, wie gelungene Reportagen entstehen. Michael Haller hat diesen Klassiker der Journalistenausbildung für die 7. Auflage grundlegend überarbeitet. Er diskutiert die Bedingungen, die herausragende Geschichten möglich machen und nennt die Umstände, die - wie im Fall des Fälschers Claas Relotius - immer mal wieder zu Lügengeschichten führen. , Audio-Komplettsets > Audio, Kommunikation & Navigation , Auflage: 7., völlig überarbeitete Auflage, Erscheinungsjahr: 20200901, Titel der Reihe: Praktischer Journalismus#8#, Autoren: Haller, Michael, Auflage: 20007, Auflage/Ausgabe: 7., völlig überarbeitete Auflage, Seitenzahl/Blattzahl: 305, Keyword: Basics; Erleben; Erzählformen; Erzähljournalismus; Fake News; Feature; Jouralistische Darstellungsformen; Multimedia-Story; Reportage; Subjektivität; journalistisches Erzählen; literarischer Journalismus, Fachschema: Medientheorie~Medienwissenschaft~Medienwirtschaft, Fachkategorie: Medien, Kommunikation, Unterhaltung und Informationsindustrie, Warengruppe: HC/Medienwissenschaften/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 239, Breite: 172, Höhe: 21, Gewicht: 605, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für NANLITE-FC-120B-Bi-Color-Reportage
-
Nanlite FC-120B (Studioleuchte, Videoleuchte), Dauerlicht, SchwarzDie FC-Serie von Nanlite besticht durch Ästhetik und hervorragende Leistung. Das Design des Leuchtenkopfes wurde komplett überarbeitet und die Steuerung und Bedienung vereinfacht. Die FC-Serie hat ein elegantes und stilvolles Erscheinungsbild. Diese Serie ist perfekt auf Content Creators, Fotografen und unabhängige Filmemacher zugeschnitten und wird daher in Studios und Live-Stream-Szenarien eine wichtige Rolle spielen. Der integrierte COB-Chip ist mit einem Glasschutz versehen und sorgt für eine hochwertige und gleichmässige Lichtausbeute. Zwei Leistungsstufen stehen zur Verfügung. Der Modus Maximum Output sorgt für maximale Helligkeit bei der gewählten Farbtemperatur. Der Modus Constant Output ermöglicht eine konstante Helligkeit über den gesamten CCT-Bereich. Der variable Farbtemperaturbereich reicht von 2700 K bis 6500 K (BiColor). Die Farbwiedergabe ist mit einem CRI von 96, einem TLCI von 98, einem TM-30 Rf von 95 und einem TM-30 Rg von 101 hervorragend, so dass unterschiedliche Beleuchtungssituationen problemlos gemeistert werden können. Die 12 integrierten Spezialeffekte, bei denen jeder Parameter einstellbar ist, bieten dem Anwender viel Kreativität und die zusätzlichen Steuerungsoptionen runden das Ganze ab. Firmware-Upgrades sind über den USB-Port möglich. Das Netzteil ist mit einem Sicherungsriemen und einer Schnellwechselplatte zur einfachen Montage an Lichtstativen ausgestattet. Eine Schnellwechselplatte ist optional erhältlich. Das weiterentwickelte und einstellbare Kühlsystem verfügt über 4 Betriebsmodi: Smart, Full Speed, Low Speed und Off. Im Smart-Modus sinkt der Geräuschpegel auf 20 dBA. In geräuschsensiblen Aufnahmeumgebungen, wie z.B. bei Interview-, MV- und TVC-Aufnahmen, gibt es keine Probleme mehr mit Nebengeräuschen. Für die FC-120B ist eine Reihe von optionalem Zubehör erhältlich. Dazu gehören Batteriegriffe (V-Mount), Softboxen, Bowens Adapter, FM-Mount Projektionsvorsätze, Fresnellinsen und vieles mehr. Das FM-Mount Zubehör wurde exklusiv für diese Produktreihe entwickelt und mit dem Bowens Mount Adapter sind die Möglichkeiten nahezu unbegrenzt.211,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.