Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung, und welche Art von Schäden deckt die Teilkasko-Versicherung ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Naturereignisse wie Sturm, Hagel, Blitzschlag, Überschwemmung oder auch durch Zusammenstöße mit Tieren entstehen. Im Gegensatz dazu deckt die Vollkasko-Versicherung zusätzlich auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. Weitere Unterschiede liegen in der Höhe der Selbstbeteiligung und im Beitragssatz. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Schadensfälle abdeckt. **

Ähnliche Suchbegriffe für Navir-Teleskop---ab
Top-Angebote
Produkte zum Begriff Navir-Teleskop---ab:
-
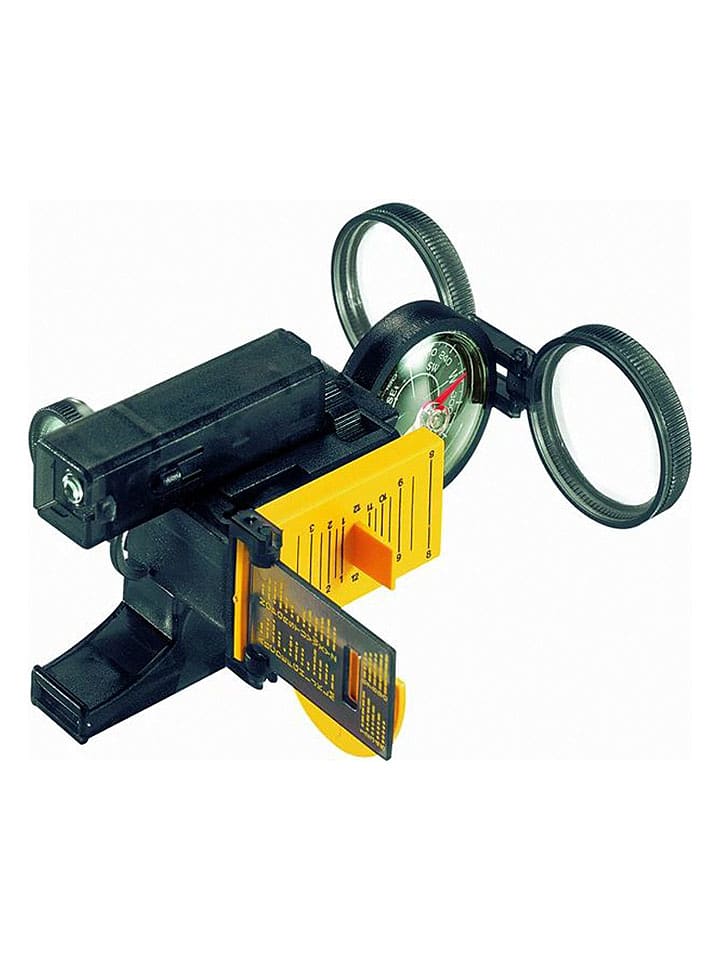
Navir Entdeckerwerkzeug - ab 6 Jahren - onesizeEntdeckerwerkzeug - ab 6 Jahren von Navir - - Inhalt: Fernglas, Lupe, Kompass, Spiegel, Heliograph (Signalspiegel), Taschenlampe, Trillerpfeife, Morsealphabet, Sonnenuhr, inkl. Gürtel-Clip - griffiges Design für kleine Kinderhände - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch11,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Navir Gyroskopkreisel - ab 6 Jahren - onesizeGyroskopkreisel - ab 6 Jahren von Navir - - Inhalt: Ein Präzisionsinstrument: Space Wonder inkl. Schnur zur Bedienung - Drehkörper 65 mm im Durchmesser - griffiges Design für kleine Kinderhände - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare Kleinteile. BEWAHREN SIE9,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
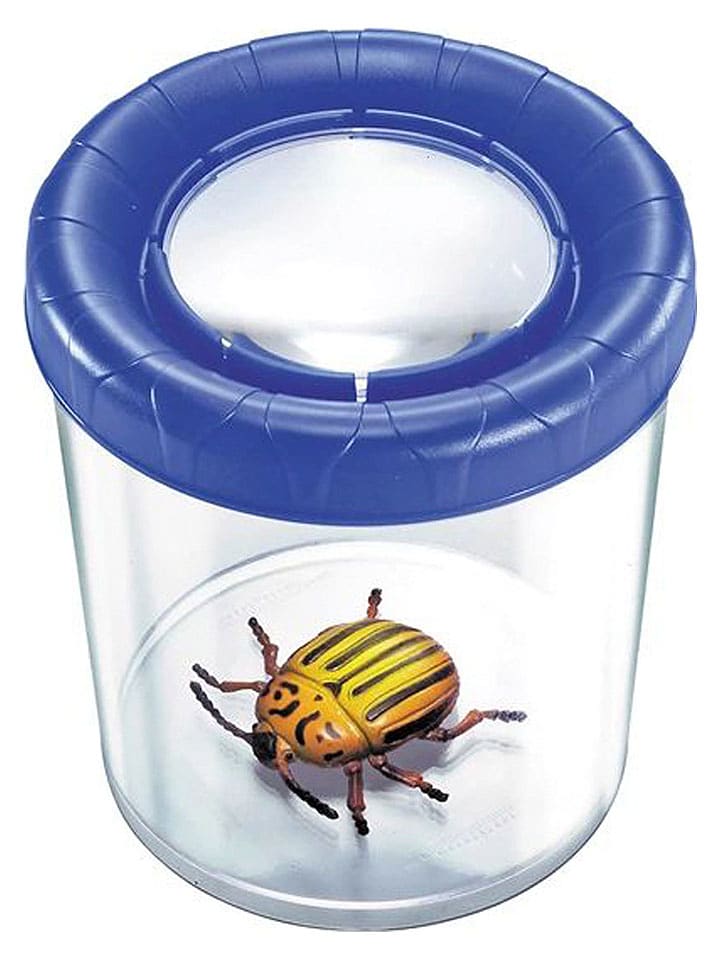
Navir Becherlupe - ab 6 Jahren - onesizeBecherlupe - ab 6 Jahren von Navir - - Inhalt: Becherlupe mit 3-fach Vergrösserung - griffiges Design für kleine Kinderhände - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare Kleinteile. BEWAHREN SIE DIE VERPACKUNG FÜR ZUKÜNFTIGE REFERENZ. Farben und Inhalte können5,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Navir Fernglas - ab 4 Jahren - onesizeFernglas - ab 4 Jahren von Navir - - Inhalt: Fernglas aus ABS Kunststoff mit Umhängeband und Aufbewahrungsbehälter - Objektivdurchmesser 36 mm, 4 optische Elemente, 3,5-fache Vergrösserung, Fokus regulierbar - Altersempfehlung: ab 4 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare12,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung, und welche Art von Schäden deckt die Teilkasko-Versicherung ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Diebstahl, Glasbruch, Wildunfälle, Naturgewalten wie Sturm, Hagel oder Überschwemmung sowie Brand verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung zusätzlich auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. Darüber hinaus umfasst die Vollkasko-Versicherung auch Vandalismus-Schäden. Die Teilkasko-Versicherung ist daher eine günstigere Option, die sich vor allem für ältere Fahrzeuge oder Fahrzeuge mit niedrigem Wert eignet, während die Vollkasko-Versicherung eine umfassendere Absicherung bietet, aber auch entsprechend teurer ist. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden deckt die Teilkasko-Versicherung ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Ereignisse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturkatastrophen verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug ab, die durch Unfälle verursacht werden, unabhängig davon, wer schuld ist. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. Beide Versicherungen bieten unterschiedliche Deckungsumfänge und es ist wichtig, die individuellen Bedürfnisse und das Risikoprofil zu berücksichtigen, um die passende Versicherung auszuwählen. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Top-Angebote
Produkte zum Begriff Navir-Teleskop---ab:
-
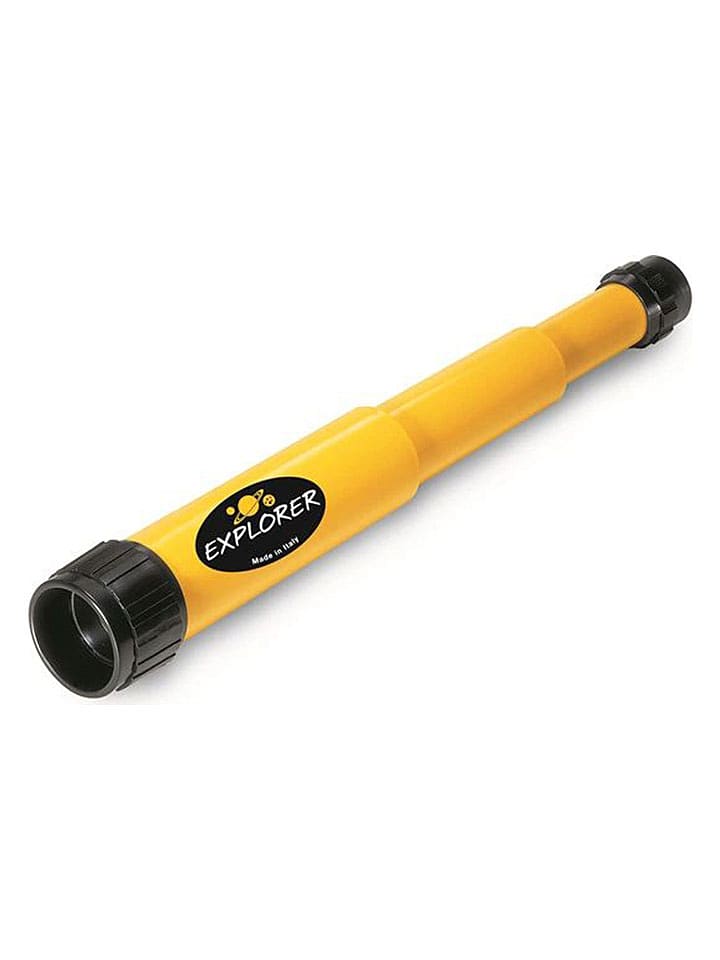
Navir Teleskop - ab 6 Jahren - onesizeTeleskop - ab 6 Jahren von Navir - - Inhalt: Teleskop für Entdecker mit zwei zusätzlichen Linsen - griffiges Design für kleine Kinderhände - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare Kleinteile. BEWAHREN SIE DIE VERPACKUNG FÜR ZUKÜNFTIGE REFERENZ. Farben11,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Navir, TeleskopNavir-Teleskop mit Stativ 10-15x Entdecken Sie die Wunder des Universums mit dem Navir-Teleskop mit Stativ 10-15x. Dieses Teleskop ist sowohl für Anfänger als auch für fortgeschrittene Astronomen perfekt geeignet. Mit einer Vergrösserung von 10-15x können Sie den Mond, Planeten und sogar andere Sterne aus nächster Nähe beobachten. Das Teleskop ist mit einem stabilen Stativ ausgestattet, das eine feste Basis für Ihre Beobachtungen bietet. Es ist einfach zu bedienen und hat ein kompaktes Design, das den Transport an verschiedene Standorte erleichtert. Wenn Sie sich für Astronomie interessieren oder einfach nur die grossartige Aussicht auf den Nachthimmel geniessen möchten, ist das Navir-Teleskop mit Stativ 10-15x die ideale Wahl. Bestellen Sie jetzt und beginnen Sie Ihre eigene Reise durch das Universum. Zusätzliche Produktinformationen: Teleskop mit Stativ Vergrösserung: 10-15x.40,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Navir Entdeckerwerkzeug - ab 6 Jahren - onesizeEntdeckerwerkzeug - ab 6 Jahren von Navir - - Inhalt: Fernglas, Lupe, Kompass, Spiegel, Heliograph (Signalspiegel), Taschenlampe, Trillerpfeife, Morsealphabet, Sonnenuhr, inkl. Gürtel-Clip - griffiges Design für kleine Kinderhände - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch11,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Navir Gyroskopkreisel - ab 6 Jahren - onesizeGyroskopkreisel - ab 6 Jahren von Navir - - Inhalt: Ein Präzisionsinstrument: Space Wonder inkl. Schnur zur Bedienung - Drehkörper 65 mm im Durchmesser - griffiges Design für kleine Kinderhände - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare Kleinteile. BEWAHREN SIE9,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung, und welche Art von Schäden deckt die Teilkasko-Versicherung ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Naturereignisse wie Sturm, Hagel, Blitzschlag, Überschwemmung oder auch durch Zusammenstöße mit Tieren entstehen. Im Gegensatz dazu deckt die Vollkasko-Versicherung zusätzlich auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. Weitere Unterschiede liegen in der Höhe der Selbstbeteiligung und im Beitragssatz. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Schadensfälle abdeckt. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung, und welche Art von Schäden deckt die Teilkasko-Versicherung ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Diebstahl, Glasbruch, Wildunfälle, Naturgewalten wie Sturm, Hagel oder Überschwemmung sowie Brand verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung zusätzlich auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. Darüber hinaus umfasst die Vollkasko-Versicherung auch Vandalismus-Schäden. Die Teilkasko-Versicherung ist daher eine günstigere Option, die sich vor allem für ältere Fahrzeuge oder Fahrzeuge mit niedrigem Wert eignet, während die Vollkasko-Versicherung eine umfassendere Absicherung bietet, aber auch entsprechend teurer ist. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden deckt die Teilkasko-Versicherung ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Ereignisse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturkatastrophen verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug ab, die durch Unfälle verursacht werden, unabhängig davon, wer schuld ist. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. Beide Versicherungen bieten unterschiedliche Deckungsumfänge und es ist wichtig, die individuellen Bedürfnisse und das Risikoprofil zu berücksichtigen, um die passende Versicherung auszuwählen. **
Ähnliche Suchbegriffe für Navir-Teleskop---ab
-
Navir Becherlupe - ab 6 Jahren - onesizeBecherlupe - ab 6 Jahren von Navir - - Inhalt: Becherlupe mit 3-fach Vergrösserung - griffiges Design für kleine Kinderhände - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare Kleinteile. BEWAHREN SIE DIE VERPACKUNG FÜR ZUKÜNFTIGE REFERENZ. Farben und Inhalte können5,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Navir Fernglas - ab 4 Jahren - onesizeFernglas - ab 4 Jahren von Navir - - Inhalt: Fernglas aus ABS Kunststoff mit Umhängeband und Aufbewahrungsbehälter - Objektivdurchmesser 36 mm, 4 optische Elemente, 3,5-fache Vergrösserung, Fokus regulierbar - Altersempfehlung: ab 4 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare12,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Navir Vergrösserungslupe - ab 6 Jahren (Überraschungsprodukt) - onesizeVergrösserungslupe - ab 6 Jahren (Überraschungsprodukt) von Navir - - Inhalt: Mega-Vergrösserungslupen mit zwei Durchmessern und Pinzette - Vergrösserung 3-fach und 7-fach - griffiges Design für kleine Kinderhände - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare Kleinteile. WARNUNG: Niemals4,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
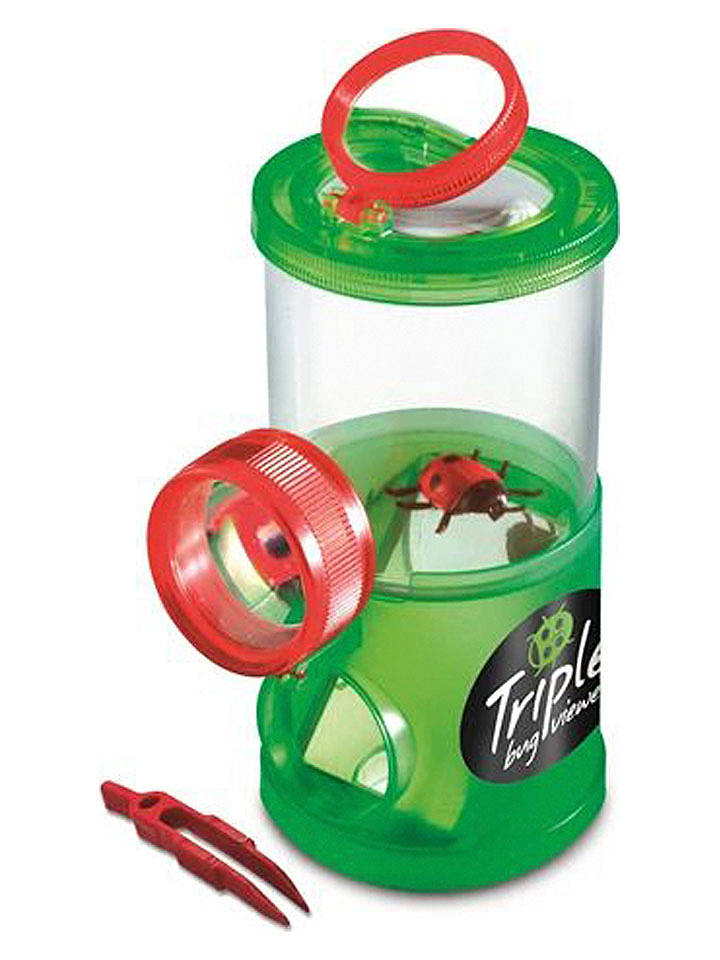
Navir Becherlupe - ab 5 Jahren (Überraschungsprodukt) - onesizeBecherlupe - ab 5 Jahren (Überraschungsprodukt) von Navir - - Inhalt: Insektenbeobachter mit 3-fach Funktion (oben, Mitte, unten) inklusive Spiegel und Pinzette - griffiges Design für kleine Kinderhände - Altersempfehlung: ab 5 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare Kleinteile. BEWAHREN SIE DIE9,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.