Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Wie funktioniert Teilkasko mit Selbstbeteiligung?
Wie funktioniert Teilkasko mit Selbstbeteiligung? In der Teilkasko-Versicherung sind Schäden abgedeckt, die nicht durch den Fahrer verursacht wurden, wie z.B. Diebstahl, Glasbruch oder Wildunfälle. Bei einer Selbstbeteiligung muss der Versicherungsnehmer im Schadensfall einen vereinbarten Betrag selbst tragen, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer auch bei kleinen Schäden einen gewissen Anteil der Kosten selbst tragen und somit die Versicherung entlasten. **
Ähnliche Suchbegriffe für Parkplatzsperre---Absperrpfosten-mit
Top-Angebote
Produkte zum Begriff Parkplatzsperre---Absperrpfosten-mit:
-
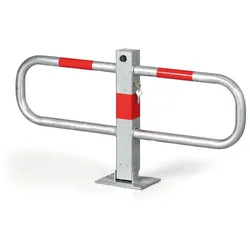
Parkplatzsperre - Absperrpfosten, Schmetterling, klappbar, verzinktDie Einparkpfosten und Sperren stellen Ihren Parkplatz, Fußgängerzonen, private Bereiche vor unerwünschtem Einfahren sicher. Dank verschiedener Versionen können Sie klappbare oder feste Versionen kombinieren und somit den Gesamtpreis der Abgrenzung verringern. Die klappbaren Pfosten sind zugelassen und haben vom Tschechischen Staatlichen Prüfinstitut ein Zertifikat. Die stabile Ganzmetallkonstruktion ist für ein schonendes Herunterklappen mit Gummipuffern ausgerüstet. Die Pfosten und Sperren haben im Oberteil ein klassisches Schloss der Firma FAB, wobei sich diese nach dem Drehen des Schlüssels lösen und auf den Boden absenken. Nach dem Aufstellen des Pfostens kommt es zum automatischen Verschließen (ohne Verwendung des Schlüssels). Sie können aus zwei Oberflächenausführungen wählen. Die silberfarbenen sind feuerverzinkt, die weißen haben eine Zinkgrundlage und eine Oberflächenschicht aus Pulverfarbe. Die retroreflexiven roten Streifen sind laut Vorschrift angeklebt und gewährleisten eine gute Sichtbarkeit. Die Pfostenverankerung ist von der vorbereiteten Fläche anhängig. Sofern sie ausreichend fest ist (Beton, Stein, ...), dann mithilfe von Verankerungsschrauben aus Metall. Sofern es notwendig ist, den Platz unter dem Pfosten zu betonieren, dann hilft Ihnen bei den Typen Basis und Schmetterling der Montagefuß. Nach dem Aushärten setzen Sie den Pfosten nur noch auf diesen Fuß und ziehen ihn an. Gegen Aufpreis ist eine Lieferung mit einem einheitlichen oder Generalschlüssel möglich.253,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
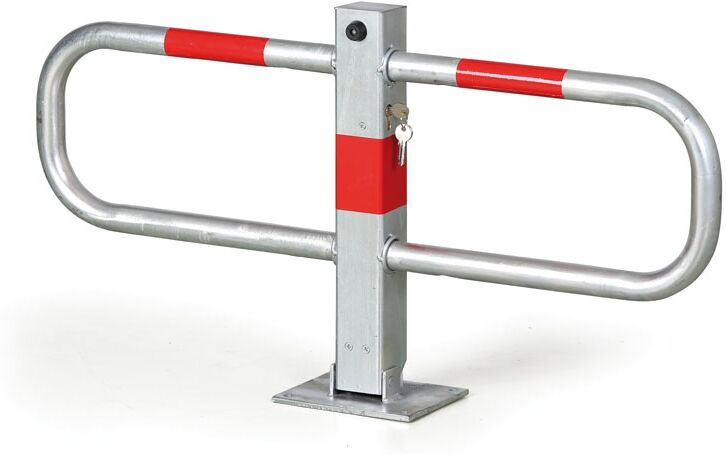
B2B Partner Parkplatzsperre - Absperrpfosten, klappbar, verzinktDie Einparksperren und Pfosten stellen Ihren Parkplatz, Fußgängerzonen oder private Bereiche vor unerwünschtem Einfahren sicher. Dank verschiedener Versionen können Sie klappbare oder feste Versionen kombinieren und somit den Gesamtpreis der Abgrenzung verringern. Die klappbaren Pfosten sind zugelassen und haben vom Tschechischen Staatlichen Prüfinstitut ein Zertifikat. Die stabile Ganzmetallkonstruktion ist für ein schonendes Herunterklappen mit Gummipuffern ausgerüstet. Die Pfosten und Sperren haben im Oberteil ein klassisches Schloss der Firma FAB, wobei sich diese nach dem Drehen des Schlüssels lösen und auf den Boden absenken. Nach dem Aufstellen des Pfostens kommt es zum automatischen Verschließen (ohne Verwendung des Schlüssels). Sie können aus zwei Oberflächenausführungen wählen. Die silberfarbenen sind feuerverzinkt, die weißen haben eine Zinkgrundlage und eine Oberflächenschicht aus Pulverfarbe. Die retroreflexiven roten Streifen sind laut Vorschrift angeklebt und gewährleisten eine gute Sichtbarkeit. Die Pfostenverankerung ist von der vorbereiteten Fläche anhängig. Sofern sie ausreichend fest ist (Beton, Stein, ...), dann mithilfe von Verankerungsschrauben aus Metall. Sofern es notwendig ist, den Platz unter dem Pfosten zu betonieren, dann hilft Ihnen bei den Typen Basis und Schmetterling der Montagefuß. Nach dem Aushärten setzen Sie den Pfosten nur noch auf diesen Fuß und ziehen ihn an. Gegen Aufpreis ist eine Lieferung mit einem einheitlichen oder Generalschlüssel möglich.257,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B2B Partner Parkplatzsperre - Absperrpfosten mit Stoßdämpfung, Höhe 510 mmrobuste verzinkte, klappbare, mechanische Parkplatzsperre für leichte Stöße konzipiert klappbar bis 45 Grad mit rot reflektierenden Leuchtstreifen abschließbar durch ein zylindrisches Schloss (3 Schlüssel) inkl. Befestigungsmaterial Rohrdurchmesser: 4 cm224,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Teilkasko mit Selbstbeteiligung?
Was ist Teilkasko mit Selbstbeteiligung? Teilkasko ist eine Form der Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie z.B. Diebstahl, Vandalismus oder Naturereignisse. Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Bei einer Teilkasko mit Selbstbeteiligung bedeutet dies, dass der Versicherungsnehmer im Falle eines Schadens einen vorher festgelegten Betrag selbst zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies kann dazu beitragen, die Versicherungsprämien zu senken, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. **
-
Was bedeutet Teilkasko mit 150 € Selbstbeteiligung?
Teilkasko ist eine Form der Kfz-Versicherung, die Schäden am eigenen Fahrzeug abdeckt, die nicht durch einen Unfall verursacht wurden. Dazu gehören beispielsweise Schäden durch Diebstahl, Brand, Wildunfälle oder Glasbruch. Die Selbstbeteiligung von 150 € bedeutet, dass im Falle eines Schadens zunächst dieser Betrag vom Versicherungsnehmer selbst getragen werden muss, bevor die Versicherung die restlichen Kosten übernimmt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsbeiträge. **
-
Wann darf man Absperrpfosten öffnen?
Absperrpfosten dürfen in der Regel nur von autorisierten Personen geöffnet werden, wie zum Beispiel von Mitarbeitern der Stadtverwaltung oder von Rettungsdiensten. Die Öffnung von Absperrpfosten ohne entsprechende Genehmigung kann zu rechtlichen Konsequenzen führen. Absperrpfosten dienen dazu, den Verkehr zu regeln und die Sicherheit von Fußgängern oder anderen Verkehrsteilnehmern zu gewährleisten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Top-Angebote
Produkte zum Begriff Parkplatzsperre---Absperrpfosten-mit:
-
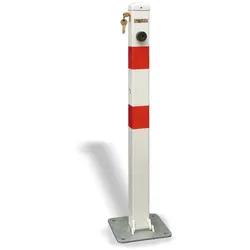
Parkplatzsperre - Absperrpfosten, klappbar, verzinktDie Einparksperren und Pfosten stellen Ihren Parkplatz, Fußgängerzonen oder private Bereiche vor unerwünschtem Einfahren sicher. Dank verschiedener Versionen können Sie klappbare oder feste Versionen kombinieren und somit den Gesamtpreis der Abgrenzung verringern. Die klappbaren Pfosten sind zugelassen und haben vom Tschechischen Staatlichen Prüfinstitut ein Zertifikat. Die stabile Ganzmetallkonstruktion ist für ein schonendes Herunterklappen mit Gummipuffern ausgerüstet. Die Pfosten und Sperren haben im Oberteil ein klassisches Schloss der Firma FAB, wobei sich diese nach dem Drehen des Schlüssels lösen und auf den Boden absenken. Nach dem Aufstellen des Pfostens kommt es zum automatischen Verschließen (ohne Verwendung des Schlüssels). Sie können aus zwei Oberflächenausführungen wählen. Die silberfarbenen sind feuerverzinkt, die weißen haben eine Zinkgrundlage und eine Oberflächenschicht aus Pulverfarbe. Die retroreflexiven roten Streifen sind laut Vorschrift angeklebt und gewährleisten eine gute Sichtbarkeit. Die Pfostenverankerung ist von der vorbereiteten Fläche anhängig. Sofern sie ausreichend fest ist (Beton, Stein, ...), dann mithilfe von Verankerungsschrauben aus Metall. Sofern es notwendig ist, den Platz unter dem Pfosten zu betonieren, dann hilft Ihnen bei den Typen Basis und Schmetterling der Montagefuß. Nach dem Aushärten setzen Sie den Pfosten nur noch auf diesen Fuß und ziehen ihn an. Gegen Aufpreis ist eine Lieferung mit einem einheitlichen oder Generalschlüssel möglich.231,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Parkplatzsperre - Absperrpfosten mit Stoßdämpfung, Höhe 510 mmrobuste verzinkte, klappbare, mechanische Parkplatzsperre für leichte Stöße konzipiert klappbar bis 45 Grad mit rot reflektierenden Leuchtstreifen abschließbar durch ein zylindrisches Schloss (3 Schlüssel) inkl. Befestigungsmaterial Rohrdurchmesser: 4 cm202,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Parkplatzsperre - Absperrpfosten, Schmetterling, klappbar, verzinktDie Einparkpfosten und Sperren stellen Ihren Parkplatz, Fußgängerzonen, private Bereiche vor unerwünschtem Einfahren sicher. Dank verschiedener Versionen können Sie klappbare oder feste Versionen kombinieren und somit den Gesamtpreis der Abgrenzung verringern. Die klappbaren Pfosten sind zugelassen und haben vom Tschechischen Staatlichen Prüfinstitut ein Zertifikat. Die stabile Ganzmetallkonstruktion ist für ein schonendes Herunterklappen mit Gummipuffern ausgerüstet. Die Pfosten und Sperren haben im Oberteil ein klassisches Schloss der Firma FAB, wobei sich diese nach dem Drehen des Schlüssels lösen und auf den Boden absenken. Nach dem Aufstellen des Pfostens kommt es zum automatischen Verschließen (ohne Verwendung des Schlüssels). Sie können aus zwei Oberflächenausführungen wählen. Die silberfarbenen sind feuerverzinkt, die weißen haben eine Zinkgrundlage und eine Oberflächenschicht aus Pulverfarbe. Die retroreflexiven roten Streifen sind laut Vorschrift angeklebt und gewährleisten eine gute Sichtbarkeit. Die Pfostenverankerung ist von der vorbereiteten Fläche anhängig. Sofern sie ausreichend fest ist (Beton, Stein, ...), dann mithilfe von Verankerungsschrauben aus Metall. Sofern es notwendig ist, den Platz unter dem Pfosten zu betonieren, dann hilft Ihnen bei den Typen Basis und Schmetterling der Montagefuß. Nach dem Aushärten setzen Sie den Pfosten nur noch auf diesen Fuß und ziehen ihn an. Gegen Aufpreis ist eine Lieferung mit einem einheitlichen oder Generalschlüssel möglich.253,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B2B Partner Parkplatzsperre - Absperrpfosten, klappbar, verzinktDie Einparksperren und Pfosten stellen Ihren Parkplatz, Fußgängerzonen oder private Bereiche vor unerwünschtem Einfahren sicher. Dank verschiedener Versionen können Sie klappbare oder feste Versionen kombinieren und somit den Gesamtpreis der Abgrenzung verringern. Die klappbaren Pfosten sind zugelassen und haben vom Tschechischen Staatlichen Prüfinstitut ein Zertifikat. Die stabile Ganzmetallkonstruktion ist für ein schonendes Herunterklappen mit Gummipuffern ausgerüstet. Die Pfosten und Sperren haben im Oberteil ein klassisches Schloss der Firma FAB, wobei sich diese nach dem Drehen des Schlüssels lösen und auf den Boden absenken. Nach dem Aufstellen des Pfostens kommt es zum automatischen Verschließen (ohne Verwendung des Schlüssels). Sie können aus zwei Oberflächenausführungen wählen. Die silberfarbenen sind feuerverzinkt, die weißen haben eine Zinkgrundlage und eine Oberflächenschicht aus Pulverfarbe. Die retroreflexiven roten Streifen sind laut Vorschrift angeklebt und gewährleisten eine gute Sichtbarkeit. Die Pfostenverankerung ist von der vorbereiteten Fläche anhängig. Sofern sie ausreichend fest ist (Beton, Stein, ...), dann mithilfe von Verankerungsschrauben aus Metall. Sofern es notwendig ist, den Platz unter dem Pfosten zu betonieren, dann hilft Ihnen bei den Typen Basis und Schmetterling der Montagefuß. Nach dem Aushärten setzen Sie den Pfosten nur noch auf diesen Fuß und ziehen ihn an. Gegen Aufpreis ist eine Lieferung mit einem einheitlichen oder Generalschlüssel möglich.257,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wie funktioniert Teilkasko mit Selbstbeteiligung?
Wie funktioniert Teilkasko mit Selbstbeteiligung? In der Teilkasko-Versicherung sind Schäden abgedeckt, die nicht durch den Fahrer verursacht wurden, wie z.B. Diebstahl, Glasbruch oder Wildunfälle. Bei einer Selbstbeteiligung muss der Versicherungsnehmer im Schadensfall einen vereinbarten Betrag selbst tragen, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer auch bei kleinen Schäden einen gewissen Anteil der Kosten selbst tragen und somit die Versicherung entlasten. **
-
Was ist Teilkasko mit Selbstbeteiligung?
Was ist Teilkasko mit Selbstbeteiligung? Teilkasko ist eine Form der Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie z.B. Diebstahl, Vandalismus oder Naturereignisse. Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Bei einer Teilkasko mit Selbstbeteiligung bedeutet dies, dass der Versicherungsnehmer im Falle eines Schadens einen vorher festgelegten Betrag selbst zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies kann dazu beitragen, die Versicherungsprämien zu senken, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. **
-
Was bedeutet Teilkasko mit 150 € Selbstbeteiligung?
Teilkasko ist eine Form der Kfz-Versicherung, die Schäden am eigenen Fahrzeug abdeckt, die nicht durch einen Unfall verursacht wurden. Dazu gehören beispielsweise Schäden durch Diebstahl, Brand, Wildunfälle oder Glasbruch. Die Selbstbeteiligung von 150 € bedeutet, dass im Falle eines Schadens zunächst dieser Betrag vom Versicherungsnehmer selbst getragen werden muss, bevor die Versicherung die restlichen Kosten übernimmt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsbeiträge. **
Ähnliche Suchbegriffe für Parkplatzsperre---Absperrpfosten-mit
-
B2B Partner Parkplatzsperre - Absperrpfosten mit Stoßdämpfung, Höhe 510 mmrobuste verzinkte, klappbare, mechanische Parkplatzsperre für leichte Stöße konzipiert klappbar bis 45 Grad mit rot reflektierenden Leuchtstreifen abschließbar durch ein zylindrisches Schloss (3 Schlüssel) inkl. Befestigungsmaterial Rohrdurchmesser: 4 cm224,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Parkplatzsperre - Absperrpfosten, klappbar, weißDie Einparksperren und Pfosten stellen Ihren Parkplatz, Fußgängerzonen oder private Bereiche vor unerwünschtem Einfahren sicher. Dank verschiedener Versionen können Sie klappbare oder feste Versionen kombinieren und somit den Gesamtpreis der Abgrenzung verringern. Die klappbaren Pfosten sind zugelassen und haben vom Tschechischen Staatlichen Prüfinstitut ein Zertifikat. Die stabile Ganzmetallkonstruktion ist für ein schonendes Herunterklappen mit Gummipuffern ausgerüstet. Die Pfosten und Sperren haben im Oberteil ein klassisches Schloss der Firma FAB, wobei sich diese nach dem Drehen des Schlüssels lösen und auf den Boden absenken. Nach dem Aufstellen des Pfostens kommt es zum automatischen Verschließen (ohne Verwendung des Schlüssels). Sie können aus zwei Oberflächenausführungen wählen. Die silberfarbenen sind feuerverzinkt, die weißen haben eine Zinkgrundlage und eine Oberflächenschicht aus Pulverfarbe. Die retroreflexiven roten Streifen sind laut Vorschrift angeklebt und gewährleisten eine gute Sichtbarkeit. Die Pfostenverankerung ist von der vorbereiteten Fläche anhängig. Sofern sie ausreichend fest ist (Beton, Stein, ...), dann mithilfe von Verankerungsschrauben aus Metall. Sofern es notwendig ist, den Platz unter dem Pfosten zu betonieren, dann hilft Ihnen bei den Typen Basis und Schmetterling der Montagefuß. Nach dem Aushärten setzen Sie den Pfosten nur noch auf diesen Fuß und ziehen ihn an. Gegen Aufpreis ist eine Lieferung mit einem einheitlichen oder Generalschlüssel möglich.231,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann darf man Absperrpfosten öffnen?
Absperrpfosten dürfen in der Regel nur von autorisierten Personen geöffnet werden, wie zum Beispiel von Mitarbeitern der Stadtverwaltung oder von Rettungsdiensten. Die Öffnung von Absperrpfosten ohne entsprechende Genehmigung kann zu rechtlichen Konsequenzen führen. Absperrpfosten dienen dazu, den Verkehr zu regeln und die Sicherheit von Fußgängern oder anderen Verkehrsteilnehmern zu gewährleisten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.