Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Woher bekomme ich einen breiten Vorhang von ca. 350 cm?
Sie können breite Vorhänge von ca. 350 cm in verschiedenen Geschäften und Online-Shops für Heimtextilien finden. Es gibt spezialisierte Anbieter, die Vorhänge in individuellen Größen anfertigen können. Eine weitere Möglichkeit ist es, nach maßgefertigten Vorhängen zu suchen, die Ihren Anforderungen entsprechen. **
Ähnliche Suchbegriffe für RPM-Springseil-350-cm
Top-Angebote
Produkte zum Begriff RPM-Springseil-350-cm:
-
Suzuki DR 350 ab Baujahr 1990Suzuki DR 350 ab Baujahr 1990 , In diesem Band (Nr. 5194) werden alle Modelle der Suzuki DR 350 ab Baujahr 1990 behandelt , Transportsysteme > Autoteile & Zubehör , Ausgabe: POD, Erscheinungsjahr: 199601, Produktform: Kartoniert, Titel der Reihe: Reparaturanleitungen##, Auflage/Ausgabe: POD, Seitenzahl/Blattzahl: 111, Abbildungen: 230 Abb. u. Schaltpl., Keyword: Instandhaltung; Motorrad; Ratgeber; Reparatur; Reparaturanleitung; Suzuki DR 350 ab 1990; Wartung; bucheli, Fachschema: Motorrad / Reparaturanleitungen, Technik, Tuning~Suzuki~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Wartung, Fachkategorie: Motorräder: Ratgeber, Sachbuch, Thema: Entdecken, Warengruppe: HC/Auto/Motorrad/Moped, Fachkategorie: Wartung und Instandhaltung von Fahrzeugen und Handbuch, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bucheli Verlags AG, Verlag: Bucheli Verlags AG, Verlag: Bucheli, Länge: 279, Breite: 212, Höhe: 12, Gewicht: 422, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viele Quadratmeter hat ungefähr ein Zimmer, das 300 cm lang, 350 cm breit und 245 cm hoch ist?
Um die Quadratmeterzahl des Zimmers zu berechnen, müssen wir die Länge und Breite des Raumes multiplizieren. In diesem Fall ergibt das eine Fläche von 300 cm * 350 cm = 105.000 cm². Da 1 Quadratmeter 10.000 cm² entspricht, hat das Zimmer ungefähr eine Fläche von 10,5 Quadratmetern. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Top-Angebote
Produkte zum Begriff RPM-Springseil-350-cm:
-
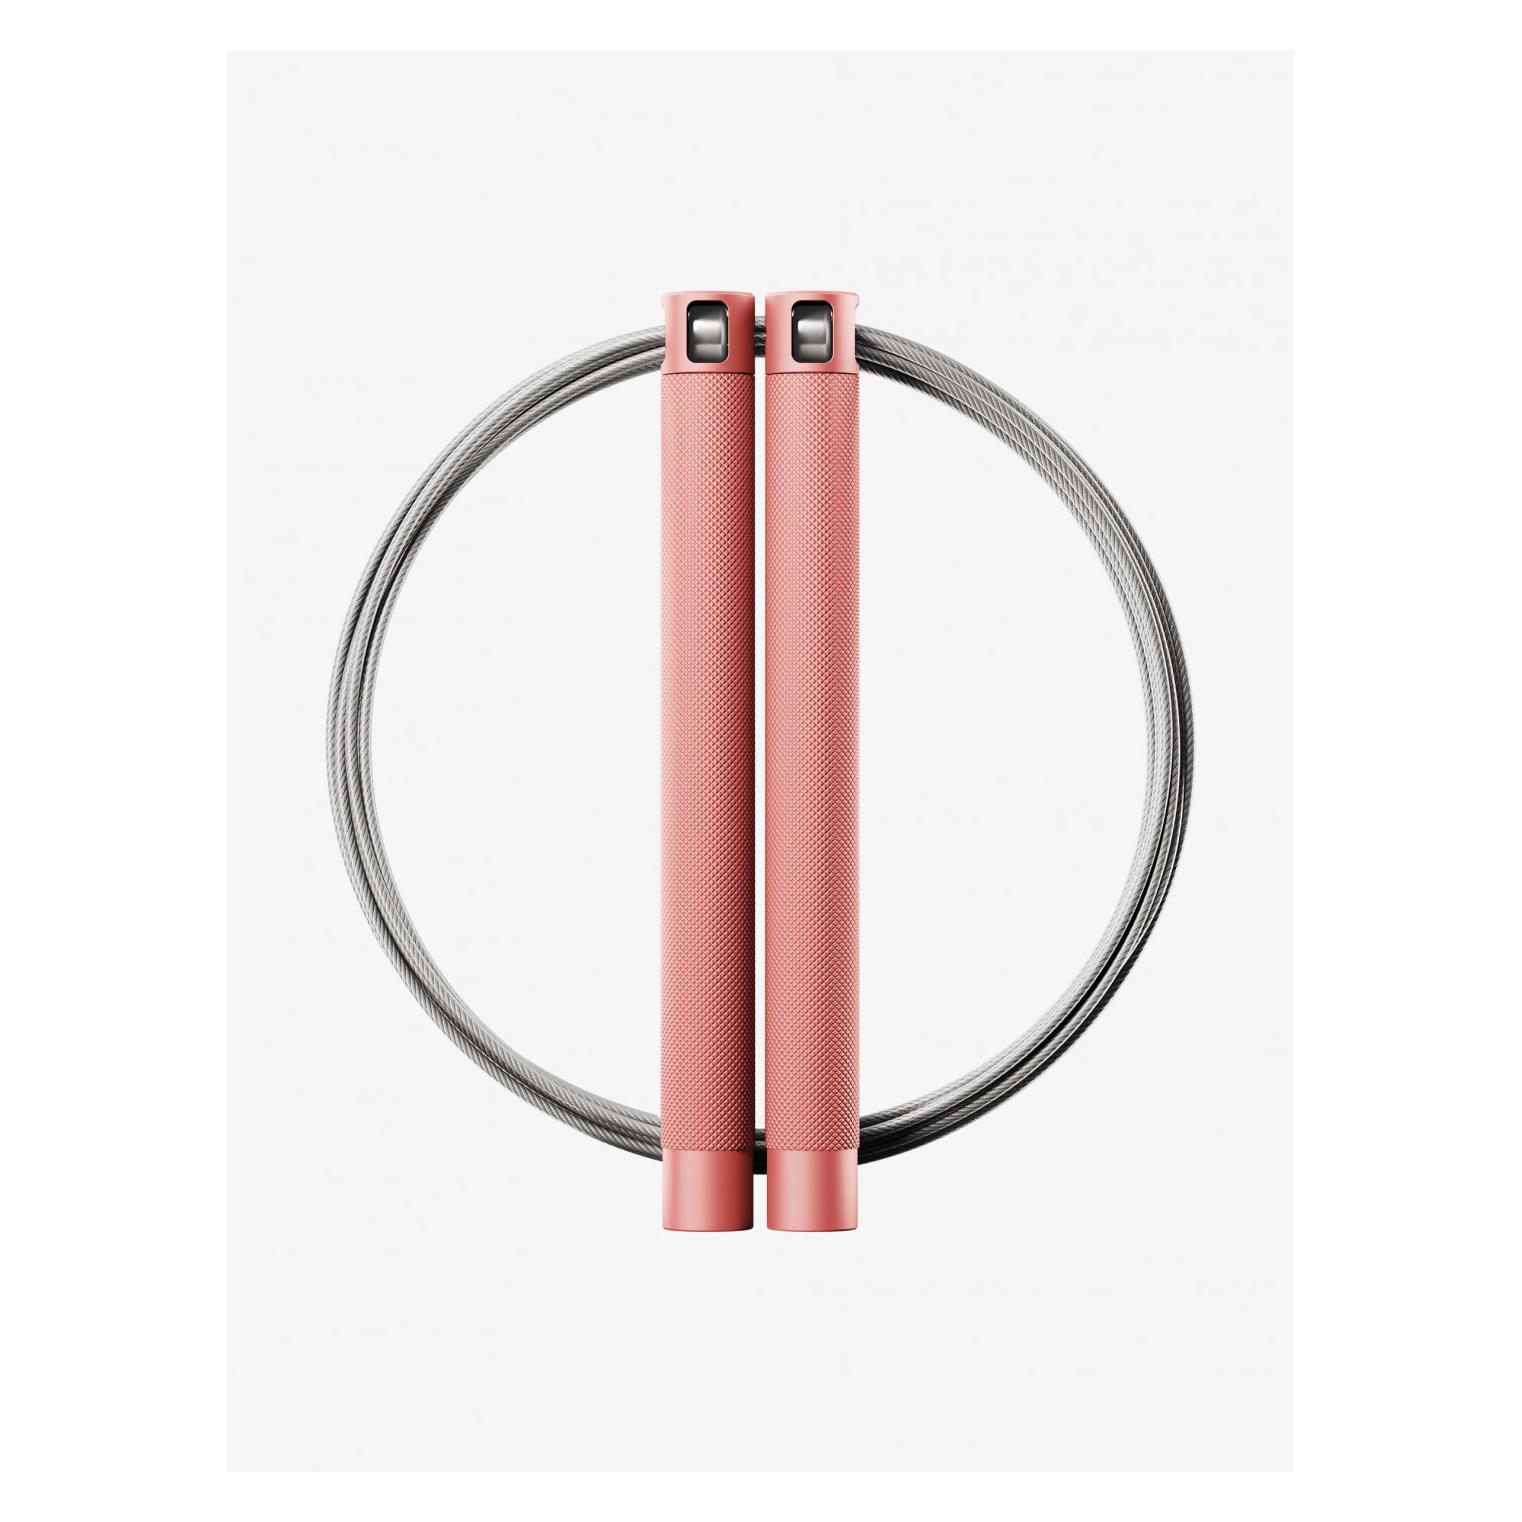
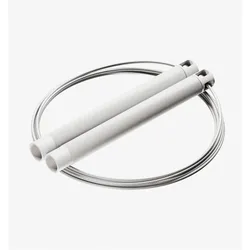
RPM, Springseil, (350 cm)Das schnellste Speed Rope für das tägliche Training. Das Session4 Springseil ermöglicht dir beim Training effiziente Double-Unders mit geringem Energieaufwand. Dank dem weltweit bekannten Doppelkugellager und dem ultra-leichten Aufbau gehören die Speed Ropes von RPM zu den schnellsten Springseilen weltweit. Patentiertes Zweiachsensystem. Das Doppelkugellagersystem der RPM Training Springseile überträgt die Kraft mit optimaler Effizienz auf das Kabel und eliminiert den ungewünschten Aufbau von Drehmoment. Beschichtetes Kabel für erhöhte Beständigkeit und mehr Feedback. Das Kabel des Session4 Speed Rope ist durchsichtig ummantelt und somit besser für raue Oberflächen geeignet als das nackte Stahlkabel des Comp4. Montiert und geprüft in den USA. Jedes Hochleistungsspringseil von RPM Training wird im Hauptsitz in Nordkalifornien sorgfältig montiert und qualitätsgeprüft. Das Wichtigste auf einen Blick: - Doppelkugellagersystem für einen gleichmässigen Spin - Leichte Griffe aus 100% präzisionsgefertigtem Aluminium - Beschichtetes Kabel für erhöhte Beständigkeit und mehr Feedback - Patentiertes Zweiachsensystem - Neueste Version von RPM Training (Version 4.0).87,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RPM, SpringseilDas Session4 Rope war das erste Speed Rope, das speziell dafür entwickelt wurde, dir zu helfen, Double-Unders zu lernen und zu perfektionieren. Es ist auch hervorragend für andere Speed-Rope-Bewegungen geeignet, wie Einzelsprünge, Dreifachsprünge oder den Speed Step. Sein Hauptzweck ist jedoch, Double-Unders mühelos zu meistern – und Hunderttausende von Athleten weltweit nutzen unsere Seile genau dafür. Wesentliche Merkmale des Session4 Ropes: - Dual-Bearing Anti-Friction – Die patentierte Lagerplatzierung sorgt für ultraschnelle Drehungen und eliminiert jegliches Spiel im System. - Präzisionsgefertigtes Aluminium – Leicht genug, um grosse Sets mühelos zu bewältigen, und robust genug, um Tausende von Workouts zu überstehen. - Patentierte Dual-Achsen-Rotation – Die Griffe bleiben am Kabelende, wo sie hingehören, und verhindern Verdrehungen und Spannungsaufbau im Kabel. - 12-Fuss beschichtetes Kabel – Standard bei allen Session-Ropes. Unser beschichtetes Kabel ist vielseitig und perfekt für Anfänger und Profis. - Diamantgerändelte Griffe – Das Griffdesign im Barbell-Stil sorgt auch bei intensiven und schweisstreibenden Workouts für optimalen Halt. - Mikrofaserbeutel – Wird mit einem praktischen Mikrofaserbeutel für einfache Aufbewahrung und Transport geliefert. - 5-Jahres-Garantie – Sollten Probleme mit den Griffen auftreten, bist du abgesichert.87,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Suzuki DR 350 ab Baujahr 1990Suzuki DR 350 ab Baujahr 1990 , In diesem Band (Nr. 5194) werden alle Modelle der Suzuki DR 350 ab Baujahr 1990 behandelt , Transportsysteme > Autoteile & Zubehör , Ausgabe: POD, Erscheinungsjahr: 199601, Produktform: Kartoniert, Titel der Reihe: Reparaturanleitungen##, Auflage/Ausgabe: POD, Seitenzahl/Blattzahl: 111, Abbildungen: 230 Abb. u. Schaltpl., Keyword: Instandhaltung; Motorrad; Ratgeber; Reparatur; Reparaturanleitung; Suzuki DR 350 ab 1990; Wartung; bucheli, Fachschema: Motorrad / Reparaturanleitungen, Technik, Tuning~Suzuki~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Wartung, Fachkategorie: Motorräder: Ratgeber, Sachbuch, Thema: Entdecken, Warengruppe: HC/Auto/Motorrad/Moped, Fachkategorie: Wartung und Instandhaltung von Fahrzeugen und Handbuch, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bucheli Verlags AG, Verlag: Bucheli Verlags AG, Verlag: Bucheli, Länge: 279, Breite: 212, Höhe: 12, Gewicht: 422, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Woher bekomme ich einen breiten Vorhang von ca. 350 cm?
Sie können breite Vorhänge von ca. 350 cm in verschiedenen Geschäften und Online-Shops für Heimtextilien finden. Es gibt spezialisierte Anbieter, die Vorhänge in individuellen Größen anfertigen können. Eine weitere Möglichkeit ist es, nach maßgefertigten Vorhängen zu suchen, die Ihren Anforderungen entsprechen. **
-
Wie viele Quadratmeter hat ungefähr ein Zimmer, das 300 cm lang, 350 cm breit und 245 cm hoch ist?
Um die Quadratmeterzahl des Zimmers zu berechnen, müssen wir die Länge und Breite des Raumes multiplizieren. In diesem Fall ergibt das eine Fläche von 300 cm * 350 cm = 105.000 cm². Da 1 Quadratmeter 10.000 cm² entspricht, hat das Zimmer ungefähr eine Fläche von 10,5 Quadratmetern. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für RPM-Springseil-350-cm
-
RPM, SpringseilDas Session4 Rope war das erste Springseil, das speziell entwickelt wurde, um dir zu helfen, Double-Unders zu lernen und zu meistern. Es ist auch ideal für andere Speed-Rope-Bewegungen wie Einzelsprünge, Dreifachsprünge und Speed Step geeignet. Sein Hauptzweck ist es jedoch, Double-Unders mühelos zu bewältigen – und Hunderttausende von Athleten weltweit nutzen unsere Seile genau dafür. Wesentliche Merkmale des Session4 Ropes: - Dual-Bearing Anti-Friction – Die patentierte Lagerplatzierung ermöglicht extrem schnelle Drehungen und beseitigt jegliches Spiel im System. - Präzisionsgefertigtes Aluminium – Leicht genug, um grosse Wiederholungen mühelos zu meistern, und stark genug, um Tausende von Workouts zu überstehen. - Patentierte Dual-Achsen-Rotation – Die Griffe bleiben fest am Kabelende, wo sie hingehören, und verhindern gleichzeitig Kabelverdrehungen und -spannungen. - 12-Fuss beschichtetes Kabel – Standardmässig bei allen Session-Seilen. Unser beschichtetes Kabel ist unser beliebtestes und vielseitigstes Kabel, perfekt für Anfänger und Profis. - Diamantgerändelte Griffe – Das Barbell-ähnliche Griffdesign sorgt für sicheren Halt, selbst bei den schweisstreibendsten Workouts. - Mikrofaserbeutel – Wird mit einem Mikrofaserbeutel für einfache Aufbewahrung und Transport geliefert. - 5-Jahres-Garantie – Wenn etwas mit den Griffen schiefgeht, bist du abgesichert.97,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.