Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Wie lange dauert es, RSA 1024 und RSA 2048 zu entschlüsseln?
Die Dauer, um RSA 1024 und RSA 2048 zu entschlüsseln, hängt von verschiedenen Faktoren ab, einschließlich der verwendeten Hardware, der verwendeten Software und der verwendeten Algorithmen. In der Regel dauert es jedoch viel länger, RSA 2048 zu entschlüsseln als RSA 1024, da RSA 2048 eine längere Schlüssellänge hat und daher mehr Berechnungen erfordert. Die genaue Zeit kann jedoch stark variieren und ist schwer vorherzusagen. **

Ähnliche Suchbegriffe für RSA-21
Top-Angebote
Produkte zum Begriff RSA-21:
-
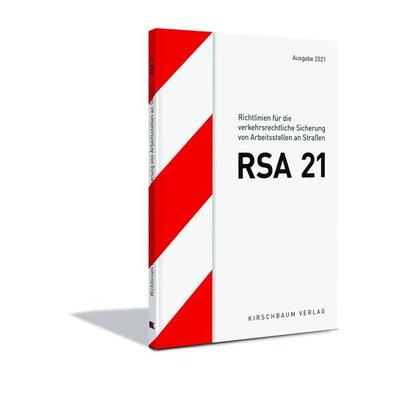
RSA 21RSA 21 , Mit der RSA 21, eingeführt durch das BMV ARS 24/2021, werden Regelungen für Arbeitsstellen an Straßen der aktuellen StVO, der zugehörigen VwV-StVO und dem VzKat angepasst. Zudem enthalten sie nur noch die verkehrsrechtlichen aber keine arbeitsschutzrechtlichen Gesichtspunkte mehr. Dabei werden die Anforderungen an die Qualifikation der für die Sicherung Verantwortlichen einschließlich deren Schulung deutlich erhöht. Änderungen ergeben sich z. B. im Innerorts- und Landstraßenbereich durch Verzicht auf Markierungen vor den Leitbaken und generelle Anwendung des neu definierten Absperrschrankengitters innerorts. Zum Autobahnbereich werden die zwischenzeitlich erschienenen Erlasse zu Nachtbaustelen und Warnschwellen übernommen. Völlig überarbeitete Regelpläne für alle Bereiche (33 für innerörtliche Straßen, 23 für Landstraßen und 40 für Autobahnen) sehen nun eine unmittelbare Anwendung mit Auswahlfeldern für bestimmte Regelungselemente vor. Durch diese unmittelbare Anordnung wird deutlicher, welche Aspekte Gegenstand der verkehrsrechtlichen Anordnung sind. Dadurch hat deren Stellenwert für die alltägliche Praxis weiter an Bedeutung gewonnen. Die neue Ausgabe bietet somit eine kompetente Darstellung der mittlerweile überkomplexen Situation und zeigt Wege zur Rechtssicherheit auf. Die RSA-Textausgabe ist so für Anwender als indirekter Bestandteil der VwV-StVO eine unverzichtbare Grundlage bei der Vorbereitung, Anordnung, Vergabe, Durchführung und Überwachung von verkehrlichen Sicherheitsmaßnahmen an Arbeitsstellen. , Rück- & Bremsleuchten > Beleuchtung , Erscheinungsjahr: 20220215, Produktform: Kartoniert, Auflage: 21000, Seitenzahl/Blattzahl: 176, Keyword: Arbeitsstellen; Baustellen; Leitbake; Leitkegel; Regelpläne; Verkehrssicherheit; Verkehrssicherung, Fachschema: Ordnungswidrigkeit~Strafrecht~Bau / Straßenbau~Straßenbau - Straßenbauer~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit~Verkehrsplanung~Transportwesen - Transportwirtschaft~Verkehr, Fachkategorie: Verkehrsingenieurwesen, Verkehrsplanung~Verkehrsplanung und -politik ~Verkehrstechnik und Transportwesen, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kirschbaum Verlag, Verlag: Kirschbaum Verlag, Verlag: Kirschbaum Verlag GmbH, Länge: 295, Breite: 209, Höhe: 12, Gewicht: 596, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783781219991 9783781219304 9783781217751 9783781215528 9783781214996, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0500, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 263341645,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff RSA-21:
-
RSA 21RSA 21 , Mit der RSA 21, eingeführt durch das BMV ARS 24/2021, werden Regelungen für Arbeitsstellen an Straßen der aktuellen StVO, der zugehörigen VwV-StVO und dem VzKat angepasst. Zudem enthalten sie nur noch die verkehrsrechtlichen aber keine arbeitsschutzrechtlichen Gesichtspunkte mehr. Dabei werden die Anforderungen an die Qualifikation der für die Sicherung Verantwortlichen einschließlich deren Schulung deutlich erhöht. Änderungen ergeben sich z. B. im Innerorts- und Landstraßenbereich durch Verzicht auf Markierungen vor den Leitbaken und generelle Anwendung des neu definierten Absperrschrankengitters innerorts. Zum Autobahnbereich werden die zwischenzeitlich erschienenen Erlasse zu Nachtbaustelen und Warnschwellen übernommen. Völlig überarbeitete Regelpläne für alle Bereiche (33 für innerörtliche Straßen, 23 für Landstraßen und 40 für Autobahnen) sehen nun eine unmittelbare Anwendung mit Auswahlfeldern für bestimmte Regelungselemente vor. Durch diese unmittelbare Anordnung wird deutlicher, welche Aspekte Gegenstand der verkehrsrechtlichen Anordnung sind. Dadurch hat deren Stellenwert für die alltägliche Praxis weiter an Bedeutung gewonnen. Die neue Ausgabe bietet somit eine kompetente Darstellung der mittlerweile überkomplexen Situation und zeigt Wege zur Rechtssicherheit auf. Die RSA-Textausgabe ist so für Anwender als indirekter Bestandteil der VwV-StVO eine unverzichtbare Grundlage bei der Vorbereitung, Anordnung, Vergabe, Durchführung und Überwachung von verkehrlichen Sicherheitsmaßnahmen an Arbeitsstellen. , Rück- & Bremsleuchten > Beleuchtung , Erscheinungsjahr: 20220215, Produktform: Kartoniert, Auflage: 21000, Seitenzahl/Blattzahl: 176, Keyword: Arbeitsstellen; Baustellen; Leitbake; Leitkegel; Regelpläne; Verkehrssicherheit; Verkehrssicherung, Fachschema: Ordnungswidrigkeit~Strafrecht~Bau / Straßenbau~Straßenbau - Straßenbauer~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit~Verkehrsplanung~Transportwesen - Transportwirtschaft~Verkehr, Fachkategorie: Verkehrsingenieurwesen, Verkehrsplanung~Verkehrsplanung und -politik ~Verkehrstechnik und Transportwesen, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kirschbaum Verlag, Verlag: Kirschbaum Verlag, Verlag: Kirschbaum Verlag GmbH, Länge: 295, Breite: 209, Höhe: 12, Gewicht: 596, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783781219991 9783781219304 9783781217751 9783781215528 9783781214996, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0500, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 263341645,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wie lange dauert es, RSA 1024 und RSA 2048 zu entschlüsseln?
Die Dauer, um RSA 1024 und RSA 2048 zu entschlüsseln, hängt von verschiedenen Faktoren ab, einschließlich der verwendeten Hardware, der verwendeten Software und der verwendeten Algorithmen. In der Regel dauert es jedoch viel länger, RSA 2048 zu entschlüsseln als RSA 1024, da RSA 2048 eine längere Schlüssellänge hat und daher mehr Berechnungen erfordert. Die genaue Zeit kann jedoch stark variieren und ist schwer vorherzusagen. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für RSA-21
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.