Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Radgröße?
Die Radgröße hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einsatzzweck des Fahrrads, der Körpergröße des Fahrers und persönlichen Vorlieben. Gängige Radgrößen für Erwachsene sind 26 Zoll, 27,5 Zoll und 29 Zoll. Für Kinder- und Jugendräder werden oft 20 Zoll oder 24 Zoll verwendet. Es ist wichtig, die richtige Radgröße zu wählen, um ein angenehmes und sicheres Fahrerlebnis zu gewährleisten. **

Ähnliche Suchbegriffe für Radgröße
Top-Angebote
Produkte zum Begriff Radgröße:
-
Berechnung einer risikoadäquaten Versicherungsprämie zur Deckung der Haftpflichtrisiken, die aus dem Betrieb von Kernkraftwerken resultieren,Berechnung Einer Risikoadäquaten Versicherungsprämie Zur Deckung Der Haftpflichtrisiken, Die Aus Dem Betrieb Von Kernkraftwerken Resultieren, Taschenbuch Von Benjamin Günther,torsten Karau,walter Warmuth,eva-maria Kastner, Grin, 978-3-656-03082-9,...52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Insolvenzsicherungssysteme von Versicherungsunternehmen in Deutschland und Großbritannien im Vergleich am Beispiel der Kfz-Haftpflichtversicherung,Insolvenzsicherungssysteme Von Versicherungsunternehmen In Deutschland Und Großbritannien Im Vergleich Am Beispiel Der Kfz-haftpflichtversicherung, Taschenbuch Von Markus Küppers, Diplomica Verlag Gmbh, 978-3-8366-5369-5, Seitenanzahl: 11638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Zusammenspiel von der Kfz-Haftpflichtversicherung mit der verschuldensunabhängigen Haftung beim Verkehrsopferschutz, Taschenbuch von Xiaojun Shen,Das Zusammenspiel Von Der Kfz-haftpflichtversicherung Mit Der Verschuldensunabhängigen Haftung Beim Verkehrsopferschutz, Taschenbuch Von Xiaojun Shen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-66310-3, Seitenanzahl: 23273,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche Radgröße für 3 Jährige?
Welche Radgröße für 3-Jährige? Die empfohlene Radgröße für 3-Jährige beträgt in der Regel 12 Zoll. Diese Größe ist ideal für Kinder in diesem Alter, da sie leicht genug sind, um das Fahrrad zu handhaben, aber dennoch stabil genug, um das Gleichgewicht zu halten. Es ist wichtig, dass das Fahrrad gut passt, damit das Kind sicher fahren kann. Es ist auch ratsam, auf Qualität und Sicherheit zu achten, wenn es um die Auswahl eines Fahrrads für ein 3-jähriges Kind geht. Es kann hilfreich sein, sich in einem Fachgeschäft beraten zu lassen, um das passende Fahrrad für das Kind zu finden. **
-
Welche Radgröße für welches Alter?
Welche Radgröße für welches Alter? Die passende Radgröße hängt vom Alter und der Körpergröße des Kindes ab. Für Kinder im Vorschulalter eignen sich in der Regel Laufräder oder kleine Fahrräder mit 12-16 Zoll Rädern. Für Kinder im Grundschulalter sind 18-20 Zoll Räder empfehlenswert. Jugendliche ab etwa 10 Jahren können auf Fahrrädern mit 24 Zoll Rädern fahren. Es ist wichtig, die richtige Radgröße zu wählen, um eine sichere und komfortable Fahrt zu gewährleisten. **
-
Was bedeutet Radgröße 26 Zoll?
Die Radgröße 26 Zoll bezieht sich auf den Durchmesser des Reifens in Zoll. Dies bedeutet, dass der Reifen einen Durchmesser von 26 Zoll hat. Diese Radgröße wird häufig bei Mountainbikes und älteren Fahrradmodellen verwendet. Ein 26-Zoll-Rad bietet eine gute Balance zwischen Wendigkeit und Stabilität und eignet sich gut für verschiedene Geländearten. Es ist wichtig, die passende Rahmengröße für ein 26-Zoll-Rad zu wählen, um einen optimalen Fahrkomfort und eine effiziente Kraftübertragung zu gewährleisten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Top-Angebote
Produkte zum Begriff Radgröße:
-
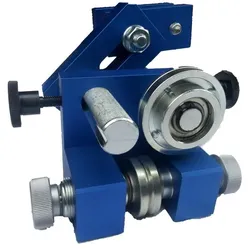
GL-trade Obere Bandsägeblattführung BSF 2 600 - 900mm RadgrößeDie Bandsägeblattführung ist das wichtigste Element an einer Bandsäge. Aus diesem Grund fertigen wir unsere Bandsägeblattführung BSF aus präzise bearbeiteten Aluminium und verzinkten bzw. rostfreien Stahl. Die Seitenrollen sind für eine bessere Dreheigenschaft konisch angeordnet. Die im Standard bereits wartungsfreie und kugelgelagerte Rückenrolle hält stärksten Andruck stand und ist deshalb auch zum Schneiden von NE-Metallen geeignet. Durch die einfache Montage ist die Bandsägeblattführung an nahezu allen gängigen Modellen adaptierbar. Die gehärteten Laufflächen der Seiten- und Rückenrolle garantieren einen jahrelangen Arbeitseinsatz und sind bei Bedarf einfach zu wechseln. Im Lieferumfang sind selbstverständlich die Befestigungsteile beinhaltet (Auf Wunsch auch ohne Befestigungsteile lieferbar). für Rad-Ø 600 - 900 mm und einer Blattbreite von 5 - 40 mm248,71 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
GL-trade Obere Bandsägeblattführung BSF 1 400 - 600mm RadgrößeDie Bandsägeblattführung ist das wichtigste Element an einer Bandsäge. Aus diesem Grund fertigen wir unsere Bandsägeblattführung BSF aus präzise bearbeiteten Aluminium und verzinkten bzw. rostfreien Stahl. Die Seitenrollen sind für eine bessere Dreheigenschaft konisch angeordnet. Die im Standard bereits wartungsfreie und kugelgelagerte Rückenrolle hält stärksten Andruck stand und ist deshalb auch zum Schneiden von NE-Metallen geeignet. Durch die einfache Montage ist die Bandsägeblattführung an nahezu allen gängigen Modellen adaptierbar. Die gehärteten Laufflächen der Seiten- und Rückenrolle garantieren einen jahrelangen Arbeitseinsatz und sind bei Bedarf einfach zu wechseln. Im Lieferumfang sind selbstverständlich die Befestigungsteile beinhaltet (Auf Wunsch auch ohne Befestigungsteile lieferbar). für Rad-Ø 400 - 600 mm und einer Blattbreite von 5 - 30 mm224,91 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Berechnung einer risikoadäquaten Versicherungsprämie zur Deckung der Haftpflichtrisiken, die aus dem Betrieb von Kernkraftwerken resultieren,Berechnung Einer Risikoadäquaten Versicherungsprämie Zur Deckung Der Haftpflichtrisiken, Die Aus Dem Betrieb Von Kernkraftwerken Resultieren, Taschenbuch Von Benjamin Günther,torsten Karau,walter Warmuth,eva-maria Kastner, Grin, 978-3-656-03082-9,...52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Radgröße?
Die Radgröße hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einsatzzweck des Fahrrads, der Körpergröße des Fahrers und persönlichen Vorlieben. Gängige Radgrößen für Erwachsene sind 26 Zoll, 27,5 Zoll und 29 Zoll. Für Kinder- und Jugendräder werden oft 20 Zoll oder 24 Zoll verwendet. Es ist wichtig, die richtige Radgröße zu wählen, um ein angenehmes und sicheres Fahrerlebnis zu gewährleisten. **
-
Welche Radgröße für 3 Jährige?
Welche Radgröße für 3-Jährige? Die empfohlene Radgröße für 3-Jährige beträgt in der Regel 12 Zoll. Diese Größe ist ideal für Kinder in diesem Alter, da sie leicht genug sind, um das Fahrrad zu handhaben, aber dennoch stabil genug, um das Gleichgewicht zu halten. Es ist wichtig, dass das Fahrrad gut passt, damit das Kind sicher fahren kann. Es ist auch ratsam, auf Qualität und Sicherheit zu achten, wenn es um die Auswahl eines Fahrrads für ein 3-jähriges Kind geht. Es kann hilfreich sein, sich in einem Fachgeschäft beraten zu lassen, um das passende Fahrrad für das Kind zu finden. **
-
Welche Radgröße für welches Alter?
Welche Radgröße für welches Alter? Die passende Radgröße hängt vom Alter und der Körpergröße des Kindes ab. Für Kinder im Vorschulalter eignen sich in der Regel Laufräder oder kleine Fahrräder mit 12-16 Zoll Rädern. Für Kinder im Grundschulalter sind 18-20 Zoll Räder empfehlenswert. Jugendliche ab etwa 10 Jahren können auf Fahrrädern mit 24 Zoll Rädern fahren. Es ist wichtig, die richtige Radgröße zu wählen, um eine sichere und komfortable Fahrt zu gewährleisten. **
Ähnliche Suchbegriffe für Radgröße
-
Insolvenzsicherungssysteme von Versicherungsunternehmen in Deutschland und Großbritannien im Vergleich am Beispiel der Kfz-Haftpflichtversicherung,Insolvenzsicherungssysteme Von Versicherungsunternehmen In Deutschland Und Großbritannien Im Vergleich Am Beispiel Der Kfz-haftpflichtversicherung, Taschenbuch Von Markus Küppers, Diplomica Verlag Gmbh, 978-3-8366-5369-5, Seitenanzahl: 11638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Zusammenspiel von der Kfz-Haftpflichtversicherung mit der verschuldensunabhängigen Haftung beim Verkehrsopferschutz, Taschenbuch von Xiaojun Shen,Das Zusammenspiel Von Der Kfz-haftpflichtversicherung Mit Der Verschuldensunabhängigen Haftung Beim Verkehrsopferschutz, Taschenbuch Von Xiaojun Shen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-66310-3, Seitenanzahl: 23273,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die risikogerechte Prämie in der Kfz-Haftpflichtversicherung, Taschenbuch von Melanie Steuerer, GRIN, 978-3-640-28488-7Die Risikogerechte Prämie In Der Kfz-haftpflichtversicherung, Taschenbuch Von Melanie Steuerer, Grin, 978-3-640-28488-7, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufsichtsrechtliche Rahmenbedingungen für Telematik-Tarife in der Kfz-Versicherung, Gebundene Ausgabe von Oliver Becker, Mohr Siebeck,Aufsichtsrechtliche Rahmenbedingungen Für Telematik-tarife In Der Kfz-versicherung, Gebundene Ausgabe Von Oliver Becker, Mohr Siebeck, 978-3-16-161092-9, Seitenanzahl: 33494,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Radgröße 26 Zoll?
Die Radgröße 26 Zoll bezieht sich auf den Durchmesser des Reifens in Zoll. Dies bedeutet, dass der Reifen einen Durchmesser von 26 Zoll hat. Diese Radgröße wird häufig bei Mountainbikes und älteren Fahrradmodellen verwendet. Ein 26-Zoll-Rad bietet eine gute Balance zwischen Wendigkeit und Stabilität und eignet sich gut für verschiedene Geländearten. Es ist wichtig, die passende Rahmengröße für ein 26-Zoll-Rad zu wählen, um einen optimalen Fahrkomfort und eine effiziente Kraftübertragung zu gewährleisten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.