Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Warum eine BU Versicherung?
Eine Berufsunfähigkeitsversicherung ist wichtig, um im Falle einer Berufsunfähigkeit finanziell abgesichert zu sein. Sie sichert das Einkommen ab, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Ohne eine BU-Versicherung könnte man schnell in finanzielle Schwierigkeiten geraten, da die staatliche Absicherung oft nicht ausreicht. Zudem bietet eine BU-Versicherung auch psychologische Sicherheit, da man sich keine Sorgen um die finanzielle Zukunft machen muss. Es ist daher ratsam, frühzeitig eine Berufsunfähigkeitsversicherung abzuschließen, um im Ernstfall abgesichert zu sein. **
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Ähnliche Suchbegriffe für Roline-Druckerkabel-9pol-BU
Top-Angebote
Produkte zum Begriff Roline-Druckerkabel-9pol-BU:
-
ROLINE RS232-Kabel 9pol BU-BU, 1,8 m 11.01.5918ROLINE 9polige 1:1 Kabel Kabel mit zwei 9poligen D-Sub-Steckverbindern. Verbindet z.B. die serielle IBM AT-Schnittstelle mit einer Switchbox. Alle Leitungen 1:1 verbunden. Abschirmleitung, mit dem Folienschirm des Kabels und beiden Steckern verbunden6,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
ROLINE 9-9pol. Link-Kabel, BU/BU, 1,8 m 11.01.9018Kabel mit zwei 9poligen D-Sub-Buchsen zur Verbindung von zwei PCs über die serielle Schnittstelle Verbindet zwei PCs über die serielle Schnittstelle, wobei das Kabel als Nullmodem wirkt. Kabel mit zwei 9poligen D-Sub-Buchsen. Steckergehäuse mit Spezial-Kunststoff vergossen, dadurch optimale Zugentlastung, kein Kabelbruch möglich. Sehr gute Schirmung verhindert Datenverlust und elektromagnetische Störungen. . 9pol. Buchse 1 7 2 3 4 6/8 5 9. 9pol. Buchse 7 1 3 2 6/8 4 5 99,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wer braucht eine BU Versicherung?
Wer braucht eine BU Versicherung? Jeder, der sein Einkommen durch seine Arbeitskraft verdient, sollte über eine Berufsunfähigkeitsversicherung nachdenken. Insbesondere Selbstständige und Freiberufler, die im Falle einer Berufsunfähigkeit keine staatliche Absicherung haben, sind auf eine private BU-Versicherung angewiesen. Auch Arbeitnehmer, die nicht ausreichend durch die gesetzliche Erwerbsminderungsrente abgesichert sind, sollten über eine BU-Versicherung nachdenken. Kurz gesagt: Jeder, der im Falle einer Berufsunfähigkeit finanziell abgesichert sein möchte, sollte eine BU-Versicherung in Betracht ziehen. **
-
Was ist die BU-Versicherung?
Die BU-Versicherung steht für Berufsunfähigkeitsversicherung und ist eine private Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund einer Krankheit oder eines Unfalls seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen und finanzielle Sicherheit zu bieten. Die BU-Versicherung ist besonders wichtig, da die gesetzliche Erwerbsminderungsrente oft nicht ausreicht, um den Lebensstandard zu halten. **
-
Wann zahlt eine private BU Versicherung?
Eine private Berufsunfähigkeitsversicherung zahlt in der Regel, wenn der Versicherte aufgrund von gesundheitlichen Einschränkungen dauerhaft nicht mehr in der Lage ist, seinen Beruf auszuüben. Dies wird in der Regel anhand ärztlicher Gutachten und medizinischer Unterlagen festgestellt. Es ist wichtig, dass die Berufsunfähigkeit während der Vertragslaufzeit eintritt und nicht durch vorsätzliche Handlungen des Versicherten verursacht wurde. Die genauen Bedingungen und Kriterien für die Leistungserbringung sind in den Versicherungsbedingungen festgelegt und sollten vor Vertragsabschluss sorgfältig geprüft werden. **
-
Für wen lohnt sich eine BU Versicherung?
Eine Berufsunfähigkeitsversicherung (BU) lohnt sich in erster Linie für Personen, die aufgrund ihrer beruflichen Tätigkeit ein erhöhtes Risiko haben, berufsunfähig zu werden. Das betrifft vor allem Menschen, die körperlich oder geistig stark belastende Tätigkeiten ausüben. Aber auch Personen, die aufgrund ihrer Ausbildung oder Qualifikation nur schwer in einem anderen Beruf arbeiten könnten, sollten über eine BU-Versicherung nachdenken. Generell ist eine BU-Versicherung sinnvoll für alle, die im Falle einer Berufsunfähigkeit nicht auf staatliche Unterstützung angewiesen sein möchten und ihren Lebensstandard aufrechterhalten wollen. Es ist wichtig, frühzeitig über eine BU-Versicherung nachzudenken, da die Beiträge mit steigendem Alter und bestehenden Vorerkrankungen deutlich höher ausfallen können. **
Sind druckerkabel alle gleich?
Sind Druckerkabel alle gleich? Nein, Druckerkabel können in Bezug auf ihre Länge, Art der Verbindung (USB, Ethernet, etc.), Geschwindigkeit und Qualität variieren. Es ist wichtig, das richtige Kabel für Ihren spezifischen Drucker und Ihre Anforderungen zu wählen, um eine optimale Leistung zu gewährleisten. Ein qualitativ hochwertiges Kabel kann auch die Druckqualität verbessern und Verbindungsprobleme minimieren. Es lohnt sich daher, beim Kauf eines Druckerkabels auf die spezifischen Anforderungen Ihres Druckers zu achten. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Top-Angebote
Produkte zum Begriff Roline-Druckerkabel-9pol-BU:
-
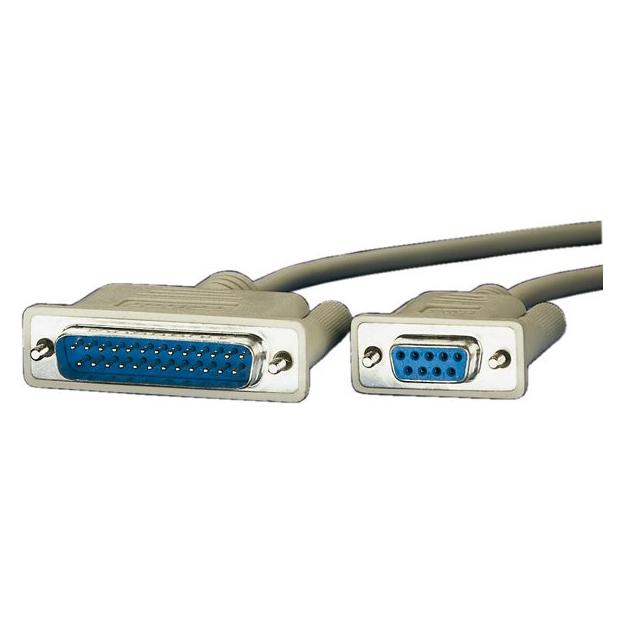
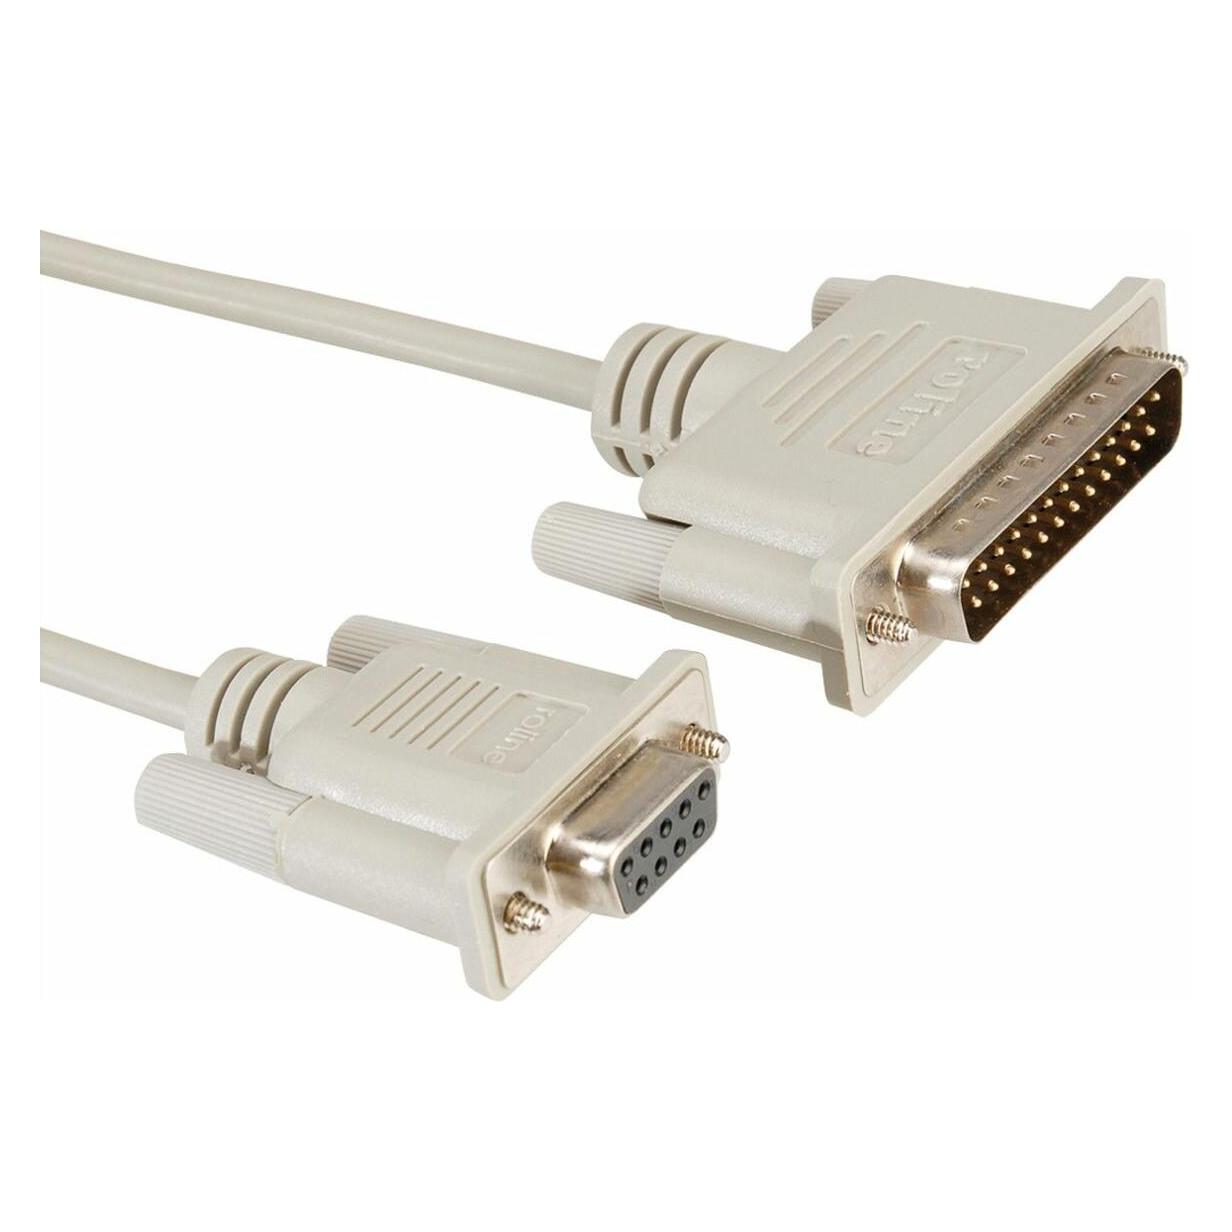
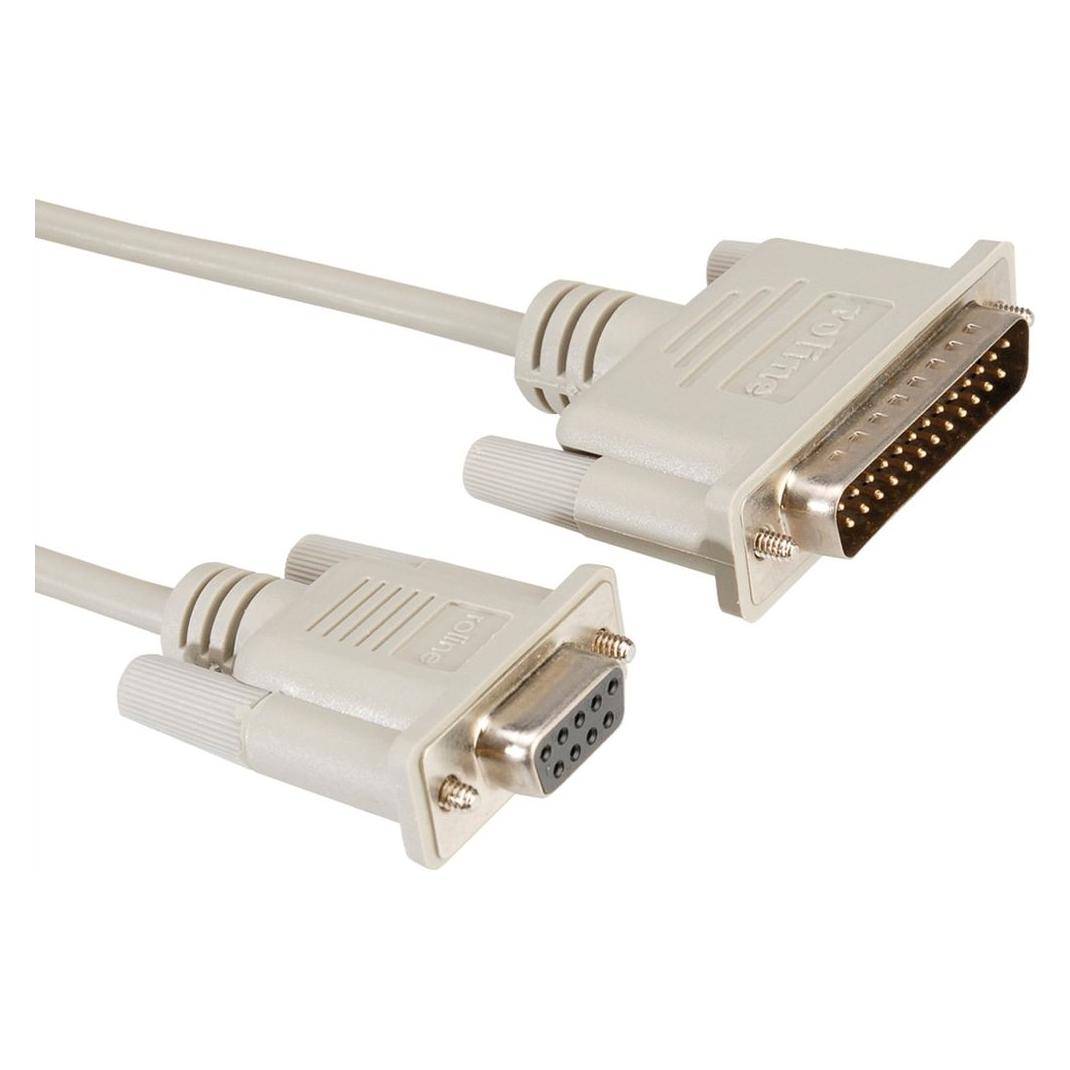
ROLINE Druckerkabel 9pol. BU - 25pol. ST, 1,8 m 11.01.4618ROLINE Serielles Druckerkabel 9 - 25polig Kabel mit 9poliger D-Sub-Buchse und 25poligem D-Sub-Stecker. Vergossene Steckergehäuse für optimale Zugentlastung. Verbindet PC seriell mit Drucker. Abschirmleitung, mit dem Folienschirm des Kabels und beiden Steckern verbunden. Sehr gute Schirmung verhindert Datenverlust und elektromagnetische Störungen. . 9pol. Buchse 1 2 3 4 5 7 6/8. 25pol. Stecker 4 2 3 5/6 7 8 207,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
ROLINE RS232-Kabel 9pol BU-BU, 1,8 m 11.01.5918ROLINE 9polige 1:1 Kabel Kabel mit zwei 9poligen D-Sub-Steckverbindern. Verbindet z.B. die serielle IBM AT-Schnittstelle mit einer Switchbox. Alle Leitungen 1:1 verbunden. Abschirmleitung, mit dem Folienschirm des Kabels und beiden Steckern verbunden6,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Warum eine BU Versicherung?
Eine Berufsunfähigkeitsversicherung ist wichtig, um im Falle einer Berufsunfähigkeit finanziell abgesichert zu sein. Sie sichert das Einkommen ab, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Ohne eine BU-Versicherung könnte man schnell in finanzielle Schwierigkeiten geraten, da die staatliche Absicherung oft nicht ausreicht. Zudem bietet eine BU-Versicherung auch psychologische Sicherheit, da man sich keine Sorgen um die finanzielle Zukunft machen muss. Es ist daher ratsam, frühzeitig eine Berufsunfähigkeitsversicherung abzuschließen, um im Ernstfall abgesichert zu sein. **
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wer braucht eine BU Versicherung?
Wer braucht eine BU Versicherung? Jeder, der sein Einkommen durch seine Arbeitskraft verdient, sollte über eine Berufsunfähigkeitsversicherung nachdenken. Insbesondere Selbstständige und Freiberufler, die im Falle einer Berufsunfähigkeit keine staatliche Absicherung haben, sind auf eine private BU-Versicherung angewiesen. Auch Arbeitnehmer, die nicht ausreichend durch die gesetzliche Erwerbsminderungsrente abgesichert sind, sollten über eine BU-Versicherung nachdenken. Kurz gesagt: Jeder, der im Falle einer Berufsunfähigkeit finanziell abgesichert sein möchte, sollte eine BU-Versicherung in Betracht ziehen. **
-
Was ist die BU-Versicherung?
Die BU-Versicherung steht für Berufsunfähigkeitsversicherung und ist eine private Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund einer Krankheit oder eines Unfalls seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen und finanzielle Sicherheit zu bieten. Die BU-Versicherung ist besonders wichtig, da die gesetzliche Erwerbsminderungsrente oft nicht ausreicht, um den Lebensstandard zu halten. **
Ähnliche Suchbegriffe für Roline-Druckerkabel-9pol-BU
-
ROLINE 9-9pol. Link-Kabel, BU/BU, 1,8 m 11.01.9018Kabel mit zwei 9poligen D-Sub-Buchsen zur Verbindung von zwei PCs über die serielle Schnittstelle Verbindet zwei PCs über die serielle Schnittstelle, wobei das Kabel als Nullmodem wirkt. Kabel mit zwei 9poligen D-Sub-Buchsen. Steckergehäuse mit Spezial-Kunststoff vergossen, dadurch optimale Zugentlastung, kein Kabelbruch möglich. Sehr gute Schirmung verhindert Datenverlust und elektromagnetische Störungen. . 9pol. Buchse 1 7 2 3 4 6/8 5 9. 9pol. Buchse 7 1 3 2 6/8 4 5 99,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt eine private BU Versicherung?
Eine private Berufsunfähigkeitsversicherung zahlt in der Regel, wenn der Versicherte aufgrund von gesundheitlichen Einschränkungen dauerhaft nicht mehr in der Lage ist, seinen Beruf auszuüben. Dies wird in der Regel anhand ärztlicher Gutachten und medizinischer Unterlagen festgestellt. Es ist wichtig, dass die Berufsunfähigkeit während der Vertragslaufzeit eintritt und nicht durch vorsätzliche Handlungen des Versicherten verursacht wurde. Die genauen Bedingungen und Kriterien für die Leistungserbringung sind in den Versicherungsbedingungen festgelegt und sollten vor Vertragsabschluss sorgfältig geprüft werden. **
-
Für wen lohnt sich eine BU Versicherung?
Eine Berufsunfähigkeitsversicherung (BU) lohnt sich in erster Linie für Personen, die aufgrund ihrer beruflichen Tätigkeit ein erhöhtes Risiko haben, berufsunfähig zu werden. Das betrifft vor allem Menschen, die körperlich oder geistig stark belastende Tätigkeiten ausüben. Aber auch Personen, die aufgrund ihrer Ausbildung oder Qualifikation nur schwer in einem anderen Beruf arbeiten könnten, sollten über eine BU-Versicherung nachdenken. Generell ist eine BU-Versicherung sinnvoll für alle, die im Falle einer Berufsunfähigkeit nicht auf staatliche Unterstützung angewiesen sein möchten und ihren Lebensstandard aufrechterhalten wollen. Es ist wichtig, frühzeitig über eine BU-Versicherung nachzudenken, da die Beiträge mit steigendem Alter und bestehenden Vorerkrankungen deutlich höher ausfallen können. **
-
Sind druckerkabel alle gleich?
Sind Druckerkabel alle gleich? Nein, Druckerkabel können in Bezug auf ihre Länge, Art der Verbindung (USB, Ethernet, etc.), Geschwindigkeit und Qualität variieren. Es ist wichtig, das richtige Kabel für Ihren spezifischen Drucker und Ihre Anforderungen zu wählen, um eine optimale Leistung zu gewährleisten. Ein qualitativ hochwertiges Kabel kann auch die Druckqualität verbessern und Verbindungsprobleme minimieren. Es lohnt sich daher, beim Kauf eines Druckerkabels auf die spezifischen Anforderungen Ihres Druckers zu achten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.