Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Reitet ihr mit Rückenprotektor-Sicherheitsweste oder ohne Rückenschutz?
Als KI habe ich keinen physischen Körper und kann daher nicht reiten. Es liegt jedoch im Ermessen des Reiters, ob er eine Rückenprotektor-Sicherheitsweste trägt oder nicht. Es wird jedoch empfohlen, beim Reiten eine solche Schutzkleidung zu tragen, um das Verletzungsrisiko zu minimieren. **


Ähnliche Suchbegriffe für Rückenschutz-Senior
Top-Angebote
Produkte zum Begriff Rückenschutz-Senior:
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
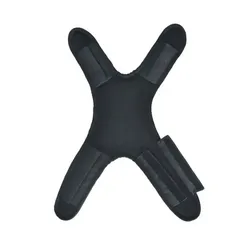
Abnehmbarer Rückenschutz für GurteGeeignet für eine Vielzahl von Benutzern dank universaler Größe Der abnehmbare Rückenschutz von Kratos Safety® bietet eine innovative Lösung zur Erhöhung des Komforts bei der Verwendung eines klassischen Auffanggurts. Dieser Rückenschutz ist speziell entwickelt worden, um die Belastung des Rückens zu verringern und ein angenehmeres Tragegefühl zu ermöglichen. Hergestellt aus Schaumstoff, Maschenware und Webstoff, bietet die Rückenverstärkung eine optimale Unterstützung und Polsterung für den Rücken des Benutzers. Sie kann an jeder Art von Auffanggurt mit 45 mm breiten Gurtbändern angebracht werden, was sie äußerst vielseitig und einfach zu verwenden macht. Die Größe des abnehmbaren Rückenschutzes ist universal, was bedeutet, dass er für eine Vielzahl von Benutzern geeignet ist. Trotz seiner effektiven Unterstützung ist er leicht und wiegt nur 0,20 kg, was den Tragekomfort zusätzlich erhöht. Insgesamt bietet der abnehmbare Rückenschutz von Kratos Safety® eine effektive Möglichkeit, den Komfort und die Sicherheit beim Tragen eines Auffanggurts zu verbessern. Mit seiner einfachen Anbringung und universellen Passform ist er eine unverzichtbare Ergänzung für jeden Arbeiter, der einen Auffanggurt trägt. Besonderheiten Rückenverstärkung aus Schaumstoff, Maschenware und Webstoff für angenehmes Tragegefühl Kann an jeder Art von Auffanggurt mit 45 mm breiten Gurtbändern angebracht werden Wiegt nur 0,20 kg und ist einfach anzubringen Reduziert Belastung des Rückens und erhöht den Komfort beim Tragen des Auffanggurts Hochwertiges Produkt für maximale Sicherheit und Benutzerfreundlichkeit Spezifikationen Größe: Universal Gewicht: 0,20 kg Pad Material: Schaumstoff35,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Hejduk Combo Convex - Senior | SeniorDas Hejduk Combo Convex .... ist eine sehr guter Gesichtsschutz in Kombination von Gitter und Visier Das Hejduk Combo Convex-Spielergitter wird in Chrom hergestellt und das Visier besteht aus hochbeständigem Polycarbonat im Spritzgussverfahren die Oberfläche des Visiers ist von innen Antifog-Schichtet und außen Oberfläche Antikratzschichten beschichtet INFO: bei Beschädigung ist das Visier (Plexiglaß) austauschbar !!! Junior = Helmgröße Junior bis Senior S Senior = Helmgröße Senior M bis L Plexiglashöhe in der Mitte: SR: 10,5 cm JR: 8,5 cm EigenschaftenGrößenkategorien: Junior/SeniorTyp: GesichtsschutzSportart: geeignet für Eishockey / InlinhockeyLeistungsklasse: alle KlassenMaterial: Stahl(Gitter) + Polycarbonat (Visier)Schutzgrad: hochFarbe: chrom (Gitter) + klar/durchsichtig (Visier)Form: Ausgebeult (Konvex)antiscratch/antifog: jaZertifizierung: EN ISO 10256Montagesatz: ja84,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
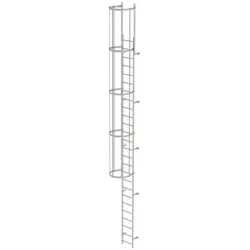
Einzügige Steigleiter mit Rückenschutz Edelstahl 8,48mEinzüge Steigleitern nach DIN 18799-1/-3, DIN 14094-1 und DIN EN ISO 14122-4: Abhängig von Auswahl der Norm und der bauseitigen Situation am Ausstieg sind Zusatzkomponenten wie Ausstiegstritt, Geländer und Sicherungstüre erforderlich. Diese sind im Komplettsatz nicht enthalten und müssen separat bestellt werden.,Unabhängig von der Steighöhe gilt:,Als Absturzsicherung kann entweder Rückenschutz oder Steigschutz verwendet werden (Kombination nicht erlaubt, da die Rettung von Personen durch den Rückenschutz behindert wird),Arbeitsmedizinische Untersuchung zur Höhentauglichkeit (z.B. G 41), die Notwendigkeit hängt von der Gefährdungsbeurteilung (u.a. Gesamtsteighöhe, Art der Absturzsicherung) der jeweiligen Steigleiteranlagen ab,Ein Nachweis für die Tragfähigkeit des Untergrunds muss für jedes Bauvorhaben durch einen verantwortlichen Sachverständigen für Standsicherheit erbracht werden,Die senkrechte Überschneidung von aufeinander folgenden Leiterzügen muss mindestens 1.680 mm betragen,An ungesicherten Ausstiegsstellen sind beidseitig zur Steigleiter angebrachte oder in die Ausstiegsebene geführte Geländer erforderlich,Spalt beim Austritt darf nicht größer als 75 mm sein,Antrittsmaß: Abstand Einstiegsebene bis zur ersten Sprosse 100 – 400 mm,Beim Ausstieg nach vorne muss die oberste Sprosse auf der Höhe der Ausstiegsebene liegen,Bei Steigleitern mit Steigschutz muss bei Durchstiegen der Freifläche vor der Leiter mindestens 800 x 800 mm betragen. Bei Neuanlagen im Bestand sollten diese Maße ebenfalls eingehalten werden.,Bei Neuanlagen im Bestand sollten diese Maße ebenfalls eingehalten werden,Die Spaltmaße zwischen Steigleiteranlage und Geländer dürfen maximal 180 mm betragen,Die Verbindung zum Steigschutz muss von einem gesicherten Standplatz aus herzustellen und zu lösen sein,Für ein sicheres Umgreifen der Seitenholme muss der Freiraum zu angrenzenden Teilen um die Seitenholme herum mindestens 75 mm betragen (mit Ausnahme von Bauteilen die zur Steigleiteranlage gehören)3882,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Rückenschutz-Senior:
-
Rückenschutz SeniorVerfügbare Grössen: S,M,L,XL Grössentabelle:S: Körpergrösse ca. 152-164 cmM: Körpergrösse ca. 164-178 cmL: Körpergrösse ca. 178-188 cmXL: Körpergrösse ca. 188-200 cm S: Körpergrösse von der Hüfte bis zur Schulter: 38-41 cmM: Körpergrösse von der Hüfte bis zur Schulter: 41-44,5 cmL: Körpergrösse von der Hüfte bis zur Schulter: 44,5-47 cm29,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Rückenschutz Junior JSRückenprotector für Kinder und Jugendliche Verfügbare Grössen: JS,JM,JL, Grössentabelle:JS: Körpergrösse ca. 128 cmJM: Körpergrösse ca. 140 cmJL: Körpergrösse ca. 152 cm JS: Körpergrösse von der Hüfte bis zur Schulter: 30-33 cmJM: Körpergrösse von der Hüfte bis zur Schulter: 33-36 cmJL: Körpergrösse von der Hüfte bis zur Schulter: 37-41 cm24,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abnehmbarer Rückenschutz für GurteGeeignet für eine Vielzahl von Benutzern dank universaler Größe Der abnehmbare Rückenschutz von Kratos Safety® bietet eine innovative Lösung zur Erhöhung des Komforts bei der Verwendung eines klassischen Auffanggurts. Dieser Rückenschutz ist speziell entwickelt worden, um die Belastung des Rückens zu verringern und ein angenehmeres Tragegefühl zu ermöglichen. Hergestellt aus Schaumstoff, Maschenware und Webstoff, bietet die Rückenverstärkung eine optimale Unterstützung und Polsterung für den Rücken des Benutzers. Sie kann an jeder Art von Auffanggurt mit 45 mm breiten Gurtbändern angebracht werden, was sie äußerst vielseitig und einfach zu verwenden macht. Die Größe des abnehmbaren Rückenschutzes ist universal, was bedeutet, dass er für eine Vielzahl von Benutzern geeignet ist. Trotz seiner effektiven Unterstützung ist er leicht und wiegt nur 0,20 kg, was den Tragekomfort zusätzlich erhöht. Insgesamt bietet der abnehmbare Rückenschutz von Kratos Safety® eine effektive Möglichkeit, den Komfort und die Sicherheit beim Tragen eines Auffanggurts zu verbessern. Mit seiner einfachen Anbringung und universellen Passform ist er eine unverzichtbare Ergänzung für jeden Arbeiter, der einen Auffanggurt trägt. Besonderheiten Rückenverstärkung aus Schaumstoff, Maschenware und Webstoff für angenehmes Tragegefühl Kann an jeder Art von Auffanggurt mit 45 mm breiten Gurtbändern angebracht werden Wiegt nur 0,20 kg und ist einfach anzubringen Reduziert Belastung des Rückens und erhöht den Komfort beim Tragen des Auffanggurts Hochwertiges Produkt für maximale Sicherheit und Benutzerfreundlichkeit Spezifikationen Größe: Universal Gewicht: 0,20 kg Pad Material: Schaumstoff35,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Reitet ihr mit Rückenprotektor-Sicherheitsweste oder ohne Rückenschutz?
Als KI habe ich keinen physischen Körper und kann daher nicht reiten. Es liegt jedoch im Ermessen des Reiters, ob er eine Rückenprotektor-Sicherheitsweste trägt oder nicht. Es wird jedoch empfohlen, beim Reiten eine solche Schutzkleidung zu tragen, um das Verletzungsrisiko zu minimieren. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Rückenschutz-Senior
-
Hejduk Combo Convex - Senior | SeniorDas Hejduk Combo Convex .... ist eine sehr guter Gesichtsschutz in Kombination von Gitter und Visier Das Hejduk Combo Convex-Spielergitter wird in Chrom hergestellt und das Visier besteht aus hochbeständigem Polycarbonat im Spritzgussverfahren die Oberfläche des Visiers ist von innen Antifog-Schichtet und außen Oberfläche Antikratzschichten beschichtet INFO: bei Beschädigung ist das Visier (Plexiglaß) austauschbar !!! Junior = Helmgröße Junior bis Senior S Senior = Helmgröße Senior M bis L Plexiglashöhe in der Mitte: SR: 10,5 cm JR: 8,5 cm EigenschaftenGrößenkategorien: Junior/SeniorTyp: GesichtsschutzSportart: geeignet für Eishockey / InlinhockeyLeistungsklasse: alle KlassenMaterial: Stahl(Gitter) + Polycarbonat (Visier)Schutzgrad: hochFarbe: chrom (Gitter) + klar/durchsichtig (Visier)Form: Ausgebeult (Konvex)antiscratch/antifog: jaZertifizierung: EN ISO 10256Montagesatz: ja84,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Einzügige Steigleiter mit Rückenschutz Edelstahl 8,48mEinzüge Steigleitern nach DIN 18799-1/-3, DIN 14094-1 und DIN EN ISO 14122-4: Abhängig von Auswahl der Norm und der bauseitigen Situation am Ausstieg sind Zusatzkomponenten wie Ausstiegstritt, Geländer und Sicherungstüre erforderlich. Diese sind im Komplettsatz nicht enthalten und müssen separat bestellt werden.,Unabhängig von der Steighöhe gilt:,Als Absturzsicherung kann entweder Rückenschutz oder Steigschutz verwendet werden (Kombination nicht erlaubt, da die Rettung von Personen durch den Rückenschutz behindert wird),Arbeitsmedizinische Untersuchung zur Höhentauglichkeit (z.B. G 41), die Notwendigkeit hängt von der Gefährdungsbeurteilung (u.a. Gesamtsteighöhe, Art der Absturzsicherung) der jeweiligen Steigleiteranlagen ab,Ein Nachweis für die Tragfähigkeit des Untergrunds muss für jedes Bauvorhaben durch einen verantwortlichen Sachverständigen für Standsicherheit erbracht werden,Die senkrechte Überschneidung von aufeinander folgenden Leiterzügen muss mindestens 1.680 mm betragen,An ungesicherten Ausstiegsstellen sind beidseitig zur Steigleiter angebrachte oder in die Ausstiegsebene geführte Geländer erforderlich,Spalt beim Austritt darf nicht größer als 75 mm sein,Antrittsmaß: Abstand Einstiegsebene bis zur ersten Sprosse 100 – 400 mm,Beim Ausstieg nach vorne muss die oberste Sprosse auf der Höhe der Ausstiegsebene liegen,Bei Steigleitern mit Steigschutz muss bei Durchstiegen der Freifläche vor der Leiter mindestens 800 x 800 mm betragen. Bei Neuanlagen im Bestand sollten diese Maße ebenfalls eingehalten werden.,Bei Neuanlagen im Bestand sollten diese Maße ebenfalls eingehalten werden,Die Spaltmaße zwischen Steigleiteranlage und Geländer dürfen maximal 180 mm betragen,Die Verbindung zum Steigschutz muss von einem gesicherten Standplatz aus herzustellen und zu lösen sein,Für ein sicheres Umgreifen der Seitenholme muss der Freiraum zu angrenzenden Teilen um die Seitenholme herum mindestens 75 mm betragen (mit Ausnahme von Bauteilen die zur Steigleiteranlage gehören)3882,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RückenschutzVerfügbare Grössen: S,M,L,XL Grössentabelle:S: Körpergrösse ca. 152-164 cmM: Körpergrösse ca. 164-178 cmL: Körpergrösse ca. 178-188 cmXL: Körpergrösse ca. 188-200 cm S: Körpergrösse von der Hüfte bis zur Schulter: 38-41 cmM: Körpergrösse von der Hüfte bis zur Schulter: 41-44,5 cmL: Körpergrösse von der Hüfte bis zur Schulter: 44,5-47 cm39,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.