Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Was bedeutet "stationär untergebracht"?
"Stationär untergebracht" bedeutet, dass eine Person in einer Einrichtung oder Institution lebt oder betreut wird, die speziell für diesen Zweck vorgesehen ist. Dies kann beispielsweise in einem Krankenhaus, einer Pflegeeinrichtung oder einer Jugendhilfeeinrichtung der Fall sein. Die Person ist somit nicht in ihrer eigenen Wohnung oder in einem gewohnten Umfeld untergebracht. **


Ähnliche Suchbegriffe für Sponeta-Tischtennisnetz-Basic-stationär
Top-Angebote
Produkte zum Begriff Sponeta-Tischtennisnetz-Basic-stationär:
-
Sponeta Tischtennisnetz "Classic",schwarz,Netzgarnitur International Table Tennis Federation (ITTF) zugelassen Spielklasse nach EN14468-2=A (Hochleistungssport)|Anwendungsbereich=Indoor|Gestellfarbe=schwarz|Gestellmaterial=Metall|_GROUP=Besondere Eigenschaften|Höhenverstellbar=ja|Klemmtechnik=nein|verstellbare Netzspannung=ja|Schlägerhalterung=nein|Lieferumfang=Netz59,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Sponeta Tischtennisnetz "Primus II",schwarz,Netzgarnitur International Table Tennis Federation (ITTF) zugelassen Kunststoffkeder Spannschnur mit Kugelkette höhenverstellbar Spielklassen nach EN14468-2=C (Freizeitsport)|Anwendungsbereich=Indoor|Gestellfarbe=schwarz|Gestellmaterial=Metall|_GROUP=Besondere Eigenschaften|Höhenverstellbar=ja|Klemmtechnik=nein|verstellbare Netzspannung=ja|Schlägerhalterung=nein|Lieferumfang=Netz44,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
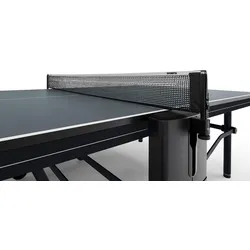
Sponeta Design Line Tischtennisnetz "SDL Black",schwarz,Tischtennisnetz "SDL Black"Details: hochwertige Netzgarnitur Kunststoffnetz (schwarz) Netzunterkante schwarz Netzoberkante weiß mit SPONETA-Druck (schwarz) mit Spannschnur und Kettchen höhenverstellbar mit Verstellschraube Netzhalterung: stabile Netzpfosten pulverbeschichtet (schwarz) Länge 180 cm, Höhe 15,2 cm geeignet für Tischtennistischmodelle: SDL79,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
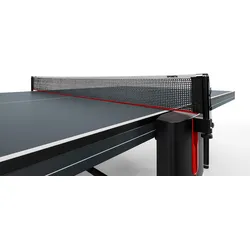
Sponeta Design Line Tischtennisnetz "SDL Pro",schwarz,Tischtennisnetz "SDL Pro"Details: hochwertige Netzgarnitur Kunststoffnetz (schwarz) Netzunterkante rot Netzoberkante weiß mit SPONETA-Druck (schwarz) mit Spannschnur und Kettchen höhenverstellbar mit Verstellschraube Netzhalterung: stabile Netzpfosten pulverbeschichtet (schwarz) Länge 180 cm, Höhe 15,2 cm geeignet für Tischtennistischmodelle: SDL79,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Sponeta-Tischtennisnetz-Basic-stationär:
-
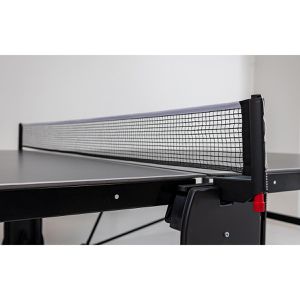
Sponeta Tischtennisnetz Basic stationärMit den Sponeta Tischtennis Netzgarnituren bringst du dein passendes Netzsystem an ausgewählten Sponeta Tischtennistischen zuverlässig zum Einsatz. Je nach Ausführung stehen stationäre Netzgarnituren mit Metallbügeln, stabilen Netzpfosten, Höhenverstellung oder einem robusten Metallnetz zur Verfügung. Stationäre Tischtennis-Netzgarnituren für Sponeta Tische Die verschiedenen Ausführungen sind jeweils für konkrete Sponeta Tischtennistischmodelle geeignet. Von Basic stationär und Start bis zu Club EN, Pilot II EN oder Primus EN stat.comp. findest du eine passende Netzgarnitur für dein Modell. Passgenaue Netzsysteme mit stabiler Befestigung Je nach Variante verfügen die Netzgarnituren über verzinkte Metallbügel mit Befestigungsblech, ein Netzhalteprofil oder eine Anschraublasche. So lässt sich das Netzsystem passend am Tisch befestigen und für den Tischtennissport nutzen. Höhenverstellbares Tischtennisnetz Die Ausführungen Perfekt II EN, Perfekt II stat. comp. und Primus EN stat.comp. besitzen höhenverstellbare Netzpfosten beziehungsweise eine Höhenverstellschraube. Spannschnur, Haken oder Kettchen unterstützen je nach Modell die Ausstattung des Netzsystems. Netze und Abmessungen Die schwarzen Netze sind je nach Ausführung mit Schlaufe oder als Kunststoffnetz ausgeführt. Die Längen liegen bei etwa 157 bis 180 cm, während die Netzhöhe je nach Modell 15,2 oder 16 cm beträgt. Produktdetails Basic stationär: Metallbügel mit Befestigungsblech, schwarzes Netz mit Schlaufe, ca. 157 cm lang und 15,2 cm hoch; geeignet für S 1-42/43 i und S 1-42/43 e Club EN stationär: Metallbügel mit Befestigungsblech, schwarzes Netz mit Schlaufe, ca. 180 cm lang und 15,2 cm hoch; geeignet für S 1-12/13 i, S 1-12/13 e, S 1-26/27 i, S 1-72/73 i, S 1-72/73 e, S 2-72/73 i und S 2-72/73 e Metallnetz: Stationäre Garnitur mit Metallnetz aus verzinktem Stahlblech, pulverbeschichtet, mit Anschraublasche; 160 cm lang und 16 cm hoch; geeignet für S 6-66/67 e Perfekt II EN stat.: Netzhalteprofil mit Befestigungsblech, höhenverstellbare Netzpfosten, schwarzes Netz mit Schlaufe, Spannschnur, Haken und Kunststoffkeder; ca. 180 cm lang und 15,2 cm hoch Perfekt II stat. comp.: Netzhalteprofil mit Befestigungsblech, höhenverstellbare Netzpfosten, schwarzes Netz mit Schlaufe, Spannschnur, Haken und Kunststoffkeder; ca. 180 cm lang und 15,2 cm hoch Pilot II EN stat.: Pulverbeschichtetes Netzhalteprofil mit Befestigungsblech und Netzpfosten, schwarzes Netz mit Schlaufe, Spannschnur, Haken und Kunststoffkeder; ca. 180 cm lang und 15,2 cm hoch Primus EN stat.comp.: Stabile, pulverbeschichtete Netzpfosten mit Höhenverstellschraube, schwarzes Kunststoffnetz, Spannschnur, Kettchen und Kunststoffkeder; ca. 180 cm lang und 15,2 cm hoch Start: Stationäre Netzgarnitur mit verzinktem Metallbügel und schwarzem Netz mit Schlaufe; ca. 180 cm lang und 15,2 cm hoch; geeignet für S 1-52 i und S 1-53 i Wähle jetzt die passende Sponeta Netzgarnitur für deinen Tischtennistisch und bring dein Netzsystem wieder ins Spiel!13,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Basic Skills PJBasic Skills PJ , Praktische Tipps für Chirurgie und Innere , Reiningungssets > Autopflege & Aufbereitung , Erscheinungsjahr: 20160429, Beilage: Book, Titel der Reihe: Springer-Lehrbuch##, Redaktion: Meißner, Carl, Seitenzahl/Blattzahl: 188, Abbildungen: Bibliographie, Themenüberschrift: MEDICAL / Internal Medicine, Keyword: Basisfertigkeiten;Chirurgie;Innere Mediziin;Praktisches Jahr;Famulatur;Medizinstudium;Klinik, Fachschema: Chirurgie~Innere Medizin~Medizin / Innere Medizin~Medizin / Spezialgebiete~Medizin / Allgemeines, Einführung, Lexikon~Krankheit~Pathologie (des Menschen) / Krankheit, Fachkategorie: Chirurgie~Medizinische Spezialgebiete~Medizin, allgemein, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 169, Höhe: 12, Gewicht: 328, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sponeta Tischtennisnetz "Classic",schwarz,Netzgarnitur International Table Tennis Federation (ITTF) zugelassen Spielklasse nach EN14468-2=A (Hochleistungssport)|Anwendungsbereich=Indoor|Gestellfarbe=schwarz|Gestellmaterial=Metall|_GROUP=Besondere Eigenschaften|Höhenverstellbar=ja|Klemmtechnik=nein|verstellbare Netzspannung=ja|Schlägerhalterung=nein|Lieferumfang=Netz59,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Sponeta Tischtennisnetz "Primus II",schwarz,Netzgarnitur International Table Tennis Federation (ITTF) zugelassen Kunststoffkeder Spannschnur mit Kugelkette höhenverstellbar Spielklassen nach EN14468-2=C (Freizeitsport)|Anwendungsbereich=Indoor|Gestellfarbe=schwarz|Gestellmaterial=Metall|_GROUP=Besondere Eigenschaften|Höhenverstellbar=ja|Klemmtechnik=nein|verstellbare Netzspannung=ja|Schlägerhalterung=nein|Lieferumfang=Netz44,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was bedeutet "stationär untergebracht"?
"Stationär untergebracht" bedeutet, dass eine Person in einer Einrichtung oder Institution lebt oder betreut wird, die speziell für diesen Zweck vorgesehen ist. Dies kann beispielsweise in einem Krankenhaus, einer Pflegeeinrichtung oder einer Jugendhilfeeinrichtung der Fall sein. Die Person ist somit nicht in ihrer eigenen Wohnung oder in einem gewohnten Umfeld untergebracht. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Sponeta-Tischtennisnetz-Basic-stationär
-
Sponeta Design Line Tischtennisnetz "SDL Black",schwarz,Tischtennisnetz "SDL Black"Details: hochwertige Netzgarnitur Kunststoffnetz (schwarz) Netzunterkante schwarz Netzoberkante weiß mit SPONETA-Druck (schwarz) mit Spannschnur und Kettchen höhenverstellbar mit Verstellschraube Netzhalterung: stabile Netzpfosten pulverbeschichtet (schwarz) Länge 180 cm, Höhe 15,2 cm geeignet für Tischtennistischmodelle: SDL79,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Sponeta Design Line Tischtennisnetz "SDL Pro",schwarz,Tischtennisnetz "SDL Pro"Details: hochwertige Netzgarnitur Kunststoffnetz (schwarz) Netzunterkante rot Netzoberkante weiß mit SPONETA-Druck (schwarz) mit Spannschnur und Kettchen höhenverstellbar mit Verstellschraube Netzhalterung: stabile Netzpfosten pulverbeschichtet (schwarz) Länge 180 cm, Höhe 15,2 cm geeignet für Tischtennistischmodelle: SDL79,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
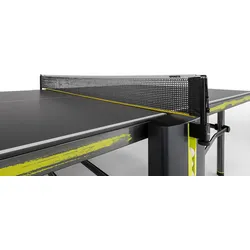
Sponeta Design Line Tischtennisnetz "SDL Raw",schwarz,Tischtennisnetz "SDL Raw"Details: hochwertige Netzgarnitur Kunststoffnetz (schwarz) Netzunterkante gelb Netzoberkante weiß mit SPONETA-Druck (schwarz) mit Spannschnur und Kettchen höhenverstellbar mit Verstellschraube Netzhalterung: stabile Netzpfosten pulverbeschichtet (schwarz) Länge 180 cm, Höhe 15,2 cm geeignet für Tischtennistischmodelle: SDL79,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Sponeta Tischtennisnetz Primus 4.0, mit Feststellschraube, höhenverstellbar, Breite 180 cmHöhenverstellbar durch Höhenverstellschraube Spannschnur mit Kettchen zur Spannung der Netzoberkante Hochwertige Netzgarnitur mit stabilen Netzpfosten Für alle Sponeta Tischtennisplatten außer S1 Serie Merkmale: Eigenschaften: höhenverstellbar maximale Breite: 180 cm Befestigung: mit Feststellschraube27,89 €*Versand: 4,76 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.