Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **


Ähnliche Suchbegriffe für Was-kommt-Was-geht
Top-Angebote
Produkte zum Begriff Was-kommt-Was-geht:
-
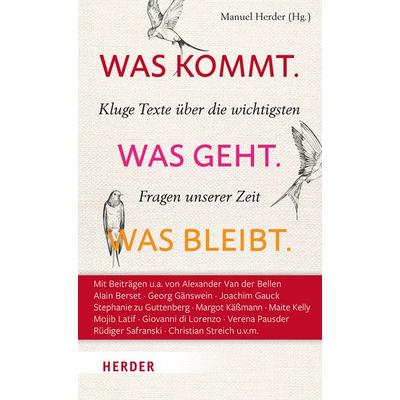
Was kommt. Was geht. Was bleibt.Was kommt. Was geht. Was bleibt. , Kluge Texte über die wichtigsten Fragen unserer Zeit , Sonstige > Motorkühlung , Erscheinungsjahr: 20250127, Redaktion: Herder, Manuel, Seitenzahl/Blattzahl: 544, Keyword: Arbeit; Beziehungen; Bildung; Demografie; Demokratie; Digitalisierung; Fortschritt; Freiheit; Gemeinwohl; Gerechtigkeit; Globalisierung; Gutes Leben; Kapitalismus; Klimawandel; Konsum; Lebensqualität; Transformation; Umwelt; Utopie; Veränderung; Wandel; Zukunft; Ökologie, Fachschema: Bildungspolitik~Politik / Bildung~Bildungssystem~Bildungswesen~Demokratie~Globalisierung~International (Recht)~Internationales Recht~Kapitalismus~Spätkapitalismus~Klimawandel - Treibhauseffekt~Treibhauseffekt~Bildung / Politische Bildung~Politik / Politikunterricht~Politische Bildung~Politischer Unterricht~Sozialkunde / Politische Bildung~Social Media~Social Network~Soziales Netzwerk, Fachkategorie: Globalisierung~Bildungssysteme und -strukturen~Bildungsstrategien und -politik~Bildungswesen: Organisation und Verwaltung~Politische Bildung und Zivilgesellschaft~Kapitalismus~Internationales Recht~Klimawandel~Soziale Medien / Soziale Netzwerke~Gesellschaft und Kultur, allgemein, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 125, Höhe: 51, Gewicht: 726, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kommt zuerst?Welche Reihenfolge Ist Die Richtige? Lernspiel Mit Alltagssituationen Wie Geht Man Einkaufen? Was Kommt Beim Händewaschen Zuerst? Bei Diesem Zuordnungsspiel Können Kinder Zwischen 3 Und 8 Jahren Jeweils Vier Mehrschrittige Handlungen Chronologisch...14,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Was ist Teilkasko mit Selbstbeteiligung?
Was ist Teilkasko mit Selbstbeteiligung? Teilkasko ist eine Form der Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie z.B. Diebstahl, Vandalismus oder Naturereignisse. Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Bei einer Teilkasko mit Selbstbeteiligung bedeutet dies, dass der Versicherungsnehmer im Falle eines Schadens einen vorher festgelegten Betrag selbst zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies kann dazu beitragen, die Versicherungsprämien zu senken, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung, und welche Art von Schäden deckt die Teilkasko-Versicherung ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Naturereignisse wie Sturm, Hagel, Blitzschlag, Überschwemmung oder auch durch Zusammenstöße mit Tieren entstehen. Im Gegensatz dazu deckt die Vollkasko-Versicherung zusätzlich auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. Weitere Unterschiede liegen in der Höhe der Selbstbeteiligung und im Beitragssatz. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Schadensfälle abdeckt. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung, und welche Art von Schäden deckt die Teilkasko-Versicherung ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Diebstahl, Glasbruch, Wildunfälle, Naturgewalten wie Sturm, Hagel oder Überschwemmung sowie Brand verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung zusätzlich auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. Darüber hinaus umfasst die Vollkasko-Versicherung auch Vandalismus-Schäden. Die Teilkasko-Versicherung ist daher eine günstigere Option, die sich vor allem für ältere Fahrzeuge oder Fahrzeuge mit niedrigem Wert eignet, während die Vollkasko-Versicherung eine umfassendere Absicherung bietet, aber auch entsprechend teurer ist. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden deckt die Teilkasko-Versicherung ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Ereignisse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturkatastrophen verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug ab, die durch Unfälle verursacht werden, unabhängig davon, wer schuld ist. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. Beide Versicherungen bieten unterschiedliche Deckungsumfänge und es ist wichtig, die individuellen Bedürfnisse und das Risikoprofil zu berücksichtigen, um die passende Versicherung auszuwählen. **

Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Was-kommt-Was-geht:
-
Was kommt. Was geht. Was bleibt.Was kommt. Was geht. Was bleibt. , Kluge Texte über die wichtigsten Fragen unserer Zeit , Sonstige > Motorkühlung , Erscheinungsjahr: 20250127, Redaktion: Herder, Manuel, Seitenzahl/Blattzahl: 544, Keyword: Arbeit; Beziehungen; Bildung; Demografie; Demokratie; Digitalisierung; Fortschritt; Freiheit; Gemeinwohl; Gerechtigkeit; Globalisierung; Gutes Leben; Kapitalismus; Klimawandel; Konsum; Lebensqualität; Transformation; Umwelt; Utopie; Veränderung; Wandel; Zukunft; Ökologie, Fachschema: Bildungspolitik~Politik / Bildung~Bildungssystem~Bildungswesen~Demokratie~Globalisierung~International (Recht)~Internationales Recht~Kapitalismus~Spätkapitalismus~Klimawandel - Treibhauseffekt~Treibhauseffekt~Bildung / Politische Bildung~Politik / Politikunterricht~Politische Bildung~Politischer Unterricht~Sozialkunde / Politische Bildung~Social Media~Social Network~Soziales Netzwerk, Fachkategorie: Globalisierung~Bildungssysteme und -strukturen~Bildungsstrategien und -politik~Bildungswesen: Organisation und Verwaltung~Politische Bildung und Zivilgesellschaft~Kapitalismus~Internationales Recht~Klimawandel~Soziale Medien / Soziale Netzwerke~Gesellschaft und Kultur, allgemein, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 125, Höhe: 51, Gewicht: 726, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
-
Was ist Teilkasko mit Selbstbeteiligung?
Was ist Teilkasko mit Selbstbeteiligung? Teilkasko ist eine Form der Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie z.B. Diebstahl, Vandalismus oder Naturereignisse. Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Bei einer Teilkasko mit Selbstbeteiligung bedeutet dies, dass der Versicherungsnehmer im Falle eines Schadens einen vorher festgelegten Betrag selbst zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies kann dazu beitragen, die Versicherungsprämien zu senken, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung, und welche Art von Schäden deckt die Teilkasko-Versicherung ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Naturereignisse wie Sturm, Hagel, Blitzschlag, Überschwemmung oder auch durch Zusammenstöße mit Tieren entstehen. Im Gegensatz dazu deckt die Vollkasko-Versicherung zusätzlich auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. Weitere Unterschiede liegen in der Höhe der Selbstbeteiligung und im Beitragssatz. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Schadensfälle abdeckt. **
Ähnliche Suchbegriffe für Was-kommt-Was-geht
-
Was kommt zuerst?Welche Reihenfolge Ist Die Richtige? Lernspiel Mit Alltagssituationen Wie Geht Man Einkaufen? Was Kommt Beim Händewaschen Zuerst? Bei Diesem Zuordnungsspiel Können Kinder Zwischen 3 Und 8 Jahren Jeweils Vier Mehrschrittige Handlungen Chronologisch...14,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
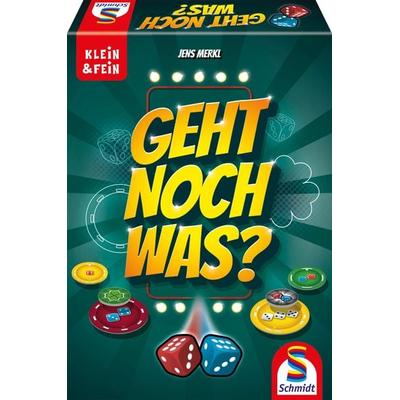
Geht noch was?Auf Nach Las Vegas! In Diesem Schnellen Würfelspiel Geht Es Darum, In 5 Runden Die Meisten Punkte Zu Sammeln. Alle Mitspielenden Bauen Ihre Eigene Wertungstafel Und Hoffen Darauf, Dass Die 7 Würfel, Die Für Alle Gleichzeitig Gewürfelt Werden,...14,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
TwinFit Causa - Was kommt wodurch?Hier Stehen Kausalverhältnisse Im Mittelpunkt. Von 48 Farbigen Bildkarten Stehen Jeweils Zwei In Einer Ursache-wirkung-beziehung Und Erlauben Die Bildung Von Wenn-dann- Und Weil-sätzen. (jeweils 48 Karten Im Karton) Ab 5 Jahren17,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung, und welche Art von Schäden deckt die Teilkasko-Versicherung ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Diebstahl, Glasbruch, Wildunfälle, Naturgewalten wie Sturm, Hagel oder Überschwemmung sowie Brand verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung zusätzlich auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. Darüber hinaus umfasst die Vollkasko-Versicherung auch Vandalismus-Schäden. Die Teilkasko-Versicherung ist daher eine günstigere Option, die sich vor allem für ältere Fahrzeuge oder Fahrzeuge mit niedrigem Wert eignet, während die Vollkasko-Versicherung eine umfassendere Absicherung bietet, aber auch entsprechend teurer ist. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden deckt die Teilkasko-Versicherung ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Ereignisse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturkatastrophen verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug ab, die durch Unfälle verursacht werden, unabhängig davon, wer schuld ist. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. Beide Versicherungen bieten unterschiedliche Deckungsumfänge und es ist wichtig, die individuellen Bedürfnisse und das Risikoprofil zu berücksichtigen, um die passende Versicherung auszuwählen. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.