Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **

Ähnliche Suchbegriffe für Was-war-wo
Top-Angebote
Produkte zum Begriff Was-war-wo:
-
Wo ich war und was ich sah, Ratgeber von Otto Sommerstorff1896 veröffentlichte der österreichische Schauspieler und Dichter seine Reiseerinnerungen an eine Reise nach Amerika, die er im Jahr 1893 unternahm. Seine abenteuerliche Reise führte ihn mit dem Schiff nach New York. Von dort reiste er weiter zu den Niagara-Fällen, nach Chicago über Montana in den Yellowstone-Nationalpark. Ausführlich widmet er sich diesem Nationalpark mit seinen vielen Besonderheiten und landschaftlichen Erlebnissen. Seine Weiterreise geht nach Portland, von dort über die Sierra Nevada nach San Francisco. Vor seiner Rückreise besucht er noch den Yosemite Park mit seinen Mammutbäumen, den grossen Salzsee und begibt sich dann wieder nach Chicago, wo er nochmal die Weltausstellung besucht. Otto Sommerstorff lebte von 1859 bis 1934 und war mehrere Jahre am Deutschen Theater in Berlin als Schauspieler tätig.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Willery, Didier: Was wächst wo?Was wächst wo? , 1900 Gartenpflanzen für jeden Standort , Temperatursensoren > Motorkühlung , Erscheinungsjahr: 20240125, Produktform: Leinen, Autoren: Willery, Didier, Seitenzahl/Blattzahl: 384, Abbildungen: 2000 Farbfotos, Themenüberschrift: NATURE / General, Keyword: Blattfarbe; Blütenfarbe; Blütezeitkalender; Bäume; Duft; Gartengestaltung; Gehölze; Rindenfarbe; Stauden; Sträucher; Wuchsform; standortgerecht pflanzen, Fachschema: Gärtner~Gartenbau / Gärtner~Garten~Gartenbau / Garten~Garten / Naturgarten~Naturgarten~Wildgarten~Garten / Nutzgarten~Nutzgarten~Gartenpflanze~Pflanze / Garten~Pflanze / Zierpflanze~Zierpflanze~Garten / Kunst, Architektur, Design, Fachkategorie: Gartendesign und -planung~Gärtnern: Bäume & Sträucher~Die Natur: Sachbuch, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Gärtnern: Blumen & Zierpflanzen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ulmer Eugen Verlag, Verlag: Ulmer Eugen Verlag, Verlag: Eugen Ulmer KG, Länge: 269, Breite: 202, Höhe: 34, Gewicht: 1752, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2020147,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was war wo?, Taschenbuch von Günther Lehnert, Südwestdeutscher Verlag für Hochschulschriften, 978-3-8381-0709-7Was War Wo?, Taschenbuch Von Günther Lehnert, Südwestdeutscher Verlag Für Hochschulschriften, 978-3-8381-0709-7, Seitenanzahl: 15669,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Was-war-wo:
-
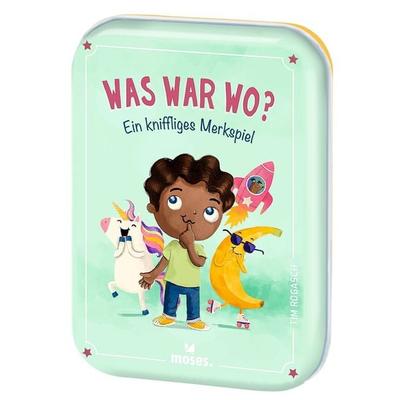
Was war wo?Wo War Nochmal Der Hai? Und Auf Welchem Stapel Liegt Das Einhorn? Das Knifflige Merkspiel Was War Wo? Ist Mit Seinen Leichten Regeln Ideal Geeignet Für Fans Von Kooperativen Spielen. Die Karten Werden Zusammen Aufgedeckt Und Es Wird Gemeinsam...6,49 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Moses Was war wo? - Ein Kniffliges MerkspielWo war nochmal der Hai? Und auf welchem Stapel liegt das Einhorn? Das knifflige Merkspiel Was war wo? ist mit seinen leichten Regeln ideal geeignet für Fans von kooperativen Spielen. Die Karten werden zusammen aufgedeckt und es wird gemeinsam entschieden, auf welchen der 4 Stapel die Karte gehört, denn: jedes Bild darf pro Stapel nur einmal vorkommen. Kinder ab 4 Jahren können in diesem wunderschön illustrierten Merkspiel ihr gutes Gedächtnis unter Beweis stellen. Das lustige Spiel ist perfekt geeignet für eine kurze Spielrunde zwischendurch, ob im Urlaub oder zu Hause. So wird's gespielt: 1. Karte aufdecken. 2. Gemeinsam entscheiden, auf welchen der 4 Stapel sie gehört. 3. Jedes Bild darf pro Stapel nur einmal vorkommen. kooperatives Merkspiel mit einfachen Regeln lustig und kurzweilig mit bunten Illustrationen Inhalt: 48 Karten, 1 Spielanleitung Autor: Tim Rogasch / Illustration: Monika Suska5,21 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Wo ich war und was ich sah, Ratgeber von Otto Sommerstorff1896 veröffentlichte der österreichische Schauspieler und Dichter seine Reiseerinnerungen an eine Reise nach Amerika, die er im Jahr 1893 unternahm. Seine abenteuerliche Reise führte ihn mit dem Schiff nach New York. Von dort reiste er weiter zu den Niagara-Fällen, nach Chicago über Montana in den Yellowstone-Nationalpark. Ausführlich widmet er sich diesem Nationalpark mit seinen vielen Besonderheiten und landschaftlichen Erlebnissen. Seine Weiterreise geht nach Portland, von dort über die Sierra Nevada nach San Francisco. Vor seiner Rückreise besucht er noch den Yosemite Park mit seinen Mammutbäumen, den grossen Salzsee und begibt sich dann wieder nach Chicago, wo er nochmal die Weltausstellung besucht. Otto Sommerstorff lebte von 1859 bis 1934 und war mehrere Jahre am Deutschen Theater in Berlin als Schauspieler tätig.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Willery, Didier: Was wächst wo?Was wächst wo? , 1900 Gartenpflanzen für jeden Standort , Temperatursensoren > Motorkühlung , Erscheinungsjahr: 20240125, Produktform: Leinen, Autoren: Willery, Didier, Seitenzahl/Blattzahl: 384, Abbildungen: 2000 Farbfotos, Themenüberschrift: NATURE / General, Keyword: Blattfarbe; Blütenfarbe; Blütezeitkalender; Bäume; Duft; Gartengestaltung; Gehölze; Rindenfarbe; Stauden; Sträucher; Wuchsform; standortgerecht pflanzen, Fachschema: Gärtner~Gartenbau / Gärtner~Garten~Gartenbau / Garten~Garten / Naturgarten~Naturgarten~Wildgarten~Garten / Nutzgarten~Nutzgarten~Gartenpflanze~Pflanze / Garten~Pflanze / Zierpflanze~Zierpflanze~Garten / Kunst, Architektur, Design, Fachkategorie: Gartendesign und -planung~Gärtnern: Bäume & Sträucher~Die Natur: Sachbuch, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Gärtnern: Blumen & Zierpflanzen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ulmer Eugen Verlag, Verlag: Ulmer Eugen Verlag, Verlag: Eugen Ulmer KG, Länge: 269, Breite: 202, Höhe: 34, Gewicht: 1752, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2020147,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Was-war-wo
-
Was war wo?, Taschenbuch von Günther Lehnert, Südwestdeutscher Verlag für Hochschulschriften, 978-3-8381-0709-7Was War Wo?, Taschenbuch Von Günther Lehnert, Südwestdeutscher Verlag Für Hochschulschriften, 978-3-8381-0709-7, Seitenanzahl: 15669,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.