Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Wie lautet der Wechsel von Vollkasko auf Teilkasko?
Der Wechsel von Vollkasko auf Teilkasko bedeutet, dass man seine Versicherungsdeckung von einer umfassenden Deckung auf eine begrenztere Deckung umstellt. Die Vollkasko-Versicherung deckt Schäden am eigenen Fahrzeug ab, unabhängig davon, wer den Unfall verursacht hat, während die Teilkasko-Versicherung nur bestimmte Schäden wie Diebstahl, Brand, Glasbruch oder Wildunfälle abdeckt. Der Wechsel kann sinnvoll sein, wenn man Kosten sparen möchte und das Risiko für Schäden am eigenen Fahrzeug als geringer einschätzt. **
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
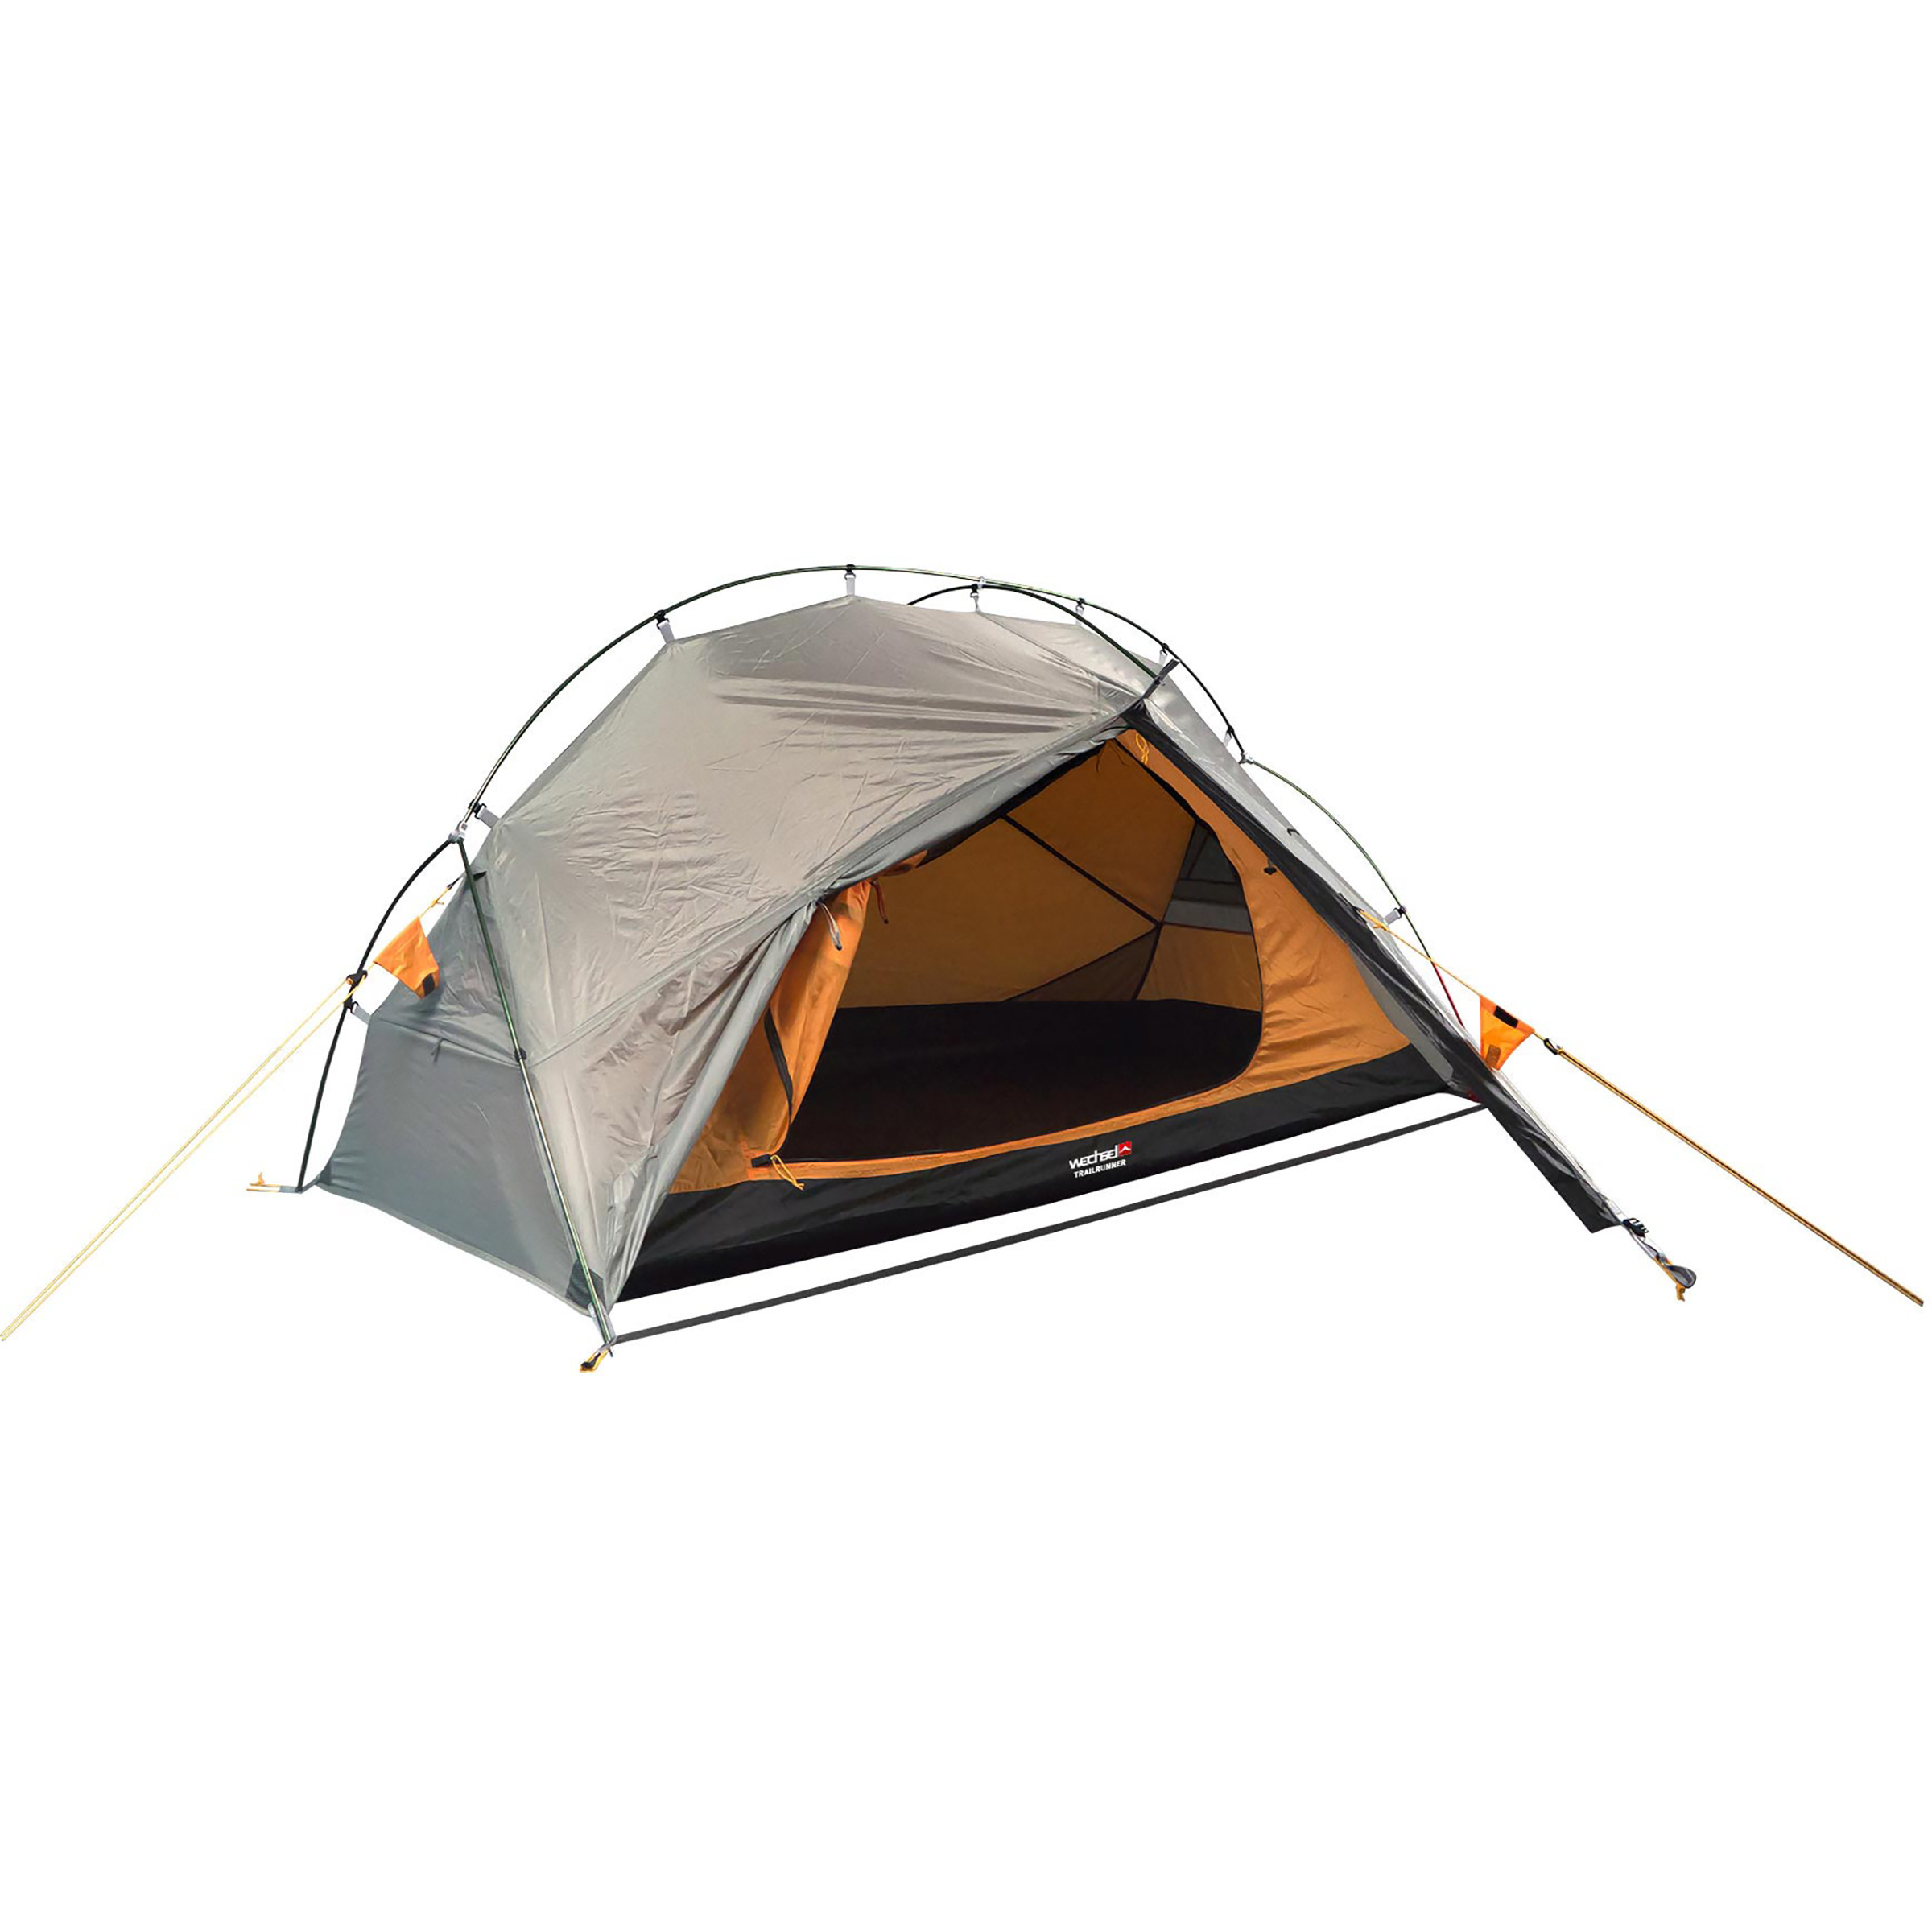
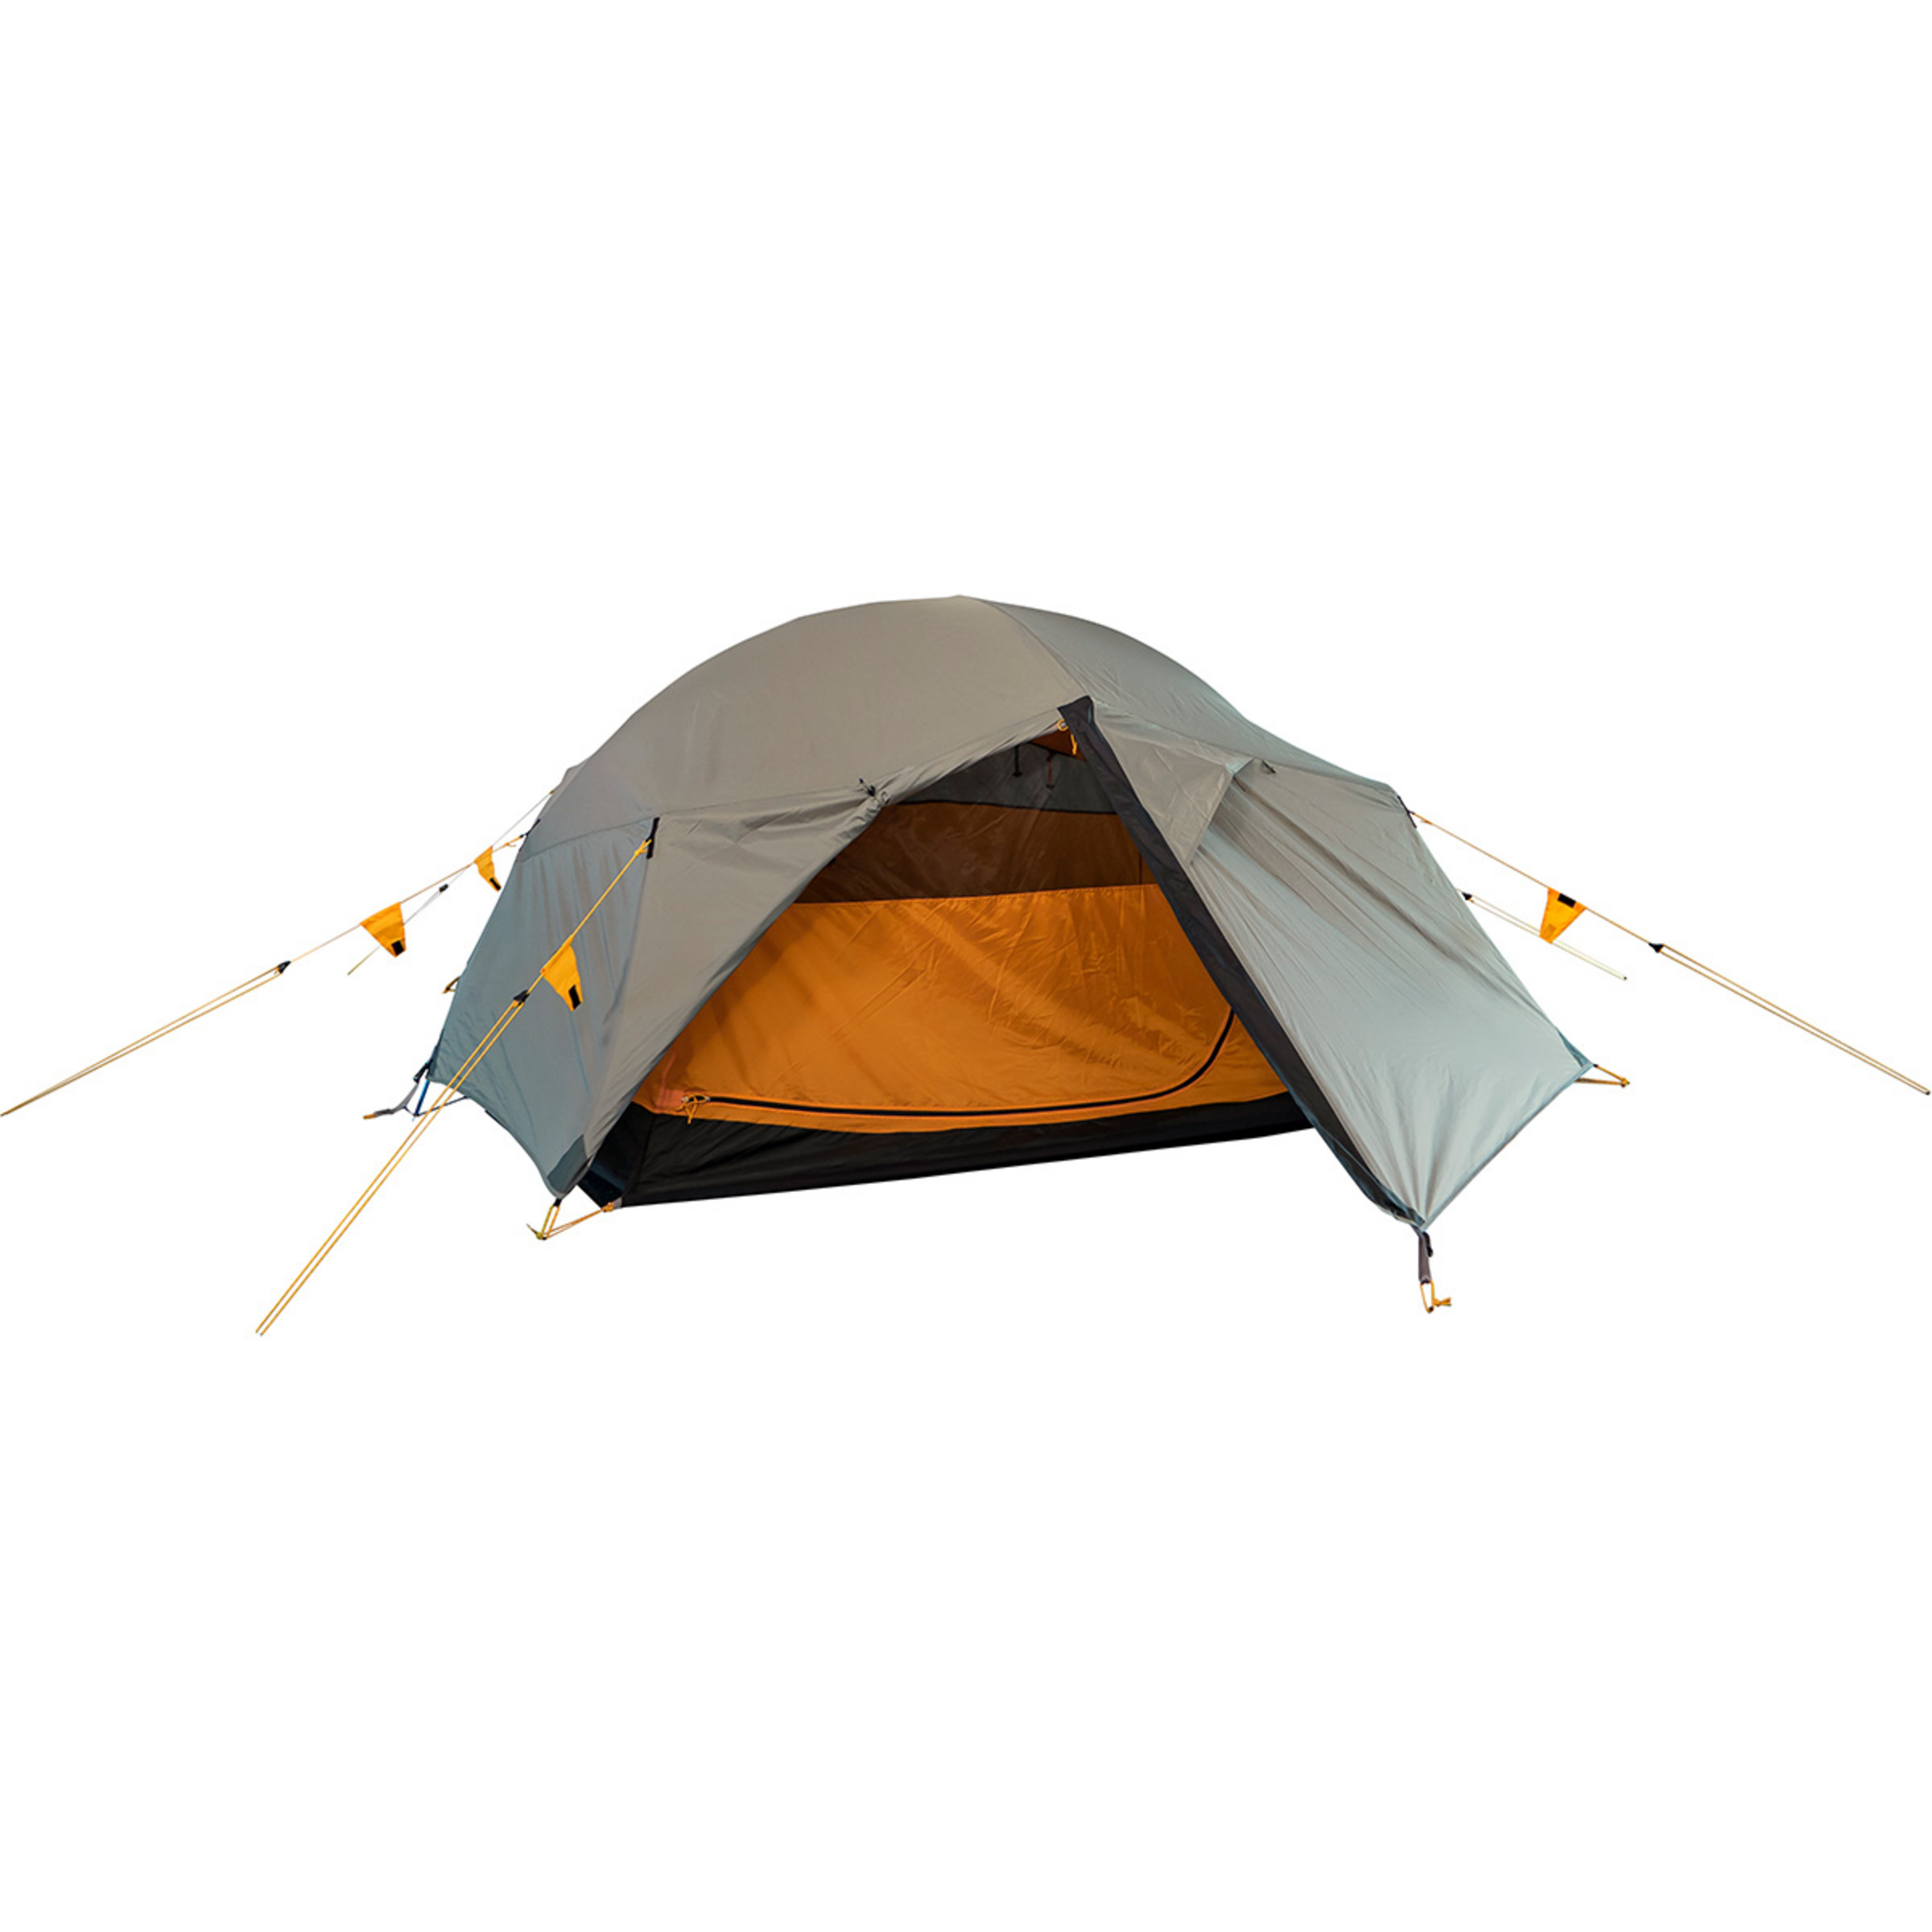
Ähnliche Suchbegriffe für Wechsel-Trailrunner-Zelt-Campingzelte
Top-Angebote
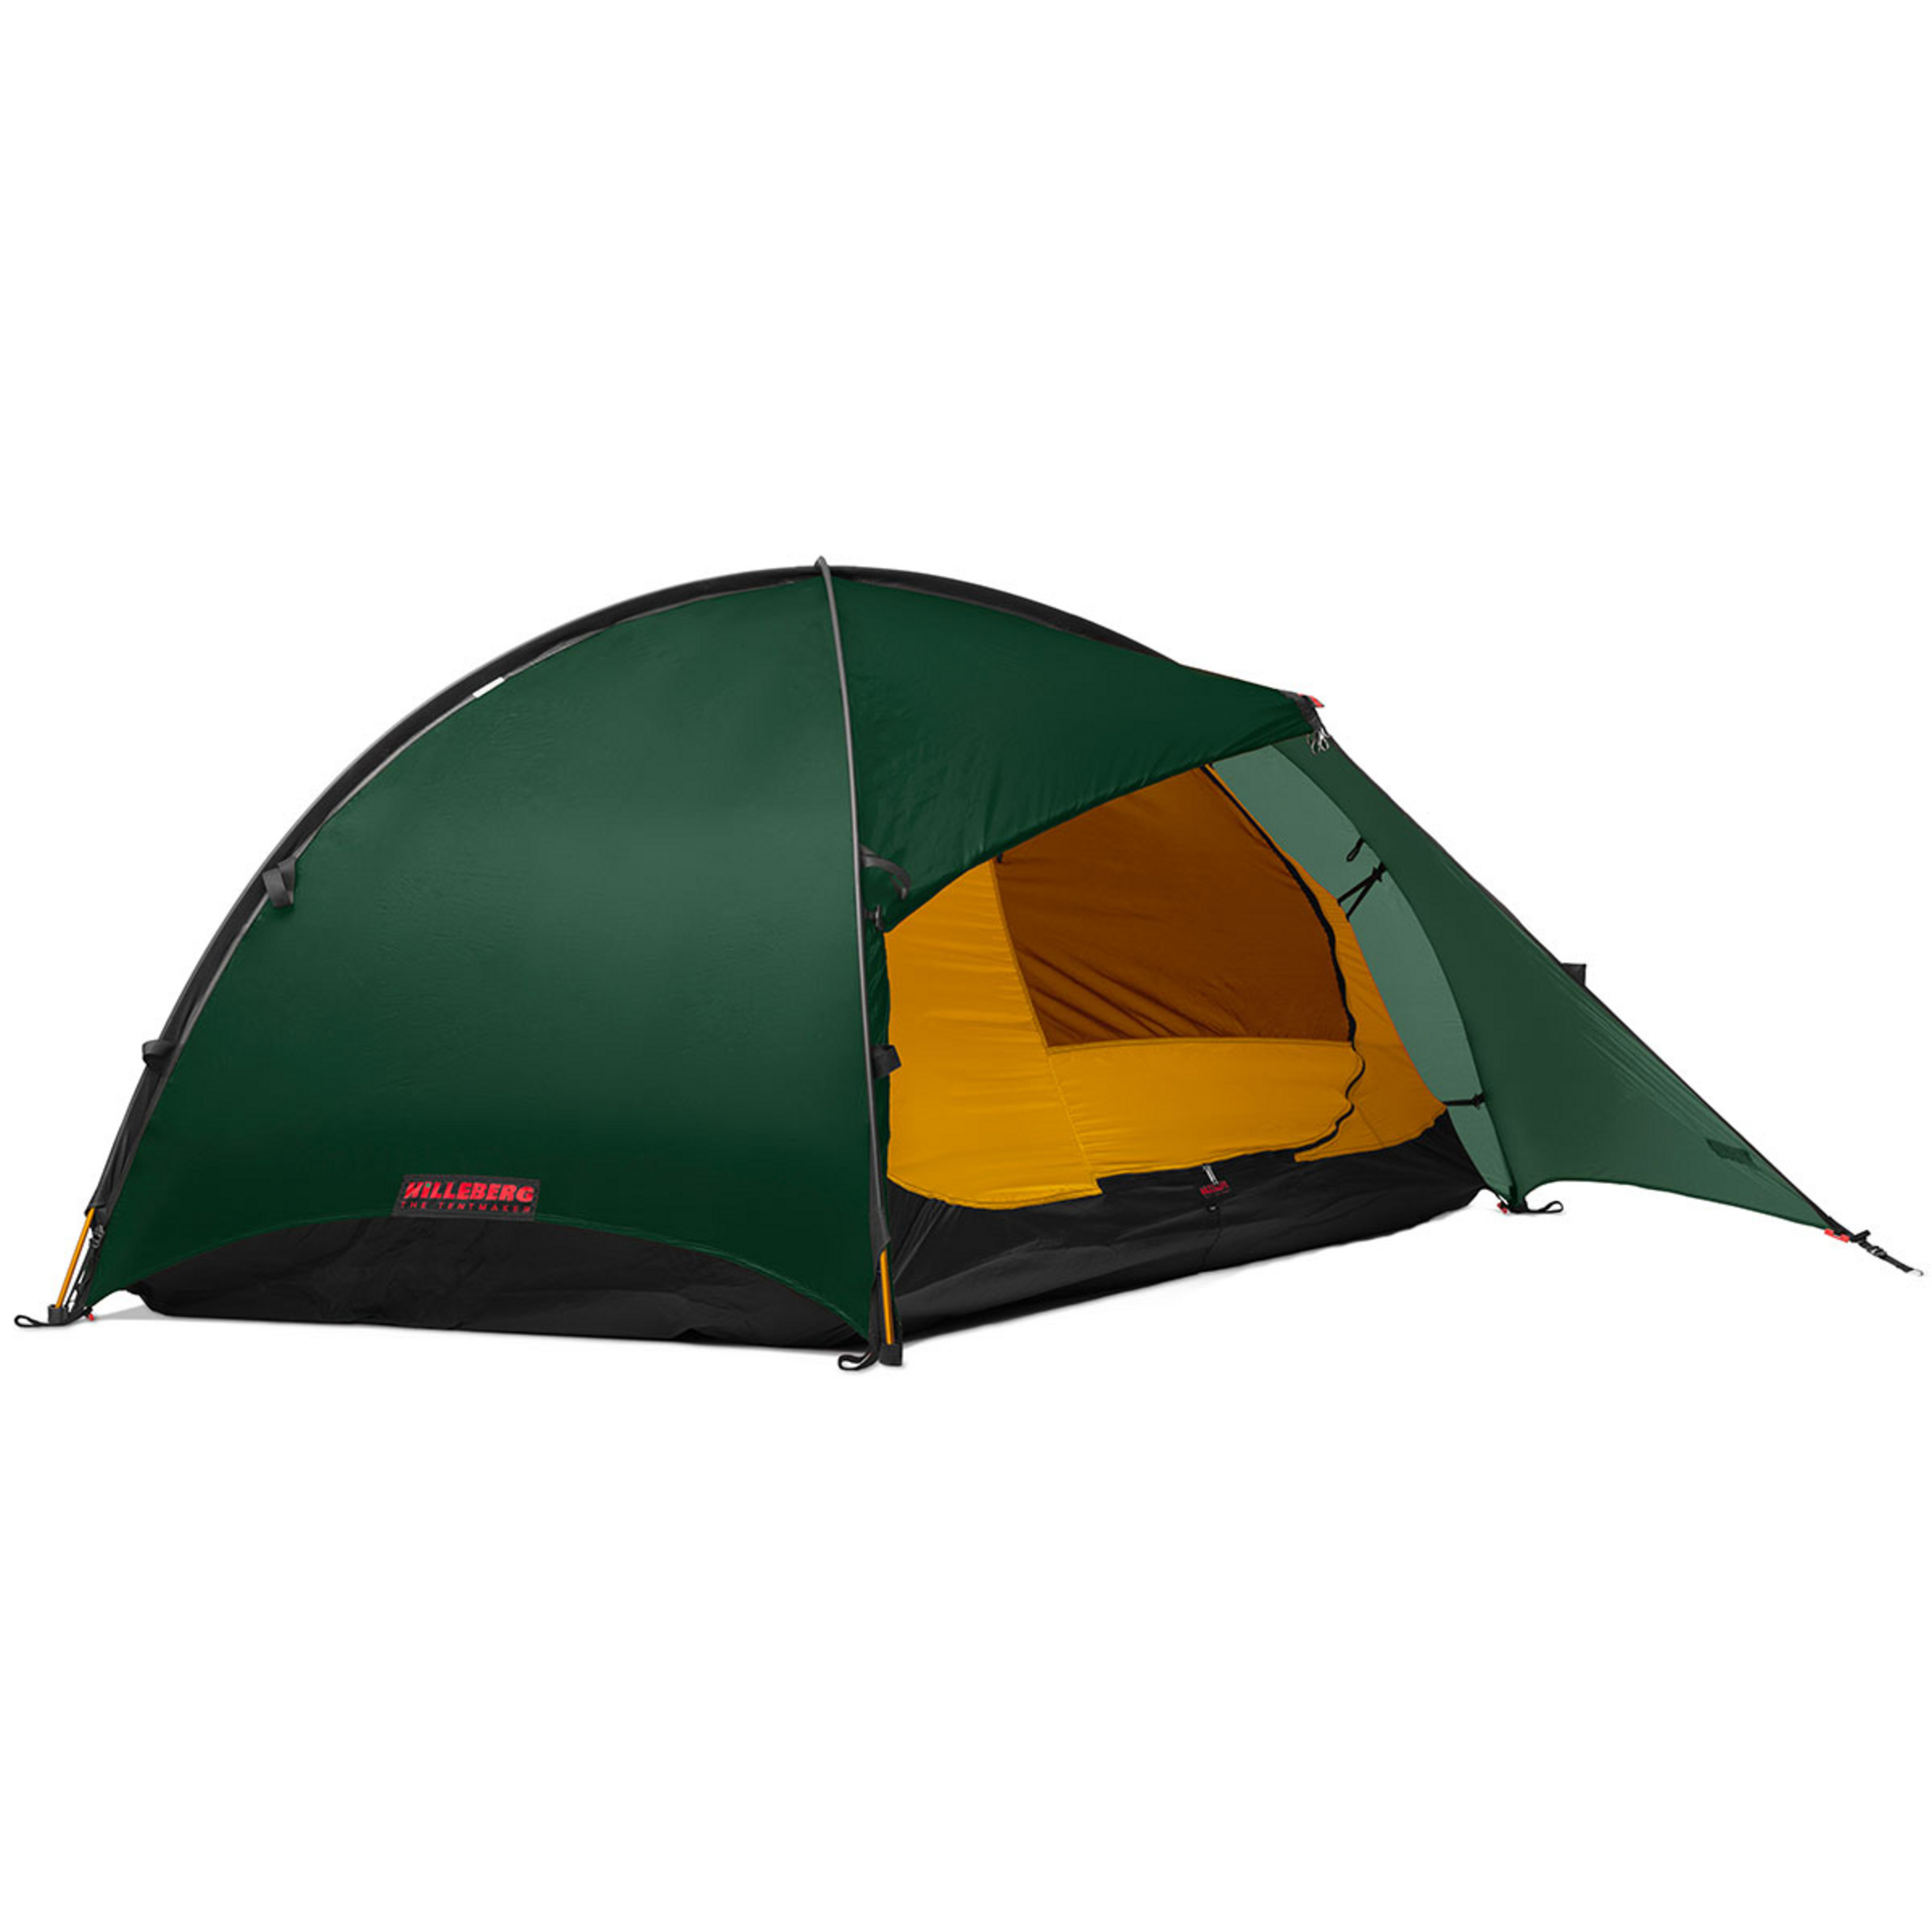
Produkte zum Begriff Wechsel-Trailrunner-Zelt-Campingzelte:

-
Wie wechsel ich die KFZ Versicherung?
Um die KFZ-Versicherung zu wechseln, solltest du zuerst eine neue Versicherung finden, die deinen Bedürfnissen entspricht. Vergleiche die verschiedenen Angebote und achte auf Leistungen und Preise. Kündige dann deine alte Versicherung fristgerecht, in der Regel zum Ende des Versicherungsjahres. Schließe anschließend den Vertrag mit der neuen Versicherung ab und lass deine alte Versicherungspolice stornieren. Vergiss nicht, dein neues Kennzeichen bei der Zulassungsstelle anzugeben, damit die Änderungen übernommen werden. **
-
Wann ist ein Wechsel der KFZ Versicherung möglich?
Ein Wechsel der KFZ-Versicherung ist in der Regel einmal im Jahr zum Ende der Vertragslaufzeit möglich. Die Kündigungsfrist beträgt in der Regel einen Monat vor Ablauf des Versicherungsjahres. Ein außerordentlicher Wechsel ist jedoch auch bei Beitragserhöhungen, nach einem Schadensfall oder bei einem Fahrzeugwechsel möglich. Es lohnt sich, vor einem Wechsel verschiedene Angebote zu vergleichen, um die passende Versicherung mit den besten Konditionen zu finden. Es ist wichtig, die Kündigungsfristen und Bedingungen im eigenen Versicherungsvertrag zu prüfen, um einen reibungslosen Wechsel durchführen zu können. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **


Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Top-Angebote
Produkte zum Begriff Wechsel-Trailrunner-Zelt-Campingzelte:
-
Wie lautet der Wechsel von Vollkasko auf Teilkasko?
Der Wechsel von Vollkasko auf Teilkasko bedeutet, dass man seine Versicherungsdeckung von einer umfassenden Deckung auf eine begrenztere Deckung umstellt. Die Vollkasko-Versicherung deckt Schäden am eigenen Fahrzeug ab, unabhängig davon, wer den Unfall verursacht hat, während die Teilkasko-Versicherung nur bestimmte Schäden wie Diebstahl, Brand, Glasbruch oder Wildunfälle abdeckt. Der Wechsel kann sinnvoll sein, wenn man Kosten sparen möchte und das Risiko für Schäden am eigenen Fahrzeug als geringer einschätzt. **
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wie wechsel ich die KFZ Versicherung?
Um die KFZ-Versicherung zu wechseln, solltest du zuerst eine neue Versicherung finden, die deinen Bedürfnissen entspricht. Vergleiche die verschiedenen Angebote und achte auf Leistungen und Preise. Kündige dann deine alte Versicherung fristgerecht, in der Regel zum Ende des Versicherungsjahres. Schließe anschließend den Vertrag mit der neuen Versicherung ab und lass deine alte Versicherungspolice stornieren. Vergiss nicht, dein neues Kennzeichen bei der Zulassungsstelle anzugeben, damit die Änderungen übernommen werden. **
-
Wann ist ein Wechsel der KFZ Versicherung möglich?
Ein Wechsel der KFZ-Versicherung ist in der Regel einmal im Jahr zum Ende der Vertragslaufzeit möglich. Die Kündigungsfrist beträgt in der Regel einen Monat vor Ablauf des Versicherungsjahres. Ein außerordentlicher Wechsel ist jedoch auch bei Beitragserhöhungen, nach einem Schadensfall oder bei einem Fahrzeugwechsel möglich. Es lohnt sich, vor einem Wechsel verschiedene Angebote zu vergleichen, um die passende Versicherung mit den besten Konditionen zu finden. Es ist wichtig, die Kündigungsfristen und Bedingungen im eigenen Versicherungsvertrag zu prüfen, um einen reibungslosen Wechsel durchführen zu können. **
Ähnliche Suchbegriffe für Wechsel-Trailrunner-Zelt-Campingzelte
-
Willers, Tanja: Zwei Frauen, zwei Räder, ein ZeltZwei Frauen, zwei Räder, ein Zelt , Durch 21 Länder von Kapstadt nach Wien. Eine Radreise durch drei Kontinente - inklusive Tipps für Nachahmer , Luftfilter > Luft- & Kraftstoffversorgung , Auflage: 2025 (unverändert), Erscheinungsjahr: 20250201, Autoren: Willers, Tanja, Auflage: 25002, Auflage/Ausgabe: 2025 (unverändert), Seitenzahl/Blattzahl: 250, Abbildungen: ca. 200 farbige Abbildungen und ca. 40 Kartenausschnitte mit eingezeichnetem Routenverlauf sowie 1 Übersichtskarte, Keyword: Abenteuerreisen; Afrika; Aktivreisen; Arabische Halbinsel; Auszeit; Bikepacking; Fahrrad; Frauenreisen; Globetrotter; Homosexualität; Naher Osten; Osteuropa; Queer; Radreisen; Radwandern; Roaming Pedals; Sportreisen; Weltreise, Fachschema: Radsport - Radrennen~Fahrrad / Reiseführer, Reisebeschreibung, Fachkategorie: Radfahren: Allgemein und Touring~Reiseberichte, Reiseliteratur, Warengruppe: TB/Reiseberichte/Reiseerzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 160, Höhe: 20, Gewicht: 642, Produktform: Kartoniert, Genre: Reise,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sjödin, Tomas: Im Land der Hoffnung steht mein ZeltIm Land der Hoffnung steht mein Zelt , Andachten für jeden Tag , Sport-Kolbenringe > Chiptuning & Motortuning , Erscheinungsjahr: 20240312, Produktform: Leinen, Autoren: Sjödin, Tomas, Übersetzung: Friedemann, Lux, Seitenzahl/Blattzahl: 366, Abbildungen: mit Leseband, Themenüberschrift: BIBLES / The Message / General, Keyword: 365 Tage; Andacht; Andachten; Andachtsbuch; Bibel lesen; Bibelübertragung; Hoffnung; Jahresbegleiter; Jahreslesebuch; Natur; Reflektieren; Stille im Alltag; The Message; Täglich; jeden Tag, Fachschema: Christentum / Gebet, Meditation, Spiritualität~Christentum / Glaube, Bekenntnis~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Christliches Leben und christliche Praxis~Selbsthilfe und Persönlichkeitsentwicklung, Interesse Alter: Bezug zu Christen und christlichen Gruppen, Warengruppe: HC/Ratgeber Lebensführung allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 184, Höhe: 35, Gewicht: 666, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.