Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden werden von der Teilkasko-Versicherung abgedeckt?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Ereignisse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturkatastrophen verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug ab, die durch Unfälle verursacht werden, unabhängig davon, wer schuld ist. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. **

Ähnliche Suchbegriffe für Wirkstoff-Werbetext-Fachbücher-von
Top-Angebote
Produkte zum Begriff Wirkstoff-Werbetext-Fachbücher-von:
-
BWT Wirkstoff Smart Mineral L4, 1,5 L WirkstoffBWT Smart Mineral L4, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbonhärte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 125504382121,45 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L1/LE, 1,5 L WirkstoffBWT Smart Mineral L1/LE, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L1/LE ist zur Behand- lung von teilenthärtetem oder weichem u. aggressiven Trink- & Brauchwasser bestimmt, im Härtebereich 0-8,4 Grad dH Gesamthärte bzw. Summe Erdalkalien 0 - 1,5 mol/m3. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt minimiert die Korrosivität des Wassers auf Installationssysteme aus verzinktem Stahl. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 125504380139,93 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L2/L3, 1,5 L WirkstoffBWT Smart Mineral L2/L3, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L2/L3 ist zur Behand- lung von mittelhartem bis hartem und aggressivem Trink- & Brauchwasser bestimmt, Härtebereich 8,4 - 21Grad dH Gesamthärte bzw. Summe Erdalkalien 1,5 - 3,8 mol/m3. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen Kalkschutz und minimiert die Korrosivität des Wassers auf Installationssysteme aus verzinktem Stahl und unter bestimmten Bedingungen auch aus Kupfer. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 12550438166,10 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter



-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Wirkstoff-Werbetext-Fachbücher-von:
-
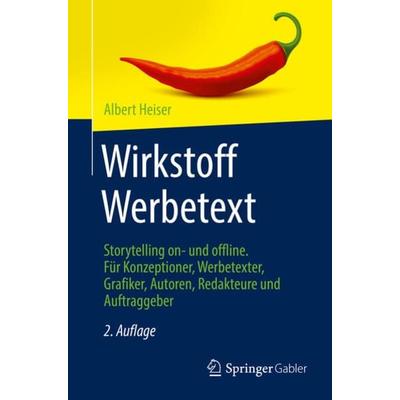
Wirkstoff Werbetext, Fachbücher von Albert HeiserDieses Buch legt die Kriterien für kreative und wirkungsvolle Werbetexte offen. Albert Heiser führt Sie Schritt für Schritt durch das Erzählen, von der Headline über den Fliesstext bis zum Call-to-Action. Im Mittelpunkt stehen das Storytelling und die Erzähltechniken für atemberaubende Texte, die lieber gelesen und besser erinnert werden. Besonders spannend: Der Autor öffnet dem Leser die Augen für das, was er „Bullshit-Werbetexte“ nennt, und zeigt am konkreten Beispiel und mit gekonntem Handwerk, wie es besser geht. Wenn Sie wirklich gute Werbetexte schreiben wollen, dann ist dieses Buch die erste Hilfe für mehr Kreativität. Praktische und vielfach erprobte Kreativ-Übungen führen Sie sofort zu wirkungsvollen Texten. Für Anzeigen, Imagetexte, Produkttexte, Newsletter, Direct Mailings, Internetseiten, Social-Media-Posts und Ihre Corporate Language. Arbeiten Sie das Buch durch, und Sie werden besser schreiben und die Textentwicklung leichter moderieren können. Es ist auch für Entscheider, die Texte beurteilen müssen, die erste Wahl. Aus dem Inhalt: - Kein Bullshit-Bingo mehr: Hören Sie auf mit den Phrasen, Floskeln und Worthülsen der Werbung! - Stilkunde für Werbetexte - Storytelling für Werbetexte - So überwinden Sie Schreibblockaden - Das Know-how der besten Werbetexte – mit überragenden Beispielen - Schreib- und Kreativitätstechniken für das Storytelling und wirkungsvolle Werbetexte - Von der Idee zur Dramaturgie, von der Headline über den Fliesstext bis zum Call to Action - Textsorten: Anzeigen-, Image- und Broschürentexte, Produkt-, Teasertexte und Intro-Texte, Direct-Mailing, Educational Marketing, Newsletter, Social-Media- und Website-Texte, Native Advertising, crossmediale Kampagnenkonzeption und Corporate Language.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L4, 1,5 L WirkstoffBWT Smart Mineral L4, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbonhärte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 125504382121,45 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden werden von der Teilkasko-Versicherung abgedeckt?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Ereignisse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturkatastrophen verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug ab, die durch Unfälle verursacht werden, unabhängig davon, wer schuld ist. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Wirkstoff-Werbetext-Fachbücher-von
-
BWT Wirkstoff Smart Mineral L1/LE, 1,5 L WirkstoffBWT Smart Mineral L1/LE, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L1/LE ist zur Behand- lung von teilenthärtetem oder weichem u. aggressiven Trink- & Brauchwasser bestimmt, im Härtebereich 0-8,4 Grad dH Gesamthärte bzw. Summe Erdalkalien 0 - 1,5 mol/m3. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt minimiert die Korrosivität des Wassers auf Installationssysteme aus verzinktem Stahl. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 125504380139,93 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L2/L3, 1,5 L WirkstoffBWT Smart Mineral L2/L3, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L2/L3 ist zur Behand- lung von mittelhartem bis hartem und aggressivem Trink- & Brauchwasser bestimmt, Härtebereich 8,4 - 21Grad dH Gesamthärte bzw. Summe Erdalkalien 1,5 - 3,8 mol/m3. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen Kalkschutz und minimiert die Korrosivität des Wassers auf Installationssysteme aus verzinktem Stahl und unter bestimmten Bedingungen auch aus Kupfer. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 12550438166,10 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Vermögensschaden-Haftpflichtversicherung, Fachbücher von Holger Sassenbach, Winfried BeyerDie Vermögensschaden-Haftpflichtversicherung ist ein umfassendes Fachbuch, das sich mit der Absicherung von Vermögensschäden in der Dienstleistungsbranche beschäftigt. Angesichts der wachsenden Bedeutung dieser Branche in der deutschen Wirtschaft ist es unerlässlich, sich mit den spezifischen Risiken und den entsprechenden Versicherungslösungen auseinanderzusetzen. Dieses Buch bietet einen praxisnahen Einstieg in die komplexe Materie und richtet sich an alle, die sich mit der Beratung von Kunden in Bezug auf Vermögensschäden befassen. Es vermittelt das notwendige Fachwissen, um kompetent und überzeugend über Risiken und deren Absicherung zu informieren. Die Leser erhalten eine fundierte Einführung in die gesetzlichen Haftungsgrundlagen, gefolgt von detaillierten Analysen berufsspezifischer Risiken und deren optimaler Absicherung. Abgerundet wird das Werk durch die Präsentation der Musterbedingungen zur Vermögensschadenhaftpflichtversicherung, die vom GDV im Jahr 2024 veröffentlicht und im Mai 2025 überarbeitet wurden.44,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
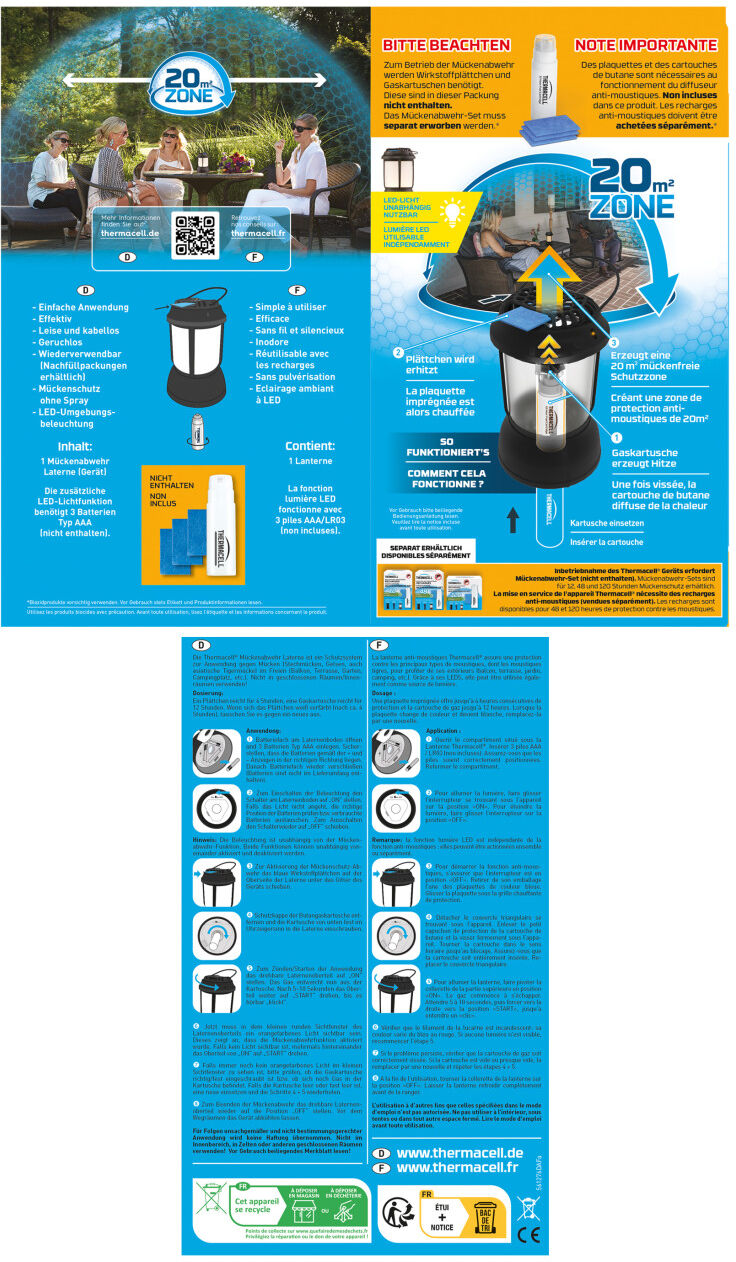
Thermacell Mückenabwehr Laterne schwarz ohne WirkstoffThermacell Mückenabwehr Laterne schwarz ohne Wirkstoff Produktnummer: 0688502000 Jetzt Sommerabende ungestört von lästigen Stechmücken genießen. Die Thermacell Mückenabwehr-Laterne kombiniert elegantes Design mit effektiver Mückenabwehr und schafft eine 20 qm große schützende Wohlfühlzone – unsichtbar, aber unverzichtbar. Die zuschaltbare LED-Beleuchtung bringt stimmungsvolles Licht auf Terrasse oder Balkon und sorgt für eine gemütliche Atmosphäre.Sie schützt nicht nur vor herkömmlichen Stechmücken, sondern auch vor aggressiven asiatischen Tigermücken und ist dabei besonders einfach in der Handhabung. erzeugt ein 20 qm mückenfreie Schutzzone einfache Anwendung, leise, geruchlos zuschaltbares stimmungsvolles LED-Licht mehrere Stunden zuverlässiger Schutz Herstellerinformationen: SBM Life Science GmbH Raiffeisenstrasse 15a 40764 Langenfeld, DEUTSCHLAND eMail: de.info@sbm-company.com Herstellernr. 8660183132,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.