Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Was bedeutet Vollkasko mit 500 Euro Selbstbeteiligung?
Was bedeutet Vollkasko mit 500 Euro Selbstbeteiligung? Eine Vollkaskoversicherung deckt Schäden am eigenen Fahrzeug ab, unabhängig davon, wer schuld ist. Die Selbstbeteiligung von 500 Euro bedeutet, dass im Schadensfall der Versicherungsnehmer 500 Euro selbst zahlen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es ist wichtig zu beachten, dass die Selbstbeteiligung pro Schadensfall gilt. **
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Ähnliche Suchbegriffe für Nu3-Bio-Flohsamenschalen-500
Top-Angebote
Produkte zum Begriff Nu3-Bio-Flohsamenschalen-500:
-
Flohsamenschalen Indisch Bio 500 GProdukteigenschaften: Bezeichnung: Lebensmittel, Naturprodukt ohne Zusatzstoffe Verwendung/Anwendung/Verzehrempfehlung: Täglich 2 gestrichene Teelöffel in ca. 300 ml Wasser einrühren und trinken. Bitte nicht trocken verzehren und darauf achten, täglich 1 bis 2 Liter Wasser zu trinken. Auch ideal als Zutat in Müsli oder Joghurt eingerührt geeignet! Nährwertdeklaration: Nährwerte pro 100 g Brennwert 895 kJ/220 kcal Fett, davon 0,8 g • gesättigte Fettsäuren < 0,8 g Kohlenhydrate, davon 12,7 g • Zucker < 0,5 g Eiweiß 2,1 g Salz 0,15 g Durchschnittswerte mit natürlichen Schwankungen gemäß BLS (Bundeslebensmittelschlüssel). Zutaten: Ganze indische Flohsamenschalen aus kontrolliert biologischem Anbau (kbA), mindestens 99% Reinheit. Allergene: keine Nettofüllmenge: 500 g Aufbewahrungsbedingungen: Kühl und trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Avitale GmbH Butenring 7 25479 Ellerau Weitere Hinweise: Laktosefrei, zuckerfrei und vegan. Bitte befragen Sie vor Einnahme Ihren Arzt, falls Sie an Erkrankungen des Magen-Darm-Traktes (u.a. krankhafte Verengung im Magen-Darm-Trakt, drohender oder bestehender Darmverschluss), der Nieren oder Speiseröhre sowie an schwer einstellbarem Diabetes mellitus leiden. Bitte nicht direkt zusammen mit Medikamenten einnehmen. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Die tägliche Verzehrempfehlung darf nicht überschritten werden. Bitte außerhalb der Reichweite von kleinen Kindern aufbewahren. Quelle: www.avitale.de Stand: 02/202112,24 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet 500 Euro Selbstbeteiligung?
"Was bedeutet 500 Euro Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte 500 Euro aus eigener Tasche zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass der Versicherte einen Teil der Kosten selbst trägt und somit auch ein Interesse daran hat, Schäden zu vermeiden. Je höher die Selbstbeteiligung ist, desto geringer sind in der Regel die monatlichen Versicherungsbeiträge. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten im Schadensfall. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Top-Angebote
Produkte zum Begriff Nu3-Bio-Flohsamenschalen-500:
-
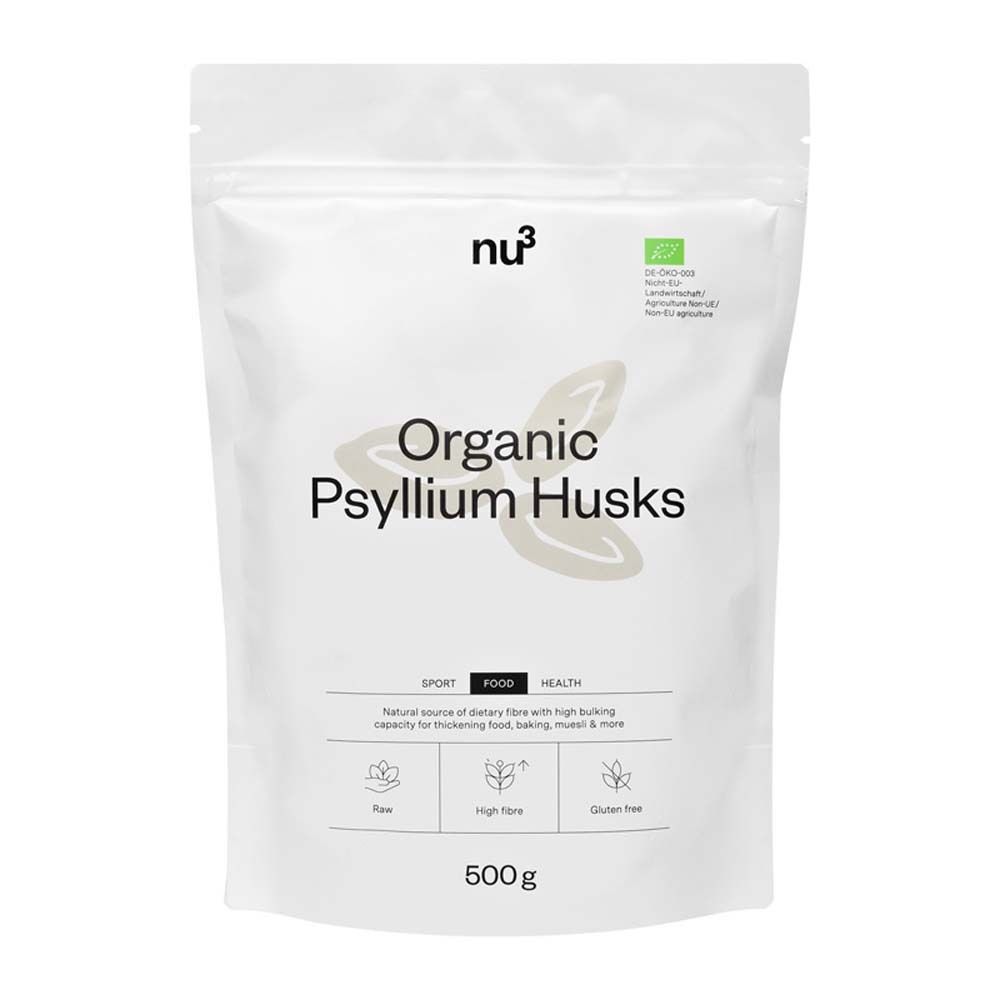
nu3 Bio Flohsamenschalen 500 g Kernenu3 Bio Flohsamenschalen Flohsamenschalen sind die Samenteile der Pflanze Plantago ovata. Die Flohsamenschalen von nu3 kommen aus Indien, wo das Hauptanbaugebiet liegt. Diese haben einen besonders hohen Gehalt an sogenannten Schleimstoffen und damit die höchste Quellwirkung. Gemischt mit Wasser, entsteht eine geschmacksneutrale gelartige Masse. Dank 90 Prozent Ballaststoffe sowie wenig Fett und Zucker überzeugen auch die Nährwerte. Denn: Ballaststoffe spielen eine wichtige Rolle für die Verdauung und ein gutes Bauchgefühl. Die Flohsamenschalen von nu3 sind nicht zu Pulver vermahlen. Die reifen Körner werden schonend verarbeitet und unterliegen höchsten Qualitätsansprüchen. Sie sind nicht nur 100 Prozent natürlich und aus kontrolliert biologischem Anbau, sondern auch in Rohkost-Qualität. Flohsamenschalen sind vielfältig einsetzbar. Da sie eine sehr hohe Quellwirkung haben, sollte man sie auf jeden Fall sparsam verwenden. Um die Ballaststoffaufnahme zu erhöhen, die Flohsamenschalen einfach mit Wasser mischen (Verhältnis Flohsamenschalen zu Wasser mindestens 1:10) und vor den Mahlzeiten trinken. Sie eignen sich ebenfalls super zum Andicken von Suppen, Soßen, Porridge oder Smoothies. Außerdem eignen sich Flohsamenschalen ideal zum Backen. Etwa 2 -3 Esslöffel je 500 Gramm Mehl reichen aus - nach und nach unterrühren und das Brot oder Gebäck wird schön saftig. PflichtangabenZutaten:100 % Bio Flohsamenschalen (Indien)Nährwerte: Nährstoffangabe pro 100 g Energie 811 kJ / 194 kcal Fett 0,2 g davon gesättigte Fettsäuren <0,1 g Kohlenhydrate 2,2 g dav. Zucker <0,1 g Ballaststoffe 90 g Eiweiß 0,8 g Salz 0,1 g Hinweis:Kann Spuren von Senf und Sesam enthalten.Aufbewahrung:Bei Raumtemperatur, trocken und dunkel lagern.Nettofüllmenge:500 gHerstellerdaten: nu3 GmbH Brückenstr. 5 10179 BerlinDeutschland (ausgenommen preisgebundene Bücher, Artikel von Drittanbietern [Marktplatz-Partnern], Babymilch sowie bei einer Now!-Lieferung) ab dem genannten Mindestbestellwert.15,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
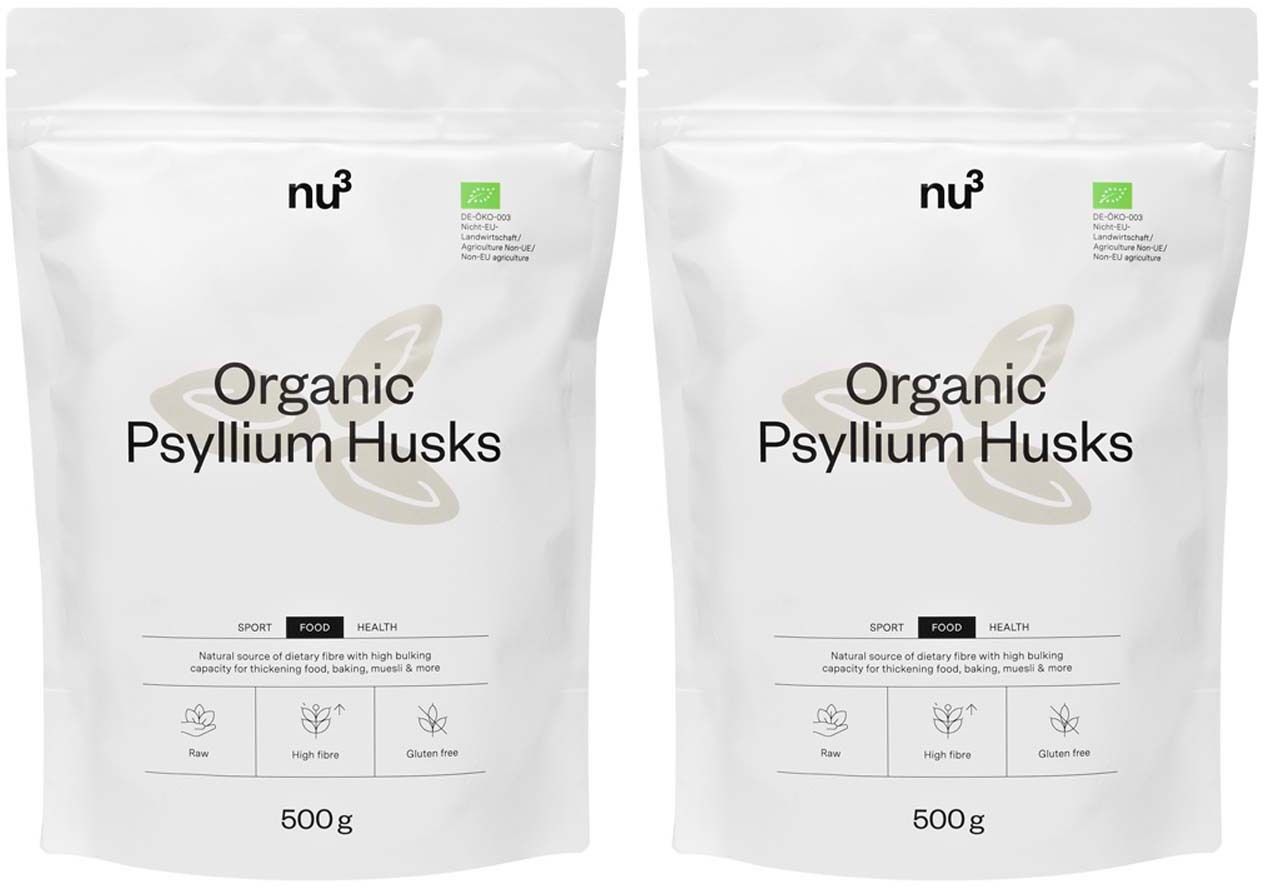
nu3 Bio Flohsamenschalen x2 2x500 g Kernenu3 Bio Flohsamenschalen Flohsamenschalen sind die Samenteile der Pflanze Plantago ovata. Die Flohsamenschalen von nu3 kommen aus Indien, wo das Hauptanbaugebiet liegt. Diese haben einen besonders hohen Gehalt an sogenannten Schleimstoffen und damit die höchste Quellwirkung. Gemischt mit Wasser, entsteht eine geschmacksneutrale gelartige Masse. Dank 90 Prozent Ballaststoffe sowie wenig Fett und Zucker überzeugen auch die Nährwerte. Denn: Ballaststoffe spielen eine wichtige Rolle für die Verdauung und ein gutes Bauchgefühl. Die Flohsamenschalen von nu3 sind nicht zu Pulver vermahlen. Die reifen Körner werden schonend verarbeitet und unterliegen höchsten Qualitätsansprüchen. Sie sind nicht nur 100 Prozent natürlich und aus kontrolliert biologischem Anbau, sondern auch in Rohkost-Qualität. Flohsamenschalen sind vielfältig einsetzbar. Da sie eine sehr hohe Quellwirkung haben, sollte man sie auf jeden Fall sparsam verwenden. Um die Ballaststoffaufnahme zu erhöhen, die Flohsamenschalen einfach mit Wasser mischen (Verhältnis Flohsamenschalen zu Wasser mindestens 1:10) und vor den Mahlzeiten trinken. Sie eignen sich ebenfalls super zum Andicken von Suppen, Soßen, Porridge oder Smoothies. Außerdem eignen sich Flohsamenschalen ideal zum Backen. Etwa 2 -3 Esslöffel je 500 Gramm Mehl reichen aus - nach und nach unterrühren und das Brot oder Gebäck wird schön saftig. PflichtangabenZutaten:100 % Bio Flohsamenschalen (Indien)Nährwerte: Nährstoffangabe pro 100 g Energie 811 kJ / 194 kcal Fett 0,2 g davon gesättigte Fettsäuren <0,1 g Kohlenhydrate 2,2 g dav. Zucker <0,1 g Ballaststoffe 90 g Eiweiß 0,8 g Salz 0,1 g Hinweis:Kann Spuren von Senf und Sesam enthalten.Aufbewahrung:Bei Raumtemperatur, trocken und dunkel lagern.Nettofüllmenge:2 x 500 gHerstellerdaten: nu3 GmbH Brückenstr. 5 10179 BerlinDeutschland (ausgenommen preisgebundene Bücher, Artikel von Drittanbietern [Marktplatz-Partnern], Babymilch sowie bei einer Now!-Lieferung) ab dem genannten Mindestbestellwert.28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flohsamenschalen Indisch Bio 500 GProdukteigenschaften: Bezeichnung: Lebensmittel, Naturprodukt ohne Zusatzstoffe Verwendung/Anwendung/Verzehrempfehlung: Täglich 2 gestrichene Teelöffel in ca. 300 ml Wasser einrühren und trinken. Bitte nicht trocken verzehren und darauf achten, täglich 1 bis 2 Liter Wasser zu trinken. Auch ideal als Zutat in Müsli oder Joghurt eingerührt geeignet! Nährwertdeklaration: Nährwerte pro 100 g Brennwert 895 kJ/220 kcal Fett, davon 0,8 g • gesättigte Fettsäuren < 0,8 g Kohlenhydrate, davon 12,7 g • Zucker < 0,5 g Eiweiß 2,1 g Salz 0,15 g Durchschnittswerte mit natürlichen Schwankungen gemäß BLS (Bundeslebensmittelschlüssel). Zutaten: Ganze indische Flohsamenschalen aus kontrolliert biologischem Anbau (kbA), mindestens 99% Reinheit. Allergene: keine Nettofüllmenge: 500 g Aufbewahrungsbedingungen: Kühl und trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Avitale GmbH Butenring 7 25479 Ellerau Weitere Hinweise: Laktosefrei, zuckerfrei und vegan. Bitte befragen Sie vor Einnahme Ihren Arzt, falls Sie an Erkrankungen des Magen-Darm-Traktes (u.a. krankhafte Verengung im Magen-Darm-Trakt, drohender oder bestehender Darmverschluss), der Nieren oder Speiseröhre sowie an schwer einstellbarem Diabetes mellitus leiden. Bitte nicht direkt zusammen mit Medikamenten einnehmen. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Die tägliche Verzehrempfehlung darf nicht überschritten werden. Bitte außerhalb der Reichweite von kleinen Kindern aufbewahren. Quelle: www.avitale.de Stand: 02/202112,24 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Vollkasko mit 500 Euro Selbstbeteiligung?
Was bedeutet Vollkasko mit 500 Euro Selbstbeteiligung? Eine Vollkaskoversicherung deckt Schäden am eigenen Fahrzeug ab, unabhängig davon, wer schuld ist. Die Selbstbeteiligung von 500 Euro bedeutet, dass im Schadensfall der Versicherungsnehmer 500 Euro selbst zahlen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es ist wichtig zu beachten, dass die Selbstbeteiligung pro Schadensfall gilt. **
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was bedeutet 500 Euro Selbstbeteiligung?
"Was bedeutet 500 Euro Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte 500 Euro aus eigener Tasche zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass der Versicherte einen Teil der Kosten selbst trägt und somit auch ein Interesse daran hat, Schäden zu vermeiden. Je höher die Selbstbeteiligung ist, desto geringer sind in der Regel die monatlichen Versicherungsbeiträge. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten im Schadensfall. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für Nu3-Bio-Flohsamenschalen-500
-
Bekunis Bio Indische Flohsamenschalen 500 GProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel Bio indische Flohsamenschalen Verwendung/Anwendung/Verzehrempfehlung: Erwachsene und Kinder ab 12 Jahren 2 x täglich 3 g (jeweils ca. 1 leicht gehäufter Teelöffel) in ca. 200 ml Wasser gut einrühren, 1-2 Min. quellen lassen und trinken. Kinder (6 bis 12 Jahre) nehmen 1 x täglich 3 g in ca. 200 ml Wasser gelöst zu sich. Nährwertdeklaration: Nährwerte pro 100 g pro 6 g = Tagesdosis Energie 827 kJ / 205 kcal 50 kJ / 12 kcal Fett, davon: 2,3 g < 0,5 g o gesättigte Fettsäuren 0,4 g < 0,1 g Kohlenhydrate, davon: < 0,5 g < 0,5 g o Zucker < 0,5 g < 0,5 g Ballaststoffe 82 g 4,9 g Eiweiß 4,9 g < 0,5 g Salz (natürlich vorkommendes Natrium) 0,08 g < 0,01 g * Referenzmengen für die tägliche Zufuhr von Vitaminen und Mineralstoffen für Erwachsene gemäß EU-Verordnung 1169/2011 ** keine Referenzmenge vorhanden Zutaten: Indische Flohsamen-Schalen (Plantago Ovata). Allergene: keine Nettofüllmenge: 500 g Beutel Aufbewahrungsbedingungen: Kühl, trocken und außerhalb der Reichweite von Kindern lagern. Ursprungsland des Lebensmittels: Indien Anschrift des Herstellers: roha arzneimittel GmbH Rockwinkeler Heerstraße 100 28355 Bremen Telefon: 0421-2579-0 Telefax:0421-2579-300 info@roha-bremen.de Weitere Hinweise: Beim Verzehr ist auf eine reichliche Flüssigkeitszufuhr zu achten, da Ballaststoffe Wasser binden (zu geringe Flüssigkeitszufuhr kann im schlimmsten Fall zu Darmverschluss führen). Nach der Einnahme von Arzneimitteln sollte ein Abstand von ca. 1 Std. eingehalten werden. Das Nahrungsergänzungsmittel darf nicht bei krankhaften Verengungen der Speiseröhre oder des Magen-Darm-Traktes eingenommen werden. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.bekunis.de und Angaben der Packungsbeilage Stand: 08/202413,52 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Flohsamenschalen indisch Bio 500 g SamenBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. Avitale Ganze Flohsamenschalen aus Indien in Bio-Qualität Avitale Flohsamenschalen sind reich an schleimbildenden Ballaststoffen: Pro 100g...10,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.